从票据整理或凭证草稿试起,把异常、复核和交付留在可追溯的记录里。
月末最耗人的,往往是下载票据、录入摘要、追着客户补资料。看到一套能识别发票、生成凭证、预填申报表的软件,负责人自然会问:这些活能不能一起交出去?
先选一个规则清楚、重复多、容易比对的环节,例如票据字段整理或凭证草稿生成。原始资料是谁提供的、异常由谁处理、最终结果由谁确认,也要同时说清楚。录入速度提高之后,这些工作仍要有人接住。
对一家代账机构来说,值得先算的账是:哪一项工作省下了时间,又增加了多少复核和返工。把这笔账算清楚,再决定需要哪些模块。
票据进系统更早,核对也要往前挪
数电发票自 2024 年 12 月 1 日起在全国正式推广。国家税务总局的解读介绍,纳税人可在电子发票服务平台完成开具、交付、查验和用途勾选,相关数据也能衔接入账、归档。票据更早进入电子处理链路,机构就有机会提前发现缺项,不必把核对都挤到月末。
税务总局转载的《中国税务报》文章谈到金税四期建设与税收数据应用。这里需要区分数据用于风险分析和认定一笔业务的税务后果:前者不能替代对业务事实和适用规定的核实。把系统提示说成“每笔交易实时处罚”,会让客户误判;反过来,软件没有报错,也不能证明业务处理正确。
草稿可以自动生成,难题要有人接
以凭证草稿为例,工具识别出金额、税额和日期,只完成了资料整理的一部分。科目怎么选、业务属于哪个期间、原始资料能否支持这笔记录,还需要复核。红字发票、跨期事项、资料互相矛盾,或涉及税收优惠的情况,应交给具备相应专业能力的人结合资料判断。
建议在试点时就让复核人能从草稿打开对应原始票据,查看修改记录,并留下处理意见。接手的人需要知道:改了哪里、依据是什么、还有哪份资料没收到。只显示一个“已完成”,下次出了差异还得从头追问。
试一批资料,比功能演示更有用
采购前,可以请供应商用一批已完成处理的资料演示,而不是只看准备好的样例。限定一个环节,保留原结果作为比对依据;涉及开票、申报的操作,比对阶段不再次提交。这是试点安排建议,范围应由机构结合客户授权和内部权限确定。
- 先记下原流程的耗时与返工。再看工具输出:哪些字段错了、哪些资料漏了、复核需要多长时间。把异常单独记下来,不只比较生成速度。
- 当场试一次异常处理。遇到缺少关键字段、科目无法判断或原始资料对不上时,能否停止自动处理、转给指定人员,并保留原因?别让错误一路进入后续环节。
- 把退出和交接也演示一遍。原始文件、草稿、修改记录能否导出,复核权限如何配置,停用系统后怎样取回资料,都应在合同中说明。
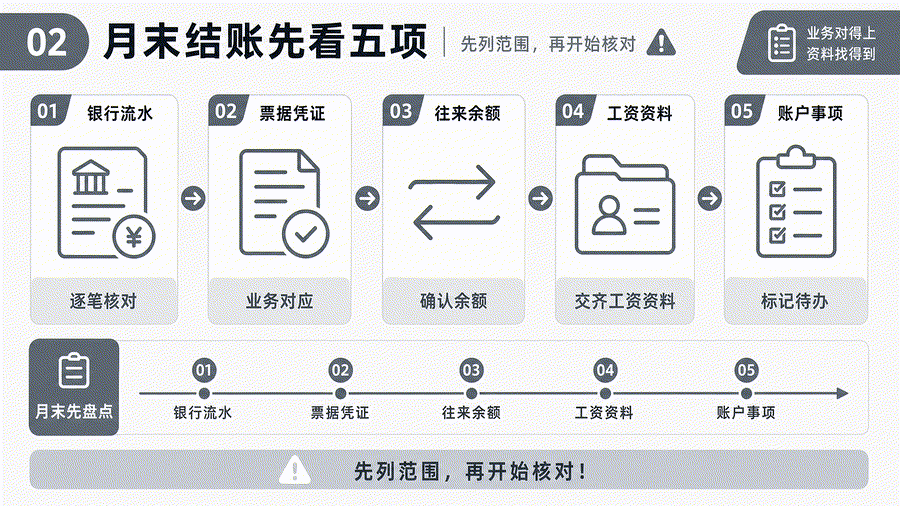
“全流程”还意味着多个数据来源要接得上。票据能不能对应凭证,申报结果能不能找到回执,报表能不能回到账务数据,分别试过才有答案。涉及银行流水时,要另行确认接入方式和企业授权;不能因为有一个资金模块,就假定它已取得全部银行数据。
报价改变之前,先把交付说清楚
录入越来越快,机构若要调整服务定价,需要先让客户看见新增的交付:当期收到哪些资料、发现哪些差异、谁做了复核、哪些问题还在等客户确认,以及申报回执放在哪里。这些记录能帮助客户判断服务做到了哪一步,也方便人员交接。
不要把“系统自动合规”或“不会被查”作为卖点。工具处理状态、申报受理结果与具体业务是否合规,分别有各自的判断依据。
现在可以做的事:选一批已完成处理的客户资料,指定一位复核负责人,先验证一个环节。等耗时、差异和处理记录都能对得上,再决定要不要扩到下一个模块。
本文依据
- 国家税务总局:《关于推广应用全面数字化电子发票的公告》(国家税务总局公告 2024 年第 11 号,2024-11-12 成文,自 2024-12-01 起施行,查看正式公告)。
- 国家税务总局:《“数电发票”12月起全国推行!一文了解它有哪些优点》(2024-11-27,查看官方解读)。
- 国家税务总局转载《中国税务报》:《智慧税务:从前、现在与未来》(2022-07-08,历史背景评论,查看文章)。