不能只凭查验通过就认定一张电子发票可以再次报销或入账。票面查验、企业是否已经处理过这张票,以及电子原文件是否妥善保存,是不同的检查。先按票种核对发票标识,再查本单位的报销、付款和记账记录;使用打印件时,要同时保存对应电子凭证;开展会计信息化工作的单位还须保存打印所用的电子原文件,并建立纸电检索关系。
本文面向接收电子发票的企业经办人和财务协作者,解释一张票反复递交时怎样核对。涉及的电子会计凭证规则和数电发票规则分别有适用对象与条件,不把它们合成一条适用于所有票种的操作口径。
查验通过,能说明企业没有处理过这张票吗?
不能。国家税务总局全国增值税发票查验平台说明,该平台提供的是所查询发票的票面信息查验结果。企业还要结合实际业务,核对这张票对应的事项及本单位已有处理记录,不能把查验结果当作“未报销证明”。
这也不等于所有税务系统都没有入账信息。国家税务总局公告2024年第11号第十一条允许通过税务数字账户对数电发票入账与否作标识。企业仍应将标识与实际报销、付款和记账记录核对;标识本身不能替代这些记录。
对开展会计信息化工作的单位,《会计信息化工作规范》第二十五条既要求验证电子原始凭证来源合法真实、发现篡改,也要求设置必要程序防止重复入账。查验和防重各有任务,不能互相代替。
收到不同文件,怎么判断是不是同一张发票?
先看票种,再用该票种的发票标识核对,而不是只看文件名、格式或提交次数。数电发票的发票号码为20位,核对时应完整识别号码,并结合开票日期、购销双方等票面资料核实。不要为了套用旧格式,给数电发票另填一个并不存在的发票代码。
对于具有发票代码和号码的原电子专票,财政、档案、税务部门的答问建议按代码和号码查重。答问也提到,使用财务信息系统的单位可进行系统比对;手工记账的单位可建立已入账发票记录。具体方式是管理选择,不是要求所有单位购买同一软件。
同一张电子发票可能通过邮件、聊天或打印件再次递交。文件名称改变、收到另一种格式的副本,都不能单独证明这是另一张票。数电发票的下载或打印次数反映的是文件操作次数,不能直接当作本企业的报销次数;判断是否已经处理,仍要查企业记录。
查重时,报销、付款和记账要分别看什么?
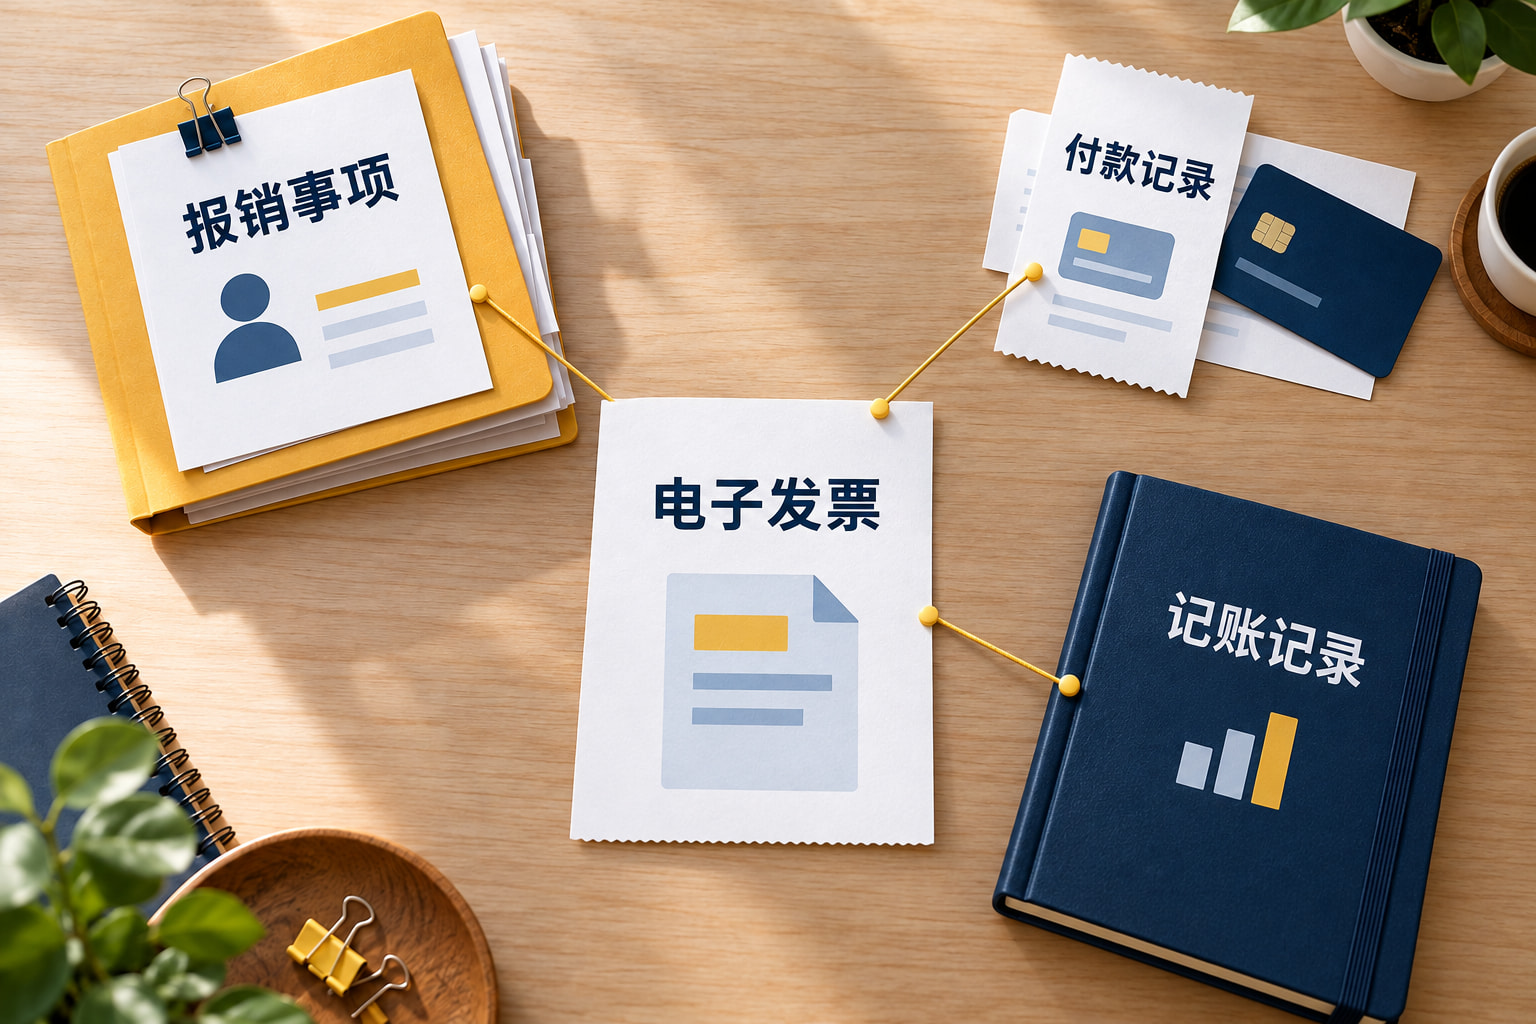
建议为同一张凭证保留一条可追溯的主记录,把发票标识、对应报销事项和电子原文件位置关联起来。已有系统可以在系统内核对;使用手工记录的单位,也可以依据现有资料核对。下面是内部协作建议,不是法规统一规定的字段或固定流程:
- 报销事项:查是否已收到、正在审核、退回补充或已完成审批,以及对应的是哪一笔业务。
- 付款记录:查相关款项是否已付、部分支付或仍待核实,不能仅凭审批状态推断付款。
- 记账记录:查是否已有对应记账凭证及其关联资料;未找到某一条记录,也不自动证明其他环节没有发生。
假设一名员工先通过邮件交来电子发票,隔日又交了打印件。财务先核对两份材料是否对应同一张票,再找原报销、付款和记账记录。如果打印件只是原事项的补件,就把它关联回原事项,而不是把第二次收到材料直接视为一笔新的支出。
用纸质打印件报销,还要保存什么?
开展会计信息化工作的单位以电子会计凭证的纸质打印件作为报销、入账、归档依据时,要同时保存打印该纸质件所用的电子会计凭证原文件,并建立纸质凭证与对应电子文件的检索关系。这是《会计信息化工作规范》第二十七条的要求;财会〔2020〕6号第四点也要求同时保存对应电子凭证。
实务中可在已有的报销或记账记录中关联凭证标识和电子文件位置,让经办人能从打印件找到对应电子文件,也能从电子文件找到相关记录。不要只留下聊天截图或把纸张重新扫描后,就认定打印所用的电子原文件已经保存。文件应结合实际取得渠道和凭证格式核实。
能不能只用电子凭证,不打印纸张?
可以有条件地仅使用电子会计凭证报销、入账和归档,但不是只要收到电子文件就自动满足条件。财会〔2020〕6号第三点规定,除法律和行政法规另有规定外,单位须同时满足以下条件:
- 接收的电子会计凭证经查验合法、真实。
- 凭证传输、存储安全可靠,任何篡改能够及时发现。
- 会计核算系统能准确、完整、有效接收和读取凭证及其元数据,按国家统一会计制度核算,按档案部门规定格式输出凭证及元数据,设有经办、审核、审批等必要审签程序,并能有效防止重复入账。
- 电子会计凭证的归档及管理符合《会计档案管理办法》等要求。
因此,不能一概要求所有电子发票都打印,也不能只凭一个文件夹或一张截图就认定电子化条件已经满足。单位应结合自己的核算和档案管理情况逐项核对。
发现同一张票再次出现,下一步怎么做?
先保留并核对原记录,联系经办人和财务确认:这次是重传、补件,还是原事项尚未处理;相关款项是否已经支付,是否已有对应记账凭证。核清前不要因为收到新副本就再次启动相同处理。发现既有记录需要更正时,交由相关专业人员按实际业务和适用制度处理。
查重命中是一个需要核实的信号,不等于已经重复付款,更不能直接认定提交人舞弊。现在可以先挑一张近期反复收到的电子发票,按票种核对标识,找到原报销事项、付款及记账记录,再确认电子原文件能否与对应打印件相互检索。
本文由苏州及财企业服务有限公司(及财企服)整理,供企业核对资料时参考;具体事项仍应结合实际凭证及适用制度判断。
本文主要官方依据
- 国家税务总局全国增值税发票查验平台《发票查验说明》第5点:平台查验结果的范围。
- 国家税务总局《关于推广应用全面数字化电子发票的公告》(2024年第11号),第四、九、十一条:数电发票号码、交付及入账标识,2024年12月1日起施行。
- 财政部《会计信息化工作规范》(财会〔2024〕11号附件)第二十五、二十七条:来源验证、防重与纸电检索关系,2025年1月1日起施行。
- 财政部、国家档案局《关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6号)第三、四点:仅使用电子凭证的条件及打印件对应凭证保存。
- 财政部会计司、国家档案局经济科技档案业务指导司、国家税务总局货物和劳务税司《关于增值税电子专用发票电子化管理与操作有关问题的答问》第8问:原电子专票防重建议,2021年2月5日刊载。