假设你刚开公司,准备把票据交出去。先别只问每月多少钱,把下面三件事问明白,后面核对账、换经办人时,会少一些找不到资料的麻烦。这是选服务时的管理建议,不是新增的全国统一要求。
签约的是谁,实际交付什么
先核对合同主体、实际提供服务的机构、对接人和各自负责的事项,再问清每期应交付什么、怎样确认收到,留下可以核对的约定。还要约定对接人变更后由谁接续,旧人交过的资料新经办人是否收到。
若搜到检查或整改消息,看清完整名称、地区和对象。罗甸县财政局2026年10月13日公告涉及8家单位或企业,不能转述成8家代账机构;要求被查单位11月30日前整改,也不是全国统一截止日。 〔依据〕
交出去的资料,能不能追到账上
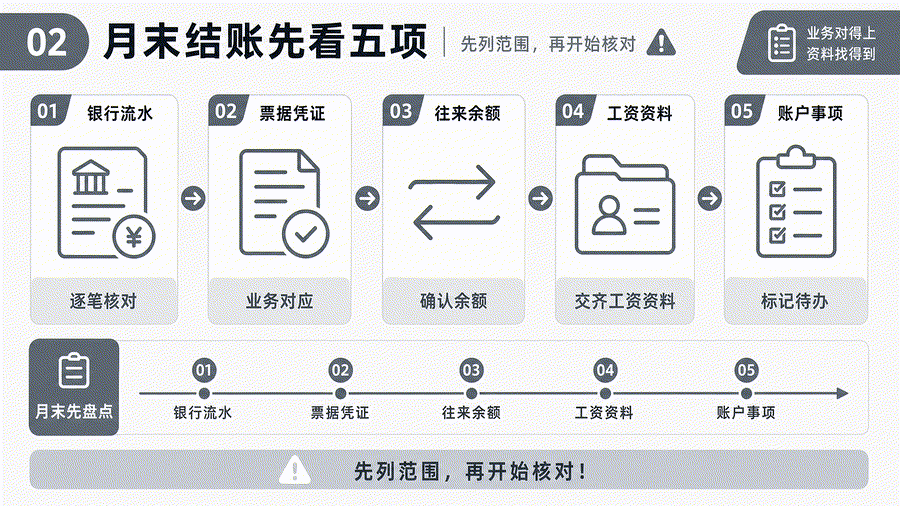
合作后选一个已完成记账的月份,挑一笔熟悉的收付款,请对方说明:原始资料对应哪张记账凭证,记到哪里;缺资料或金额对不上时,怎样向你反馈。
同时留好每期交了什么、谁接收、哪些待补的记录。“已收到”与“已记账”是两件事,别把一条聊天回复当成整期业务已经完成。
纸质和电子档案,最后怎么交回
签约前问清凭证、报表、电子账套分别由谁保管,多久交接,合作结束怎样取回,并写入合同约定。电子化不等于没有归档要求;收到一个链接,也要核对里面的期间和材料是否齐全。
已经合作也能从最近一期开始查。发现缺项,保留材料和沟通记录,向服务机构确认处理安排;涉及具体申报或检查事项,再向主管机关核实。
参考依据
罗甸县财政局:2026年度会计监督检查查后公告(2026-10-13)
财政部:《会计档案管理办法》第八、九、二十四、二十六条
依据截至2026年10月15日核验的公开文书整理。地方检查与整改安排仅适用于相应对象,具体事项结合实际情况向主管机关核实。