“检查8家单位”“11月30日前整改”,如果只截取这两句话,很容易把一份地方会计监督检查公告,读成整个代理记账行业的统一通知。
罗甸县财政局2026年10月13日发布的查后公告,检查对象写的是8家单位或企业。这个口径应原样保留,不能改成“8家代账机构”。公告要求的是本次被查单位在11月30日前完成整改,不能转述为全国机构的统一截止日。 〔依据〕
先看公告走到哪一步
查前公示、查后公告与行政处罚决定,解决的问题并不相同。这份查后公告披露检查情况和整改要求;不能仅凭“发现问题”几个字,就把它改写成已经罚款或撤销资格的消息。判断是否存在相应处置,要看能够支持该结论的具体文书。
同样,公告汇总了几类问题,不代表每一家对象都存在全部问题。转发时删掉对象、地区和文书类型,信息的意思就可能变了。
地方联合检查,也要读清抽取方式
呈贡区2026年版“综合查一次”事项清单列有代理记账机构综合检查,涉及财政牵头、市场监管和税务协同,以及年度计划和随机抽取。它说明当地如何组织相关检查,不能把“每年度报送检查计划”缩写成“所有机构每年必查”。 〔依据〕
对委托企业来说,看到消息后可以先核对自己的合同:实际提供服务的主体是谁,约定做哪些事项,资料不齐或业务异常时由谁联系。检查公告提供了观察入口,具体委托关系仍要回到自己的约定。
比反复转发消息更实用的,是核对一笔账
罗甸公告涉及会计核算、档案和内控制度等问题。企业可以据此检查自己的日常交付,但不要把公告直接当成适用于自己的处罚结论。
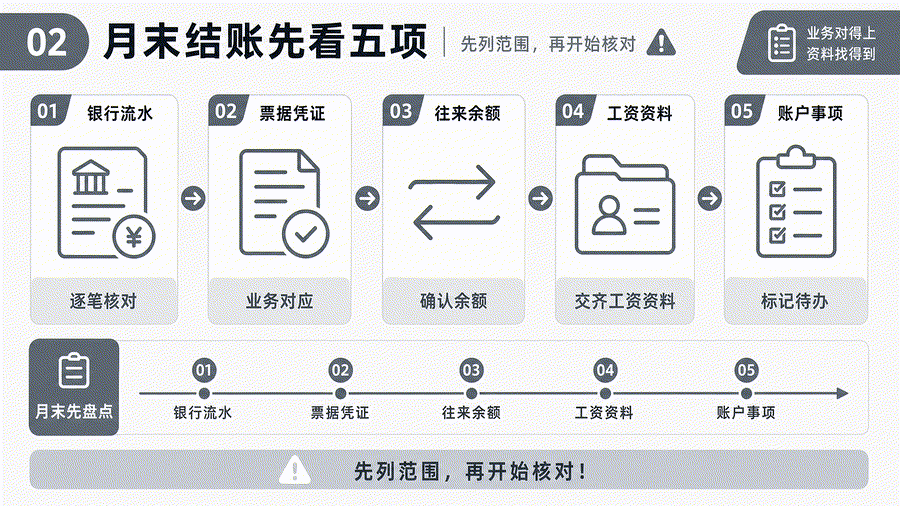
一个可行的做法,是选一笔已经入账的业务,请经办人把票据、收付款记录与记账依据对应起来。若有材料缺失或事项尚未处理,说明缺什么、谁补充、何时再核对。这是委托管理建议,不是额外设定法定办理期限。
同时问清凭证、账簿和电子资料存在哪里、谁保管。准备更换服务机构的,先确认交接期间、可读取的文件和未办结事项,不要等到原经办人退出后才寻找资料。
读一份公告,先留下四项信息:哪个地区、检查谁、公开了什么、要求谁做什么。再把与自己有关的合同、账务和档案拿出来核对,才能让监管信息变成实际有用的提醒。
参考依据
罗甸县财政局:2026年度会计监督检查查后公告(2026-10-13)
呈贡区:“综合查一次”区级事项清单,代理记账综合检查事项(2026-10-13)
依据截至2026年10月15日核验的公开文书整理。地方检查与整改安排仅适用于相应对象,具体事项结合实际情况向主管机关核实。