2026-10-13
10月12日,财政部、税务总局公布2026年第29号公告,调整部分产品出口退税政策。出口企业关注的两项变化,执行时间都是2027年4月1日。
一项是新能源汽车增值税出口退税率由13%下调至9%,具体产品见附件1;另一项是取消电子烟设备装置等产品增值税出口退税,具体产品见附件2。
公告已经公布,新的调整尚未到执行日期。现在处理订单时,不能把“政策公布了”直接理解为“今天就按新退税率计算”,也不宜等到明年4月才回头核对已经接下的业务。
哪些产品受影响,答案在附件里
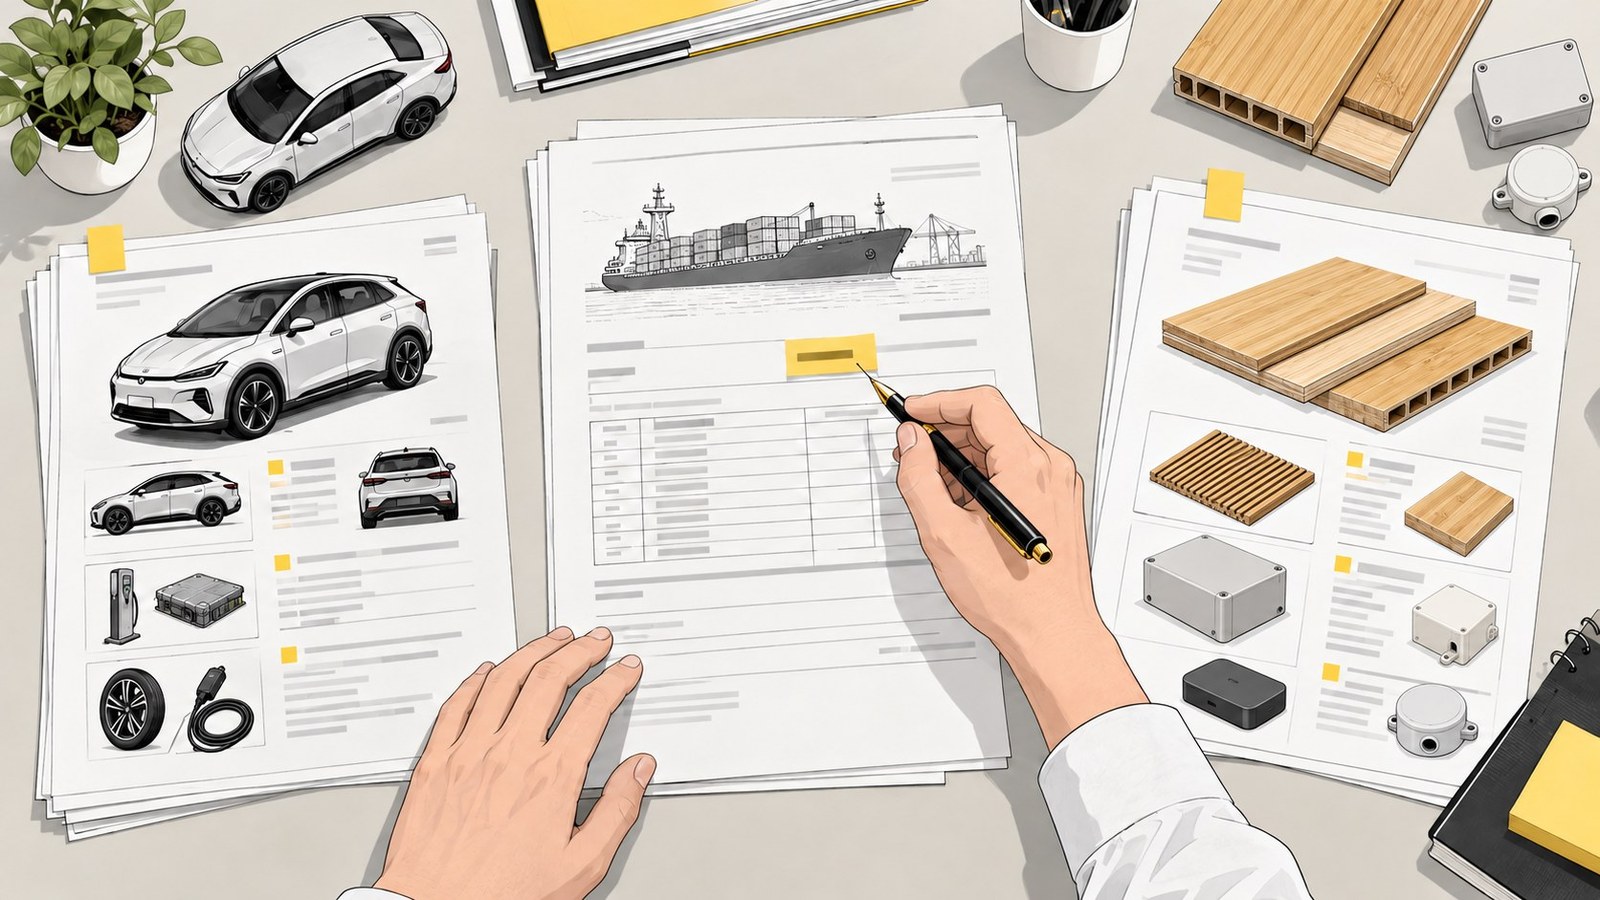
这次涉及的是部分产品。企业名称里有“新能源”,或平时把某项业务叫作“汽车配套”,都不足以判断是否属于调整范围。实际出口的产品,应当对照公告附件中的商品编码与名称确认。
同样,附件2的名称带有“等产品”,只读“电子烟设备装置”几个字就划定范围,容易漏看。转发消息时,把两份附件一并保留,比只截取退税率变化的一句话更有用。
假设一家企业同时出口几种产品,某一种列入附件,并不意味着其余产品都跟着变化。先按实际商品分开核对,再讨论相关订单的成本与报价,能避免财务按一个统一比例重算全部业务。
消费税没跟着调整,日期也有明确口径
公告明确,对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。因此,本文说的退税率下调和取消,指向增值税,不能转述为相关产品的所有出口税收政策都发生了变化。
适用哪一档出口退税率,公告以出口货物报关单注明的出口日期界定。签约时间、收款时间,以及提交报关申报的时间,都不能替代这里的出口日期。对计划跨年交付的业务,这个区别尤其值得和业务人员说清楚。
退税率从13%降至9%,也不能直接翻译成企业利润减少4%。退税的计税依据、适用办法和实际可退金额有各自的计算条件。新闻给出了政策变化,具体影响仍要回到企业自己的业务和账上核算。
眼下适合先把已签订单和正在报价的产品拿出来,由熟悉商品的人核对范围,业务人员核对预计交付,财务核对原来测算所用的退税口径。尚未确定的商品归类或实际安排,保留为待核事项,别急着填进确定的利润数字。
这类政策变化,适合先做一次财税咨询。苏州及财企业服务有限公司提供代理记账、纳税申报及财税咨询支持。沟通时说明产品和订单情况,先商定需核对的资料及服务范围。
财政部、税务总局2026年第29号公告
财政部、税务总局2026年第11号公告