苏州经营问答 · 及财企服内容整理
2026年10月21日
苏州个体户代账怎么选?先请对方根据你的实际经营情况说明需要做什么账、报什么税,再看合同能否把每期交付和换人交接写清楚。只回答“个体户都简单”“交给我们不用管”,却不问收款、进货、开票和原有账务的服务商,很难让经营者判断钱花在哪里。
先分清主体类型和纳税人身份
个体工商户是经营主体类型,小规模纳税人是增值税纳税人分类,两者不能画等号。个体户也可能登记为一般纳税人。因此,咨询时要分别说明营业执照上的主体类型、当前增值税纳税人身份和已确定的征收方式,不能仅凭“我是个体户”就套用报价和申报方案。
让对方根据真实经营说明建账方案
建账也不能只看有没有开票。《个体工商户建账管理暂行办法》按注册资金、行业销售额等条件区分复式账和简易账;月销售额的判断涉及上年平均数,新办户则涉及预计经营期平均数。未达建账标准的,也有经批准适用的记录方式,不能自行理解成账和凭证都不用留。对苏州具体经营户,应结合主管税务机关要求核对,不能用“规模小”替代判断。[1]
把上一期申报记录、现有账簿、收款渠道、进货凭证、雇工及开票情况列给候选机构。让对方解释哪些资料缺失、准备按什么方式接账、哪些事项需要进一步确认。能说明判断依据,比一开始承诺“税很少”“都能核定”更值得继续沟通。这里的资料清单是选服务的管理建议,并非每户统一的法定报送清单。
核对谁承接、谁负责、谁复核
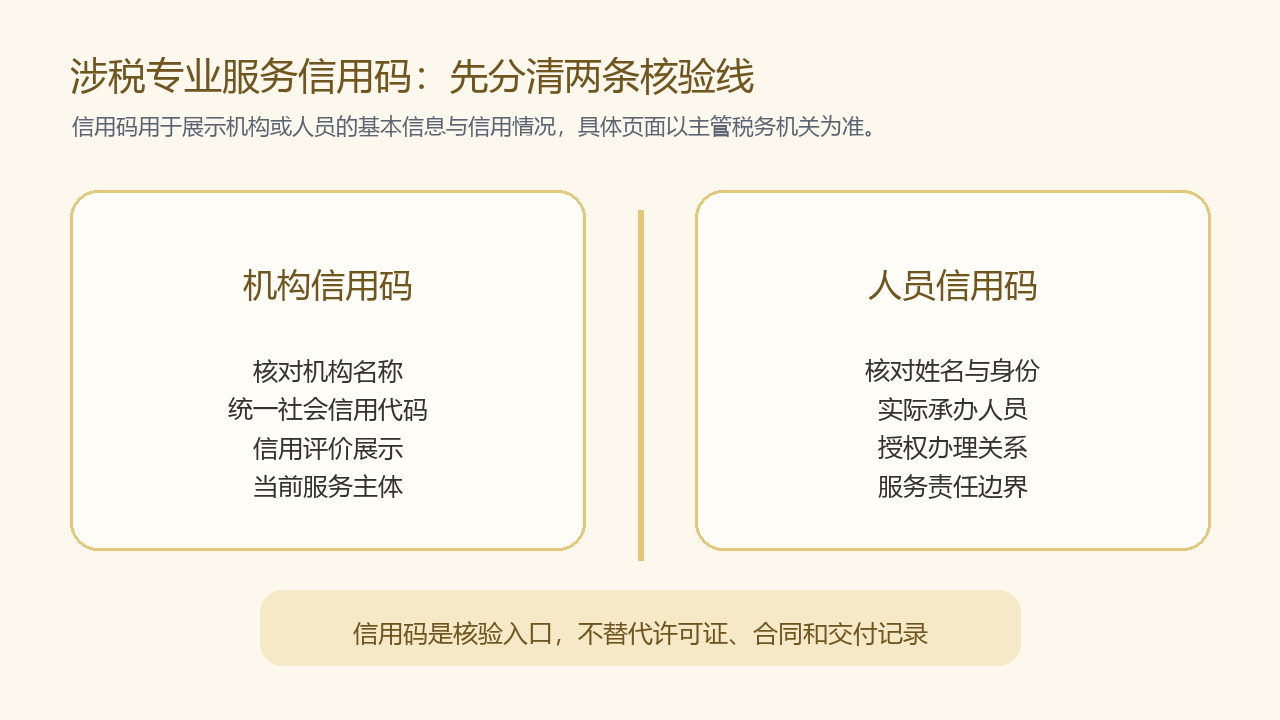
如果选择机构承接代账,应核对签约主体、实际服务主体与相关资格;会计师事务所依法从事代理记账有相应规定,不能把所有机构都套成同一种许可证要求。资格是入门条件,接下来还要问谁负责记账、谁复核、负责人变动后由谁接续。[2]
把每期交付谈成能核对的结果
把“代理记账”拆成读者能够核对的结果:本次服务包含哪些账务处理,哪些税费申报在范围内,申报完成后能收到什么记录,账簿和凭证何时可以查看或取得。若有经营所得年度申报、工商年报、开票协助等需求,要逐项问是否包含,不凭销售口头说的“全包”推定。不同户的义务和服务范围可能不同。
有外卖、电商或其他平台收款的个体户,还应让候选会计说明:平台结算、退款、手续费与实际销售怎样核对,经营者应保留什么记录。只看银行卡到账金额,未必足以还原完整业务;让对方讲清资料口径,才能判断是否适合自己的店。
还可以请对方用脱敏样例解释一次资料不足会如何处理:发现进货凭证缺失,会列出问题让经营者补充,还是仅以已收资料直接结束?建议约定每期反馈内容,至少让自己知道资料是否收齐、已办事项和待处理事项。纳税结果受实际经营与适用政策影响,不能把“不出异常”当成可保证的服务成果。
合同写清资料保管与退出交接
《代理记账管理办法》要求书面委托合同明确资料传递、财务报告、档案保管及终止委托后的交接等事项。经营者可据此继续细化:票据由谁签收,缺失如何反馈,电子账套能否导出,原件由谁保管,结束服务时交哪些资料。异常处理和历史补账如果另收费,应在签约前说明计算方式与确认流程。[2]
权限和报价,签约前一并核对
权限也要单独讨论。建议通过正式授权方式办理业务,核对授权事项和期限,经营者保留必要的查询与管理能力;结束服务时检查办税人员关系及相关授权,按实际系统规则处理。把全部资料和账号长期放在单个人手里,会增加换人接账时的困难。这是权限管理建议,不能代替具体系统的授权要求。
最后再比较报价:拿同一份业务说明和服务清单询价,问清资料量或业务变化是否调价、年度事项如何计费、提前终止如何结算。苏州个体户选代账,关键是找到能把你的账务需求讲明白、把约定写下来、让经营者持续拿得到资料的服务方。签约前能问清,后续才有共同核对工作的依据。
向及财企服或其他机构询价时,都可以要求按上述项目逐一回复。先比较书面服务范围,再决定是否委托,不需要把一家机构的宣传承诺当成通用判断标准。
参考依据
[1] 国家税务总局:个体工商户建账管理暂行办法(2018年修正)
[2] 财政部:代理记账管理办法(财政部令第98号决定附重新公布文本)
国家税务总局天津市税务局:增值税一般纳税人登记(用于核对分类概念)
资料查阅日期:2026年10月21日。本文为经营问题整理,具体办理和责任判断需结合实际业务、合同及主管部门要求。配图为示意插画。