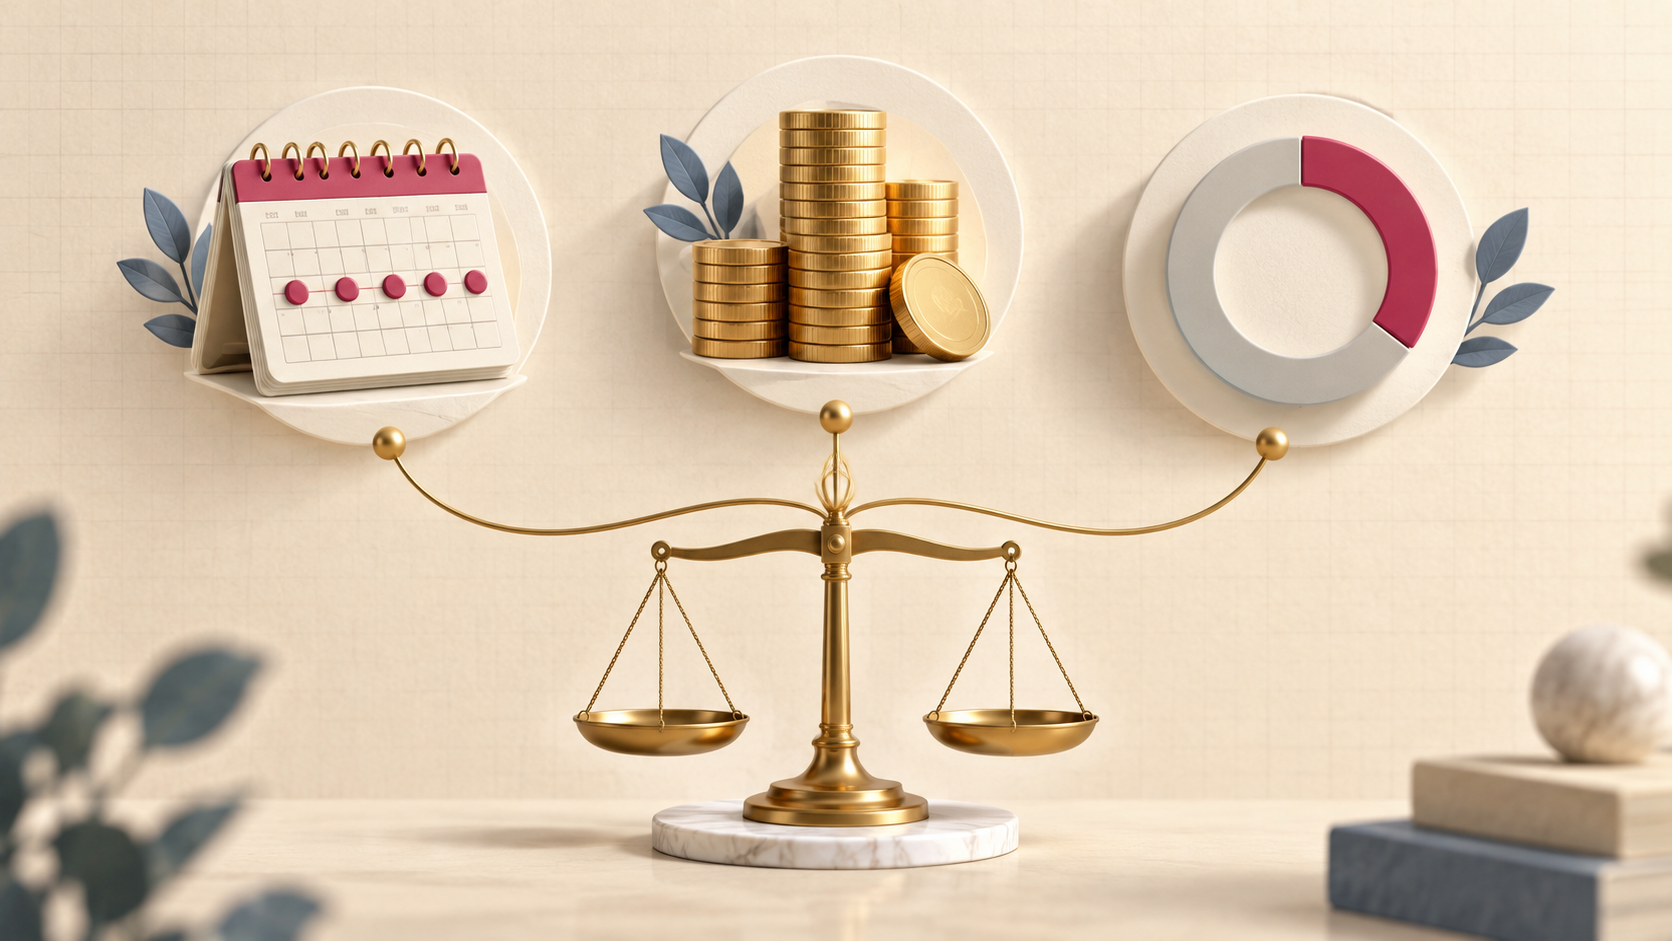
国家税务总局公告2026年第20号明确,2026年11月1日起税务行政处罚裁量基准施行,覆盖9类66项事项,分为轻微、较轻、一般、较重、严重五档。企业先算清“五年内次数、50万元、30%”三个数字。
先说边界:新标准细化既有法律责任,不是新增处罚。具体案件仍要看违法事实、法定依据、程序和证据。
偷税怎么分档?先看这三个变量
官方解读把偷税裁量拆成三个变量:五年内处罚次数、偷税金额,以及偷税金额占应纳税额的比例。四档大致这样看:
- 较轻:五年内首次受罚,偷税金额低于50万元或比例低于30%,罚款为偷税金额的50%。
- 一般:五年内首次受罚,金额达到50万元且比例达到30%,罚款为50%至1倍。
- 较重:五年内已有两次以上处罚,金额低于50万元或比例低于30%,罚款为1至3倍。
- 严重:五年内已有两次以上处罚,金额达到50万元且比例达到30%,罚款为3至5倍。
金额到线也不是自动套用。其他较重、严重情形,以及决定前主动配合、足额补缴等因素,也可能影响档次内幅度。
11月1日前,企业可以做三项准备
- 把历史处罚查全:按纳税人和税种整理近五年的处罚决定、整改记录和缴款凭证,确认次数、日期与事项。
- 把金额和比例算清:围绕申报表、账簿、发票、合同和收付款记录,找出应纳税额、已申报金额及差额依据,留下底稿。
- 把改正过程留痕:发现差异后,记录核对、补资料、更正和缴款节点;需要陈述、申辩或听证时按程序提出。
“轻微不罚”和“首违不罚”不要混为一谈
2026年版基准另列8项“轻微不罚”事项,前提包括违法轻微、及时改正且没有危害后果。它不等于可以拖延申报,也不等同于既有的“首违不罚”,仍要回到具体事项和证据。
11月1日前发生的行为,原则上适用行为发生时的裁量基准;新标准更有利的,按有利原则处理。跨地区经营还要关注地方口径衔接。
今天先做一个小动作:挑一项金额较大的税种,把五年内处罚记录、申报差额和支持资料放进同一份清单。数字算得清,整改才有落点。
参考依据
本文按2026年10月2日可访问的官方资料整理,用于解释裁量结构。
- 国家税务总局:税务行政处罚裁量基准(2026年版)发布:施行日期、覆盖范围及轻微不罚清单。
- 国家税务总局:政策解读:五个等级、偷税三个变量、程序及过渡安排。
- 国家税务总局公告2026年第20号(官方地方税务机关转载):公告正文与2026年版裁量基准附件。