稿件日期:2026年9月22日
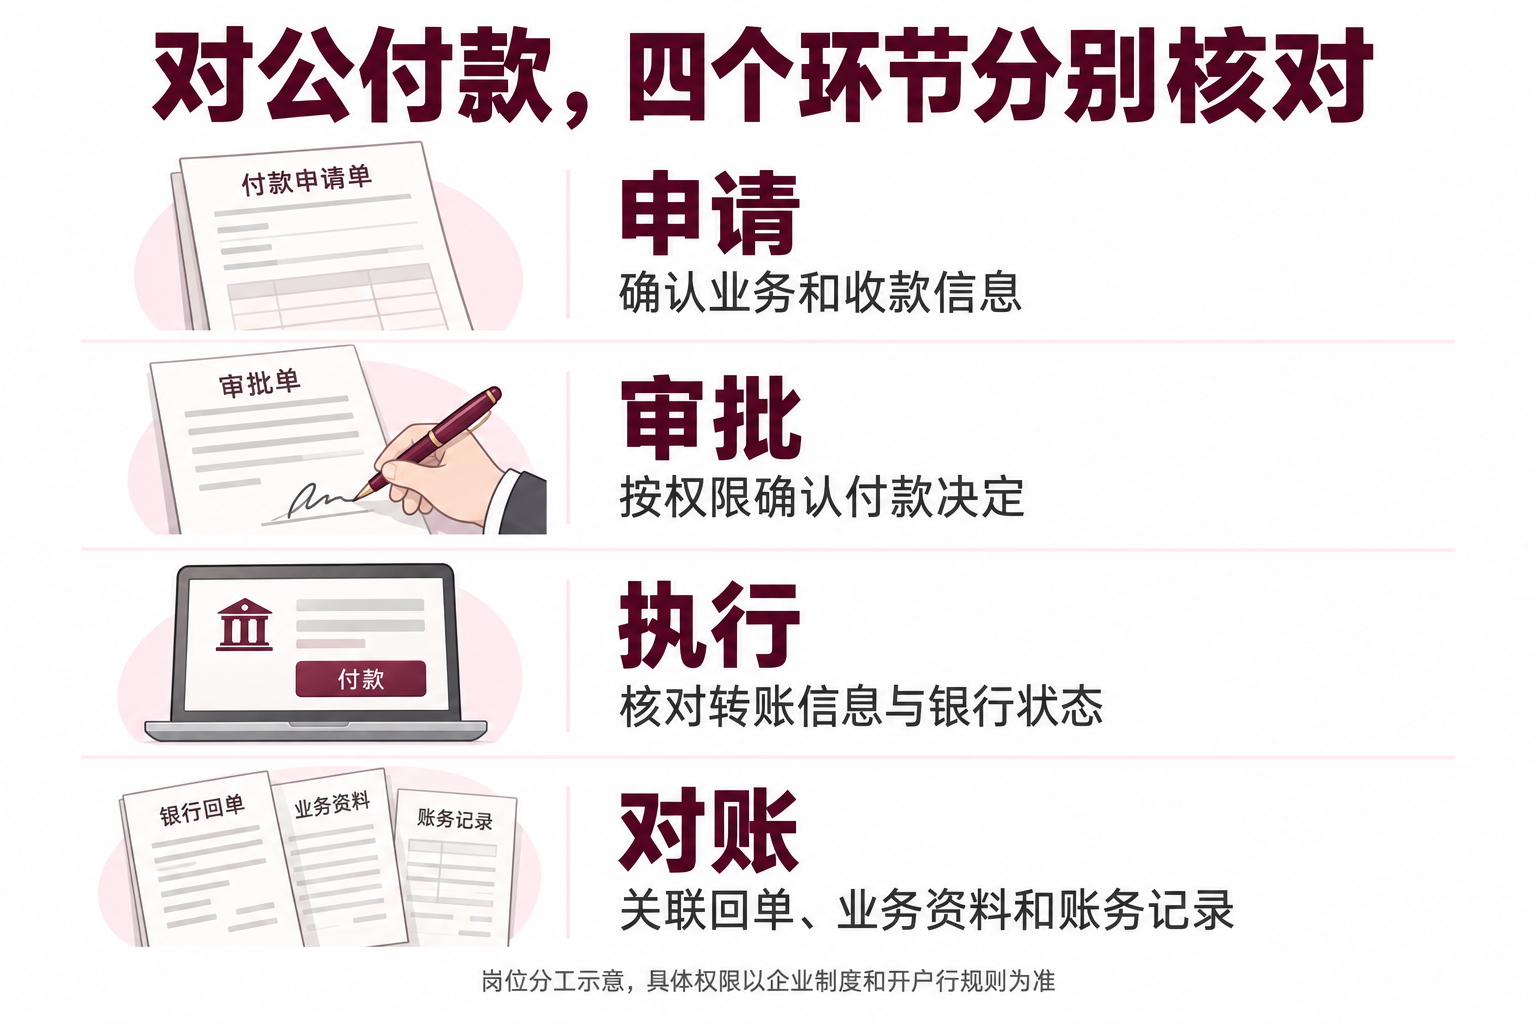
企业对公付款应先核对业务与收款对象,再依授权审批、执行转账,并将银行结果与原始资料交给会计复核。合同、发票、付款回单各有用途,不能互相替代;付款权限和到账状态按开户行实际规则确认。
付款申请先说明:付给谁、为何付款、现在该付多少
这套核对方法适用于企业日常采购、服务费及往来款付款。跨境支付、融资、担保或其他特殊交易还需单独核对规则。申请人先把业务背景写清,审批人才能判断是否具备付款条件;不要让出纳只凭一个账号和一句“着急用”发起转账。
- 收款信息:单位名称、账号、开户行及信息来源,与合同或其他业务约定逐项核对。
- 业务依据:合同或订单、付款条款、交付或验收资料;预付款标明尚未完成的事项。
- 金额与期间:本次应付、此前已付、扣款或退款、余款及对应期间,避免把合同总额当成本次应付额。
- 申请责任:经办人、申请时间、预计付款时间和待确认问题,附件能够从同一申请中找到。
举例:一份合同分首付款和尾款支付,业务人员提交尾款申请时,应说明已付部分、当前交付情况与剩余金额。会计只看到发票总额,很难判断是否重复付款;把合同、历次付款与本次申请关联,差异才能在付款前被发现。
合同、发票和收款信息对不上时,先查哪一处
合同说明约定,交付资料说明业务进展,发票提供开票信息,回单说明银行交易情况,各自只能解释业务的一部分。发现主体、金额或期间不同,不要先要求把单据改成一样,应让经办人说明差异形成的原因,并找到能够支持说明的原始资料。
供应商临时通知换收款账号,建议通过原先确认的联系人另行核实,保存变更说明和核对记录。收款方与合同方不同、由第三方代收、个人垫付款报销等情况,要分别还原业务关系;一份说明不能自动消除会计、税务或银行审核疑问。必要时在执行前交专业人员和开户行确认。
没有收到发票时,也要区分真实预付款、票据尚未取得和业务本身无法证实。能否按约定付款、应如何记账、税务上如何处理是不同问题,不能简单写成“无票一律不付”或“有合同就能入账抵扣”。
业务确认、付款审批和网银操作分别由谁负责
业务经办人解释交易和交付情况;有权限的审批人决定是否同意付款;出纳或付款操作员按获批信息执行;会计核对凭证并处理账务。企业应结合岗位配置和银行功能安排职责,不能因为人员少,就把业务确认、付款权限和账务复核都默认为同一项工作。
《会计法》第二十五条要求内部会计监督制度明确记账、审批、经办和财物保管等职责,并形成分离与制约。本文的申请内容和核对顺序是执行建议,不是全国统一审批表;具体操作员角色、权限金额与验证方式仍按开户行协议及当前系统设置。
委托代理记账后,企业仍需确认交易事实和付款决定。是否由服务方整理付款资料,应写进服务范围;交银行流水或回单用于记账,不等于交出付款审批权。可结合月度代理记账交付说明,约定付款资料何时提交、疑问由谁答复。
提交转账后,继续核对状态和退回信息
不要把“已审批”“指令已提交”“银行处理中”和“到账”混作同一个结果。工商银行企业网银帮助页面区分了指令提交与后续处理状态;实际状态名称、处理时间和到账情况以开户行当前系统反馈为准。
执行人员保存交易编号、提交时间、金额、收款信息和银行反馈,再核对账户实际变动。遇到退回、失败或结果不明,先查原指令并联系银行,不能因为对方说没收到就再次付款。确认需要重付时,将原失败或退回记录与新申请关联,说明是谁核对、依据是什么。
付款完成后,交给会计的不能只有一张回单
建议按一笔业务关联申请、审批、合同或订单、交付资料、发票、付款回单与退款记录。会计核对账务需要时,应能追溯到原始资料。《会计法》第十四条要求审核原始凭证;银行回单无法替代未提供的业务依据,也不能单独决定交易应计入哪个会计科目。
月末把尚未完成的付款与已执行记录分开核对:尚待审批、银行处理中、退款未回、资料待补分别说明原因和下一步。补到发票或收到退款后,关联原业务继续处理,不覆盖前一版本。涉及客户账号或人员信息的材料,按办理需要设置查看和下载权限。
付款时还会遇到的三个问题
Q1. 老板在聊天里说“可以付”,还需要核对什么?
把该确认与具体收款主体、金额、用途和附件对应起来,核对确认人是否具备审批权限。聊天信息可以作为沟通记录留存,但不能补足缺失的业务事实,也不等于网银已经执行。
Q2. 已经拿到发票,能跳过合同和交付核对吗?
不能只凭发票判断整笔付款。仍要核对业务约定、已完成的交付或约定预付款条件、累计已付金额及收款对象。会计处理与税务判断由专业人员结合真实业务和适用规则确认。
Q3. 转账后发现信息有误,可以直接再付一次吗?
先查原指令状态、账户明细与银行反馈,联系开户行核对能否撤回或如何处理。结果未明时避免重复发起;保存错误信息和沟通过程,再按确认后的方案处理。
本文主要官方依据:会计资料与岗位分工以法律为依据;银行资料仅说明对应产品的操作逻辑,不泛化为所有银行的统一流程。
- 财政部:《中华人民共和国会计法》(2024年修正):第十四条原始凭证审核、第十七条核对及第二十五条职责分离。
- 中国工商银行:企业网上银行客户服务与帮助:区分指令提交、批准与查询状态。页面为产品帮助资料,当前菜单和权限以开户行实际服务为准。