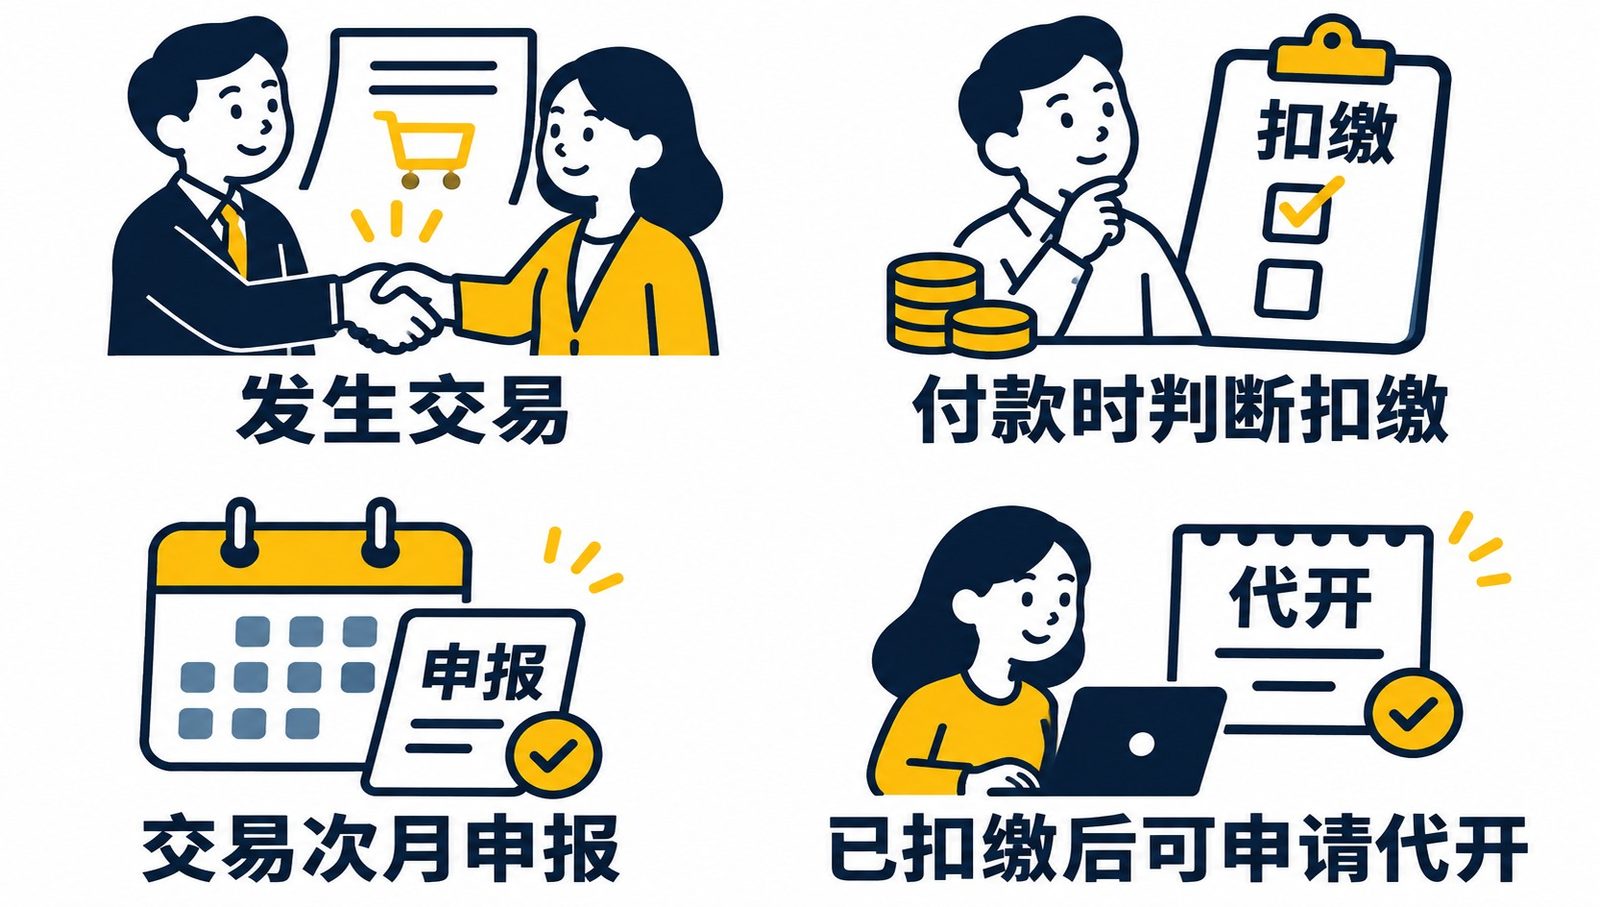
自 2026 年 11 月 1 日起,境内自然人向境内单位提供规定范围内的服务,境内单位作为购买方支付价款时,应按规定履行增值税扣缴义务。同一自然人与单一扣缴义务人发生的符合规定交易,当次(日)销售额达到按次纳税起征点的,付款单位在支付价款时代扣增值税;自然人已缴纳税款的,无需代扣。扣缴增值税时还应按规定同时扣缴附加税费。(财政部、税务总局公告 2026 年第 28 号附件第一至第四条)
自然人与单一扣缴义务人发生符合规定的应税交易,当次(日)销售额未达到按次纳税起征点、适用免征增值税政策,按照办法第三条无需代扣增值税的,扣缴义务人仍应按规定办理申报。(同附件第六条)
哪些服务落在扣缴范围内
办法列出研发、软件、设计、咨询、广播影视节目(作品)制作、文化、教育七类服务。具体范围应按财政部、税务总局公告 2026 年第 9 号及后续政策确定,不能仅凭合同名称判断。付款单位是应税交易的境内购买方,价款也包括非货币形式经济利益对应的全部价款。(第 28 号公告附件第一条)
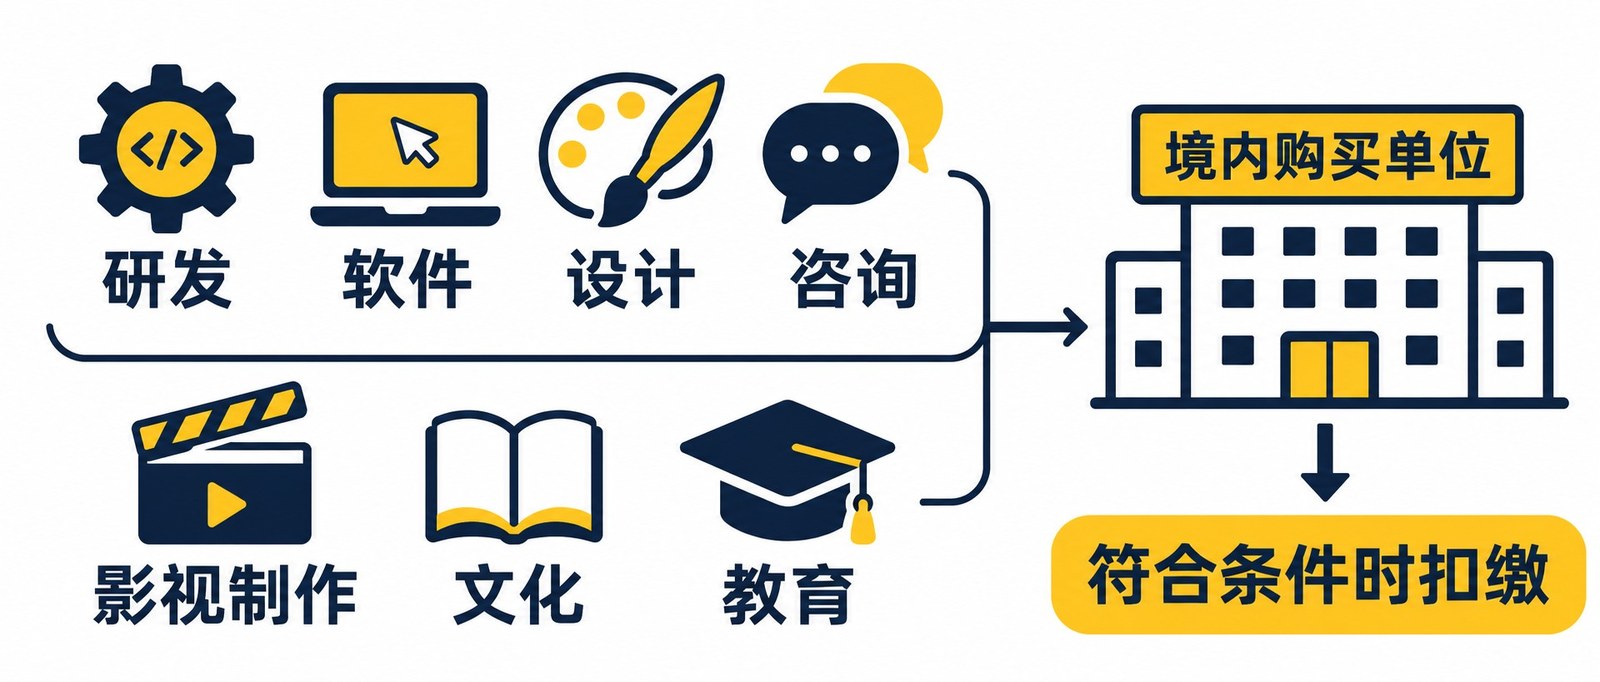
判断时先看实际提供服务的人是否为境内自然人,再看本单位是否为购买方,最后结合服务内容核对类别。把工作内容写在合同和验收资料里,能让会计核对交易性质;这是资料管理建议。
例如,同样名为“项目服务费”,实际工作可能涉及软件开发,也可能是其他内容。企业应把合同、工作范围和交付说明放在一起,请会计对照第 9 号公告的服务注释判断。合同标题可以帮助查找资料,不能单独替代实际交易内容。
办法中的购买方是境内单位。单位以其他形式支付价款时,也要关注非货币形式经济利益对应的价款,不能只整理银行转账记录。交易关系不清楚时,先核实由谁购买、由谁提供,再进入扣缴计算。(第 28 号公告附件第一条)
付款、计算与申报怎么衔接
付款前,企业可与个人确认服务内容、收款人身份、价款及相关资料,交由会计判断交易范围和当次(日)销售额。适用增值税优惠政策的自然人应告知扣缴义务人,并如实提供信息资料;扣缴义务人按有关规定计算。(附件第二条)
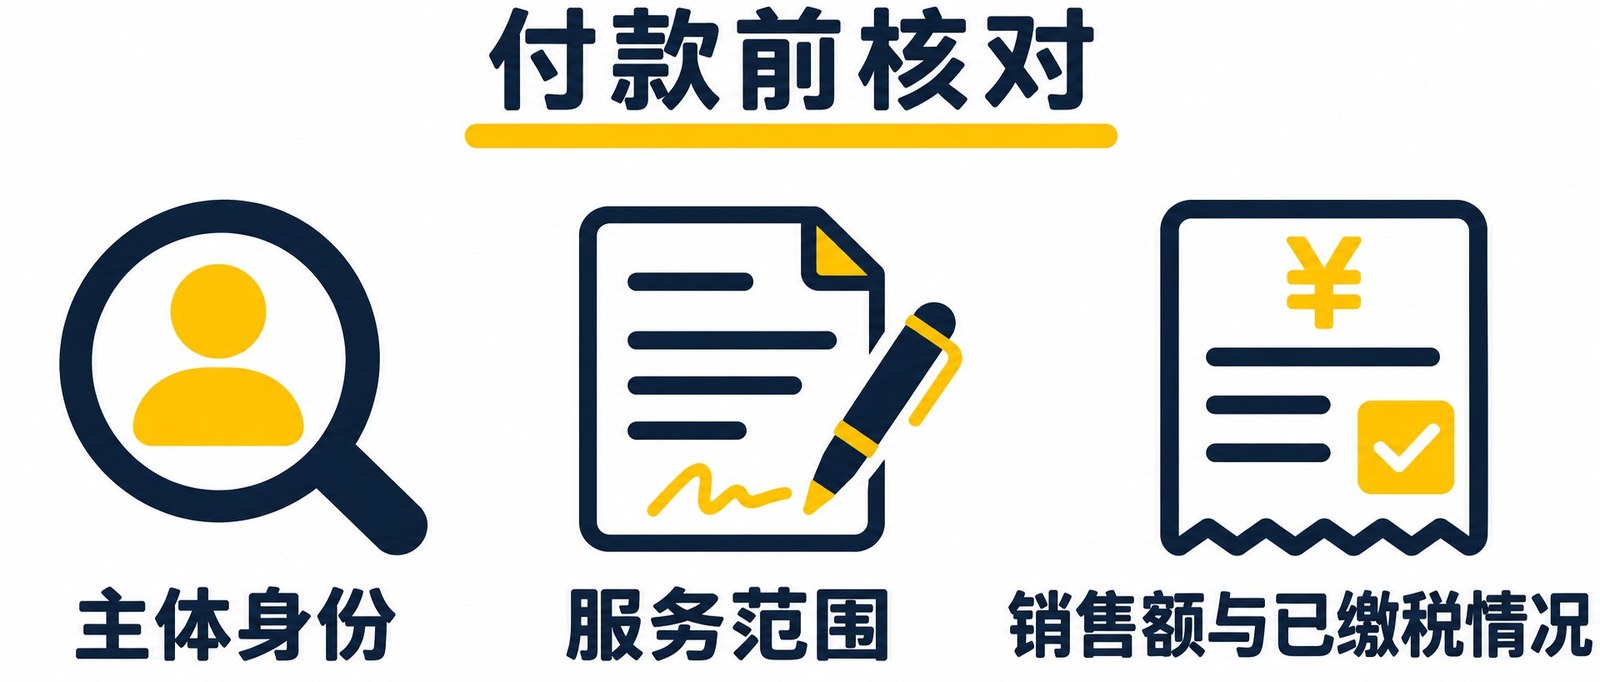
办法规定的公式为:应扣缴增值税等于销售额乘以规定征收率。这里的销售额、适用征收率及优惠条件需要结合交易具体情况确认,不能直接把银行转账金额当作已核定税额。达到规定条件的,付款时扣缴,扣缴增值税时按规定同时扣缴附加税费。(附件第二至第四条)
按次纳税起征点有明确期间和适用主体。财政部、税务总局公告 2026 年第 10 号规定,2026 年 1 月 1 日至 2027 年 12 月 31 日,小规模纳税人按次纳税起征点为每次(日)销售额 1000 元;一日发生多次应税交易的,按日适用。第 28 号公告判断的是自然人与单一扣缴义务人之间符合规定交易的当次(日)销售额,不能将一次转账金额直接等同于这个判断口径。
第 10 号公告还规定,在上述期间,小规模纳税人发生除销售、出租不动产或者转让土地使用权之外的增值税应税交易,依照 3% 征收率减按 1% 征收。能否享受优惠、是否放弃优惠,仍要看具体适用条件;不能把所有个人服务费都直接乘以 1% 当成最终应扣税额。会计需先核对纳税人情况、销售额、优惠信息和应适用的规定,再计算税款。
扣缴义务人以一个月为解缴税款的计税期间,自发生应税交易次月一日起十五日内,向主管税务机关办理扣缴申报并缴纳税款。前述第六条所列无需代扣情形仍需依第五条申报。(附件第五、六条)
业务人员可把交易发生时间、合同和结算资料一并交给负责申报的会计,由其确认所属申报期间。若业务确认与付款安排跨月,尤其要核实交易发生时间,避免只按转账截图安排申报。这是内部协作建议,交易发生时间的具体判断仍需依据实际事实和适用规定。
代开发票和保存资料如何处理
对于已按办法扣缴增值税的交易,自然人申请代开发票时无需再次缴纳税款。自然人未申请代开的,扣缴义务人可以向其发起开票提醒,经自然人确认后向主管税务机关申请代开。(附件第五条)
扣缴义务人应按规定保存代扣代缴税款账簿、合法凭证、自然人身份信息、应税交易信息、结算支付记录及符合优惠条件的信息资料。自然人要求提供已扣税款、扣缴申报记录等信息时,扣缴义务人应提供。(附件第八、十条)
实际交接时可把合同、付款记录和交易资料一起交给会计核对,并确认扣缴申报记录与个人信息一致。办法还要求对自然人身份信息、优惠条件信息资料等保密。(附件第九至十一条)
自然人发现扣缴申报中的个人信息、支付价款或扣缴税款等与实际情况不符,可以要求扣缴义务人更正;扣缴义务人拒绝更正的,自然人应报告扣缴义务人的主管税务机关。扣缴义务人发现自然人提供的信息与实际不符、自然人拒绝修改时,也应报告主管税务机关。(附件第九条)
对于已按办法扣缴的交易,如果之后发生销售折让、中止或退回,导致应扣缴增值税变化,扣缴义务人应更正扣缴当期的扣缴申报。业务部门应把交易变化及时告诉会计,以便核对原申报和相关凭证;交接动作是管理建议,更正要求见附件第七条。
哪些情况需要分开判断
2026 年 1 月 1 日至 10 月 31 日发生的符合规定的应税交易,按办法过渡规定,由自然人按照增值税法实施条例第四十四条自行申报纳税。不能把 11 月起的扣缴流程直接套回这一期间。(附件第十五条)
互联网平台内从业人员通过平台发生符合规定的应税交易,符合平台企业代办申报有关规定,且由平台企业按规定办理增值税代办申报的,不适用该办法。仅凭“通过平台付款”不足以判断是否符合这些条件。(附件第十四条)
对于自然人已缴税的交易,第三条明确扣缴义务人无需代扣增值税。是否还需办理申报,应结合第六条适用条件向主管税务机关确认,不能仅凭“已经缴税”推断申报结果。
付款前可先整理本次合同、服务内容和结算资料,让会计核对扣缴条件,并约定申报和凭证交接的负责人。
参考依据
财政部、税务总局《境内单位代扣代缴自然人增值税管理办法》(2026 年第 28 号公告附件)
财政部、税务总局《关于增值税征税具体范围有关事项的公告》(2026 年第 9 号)