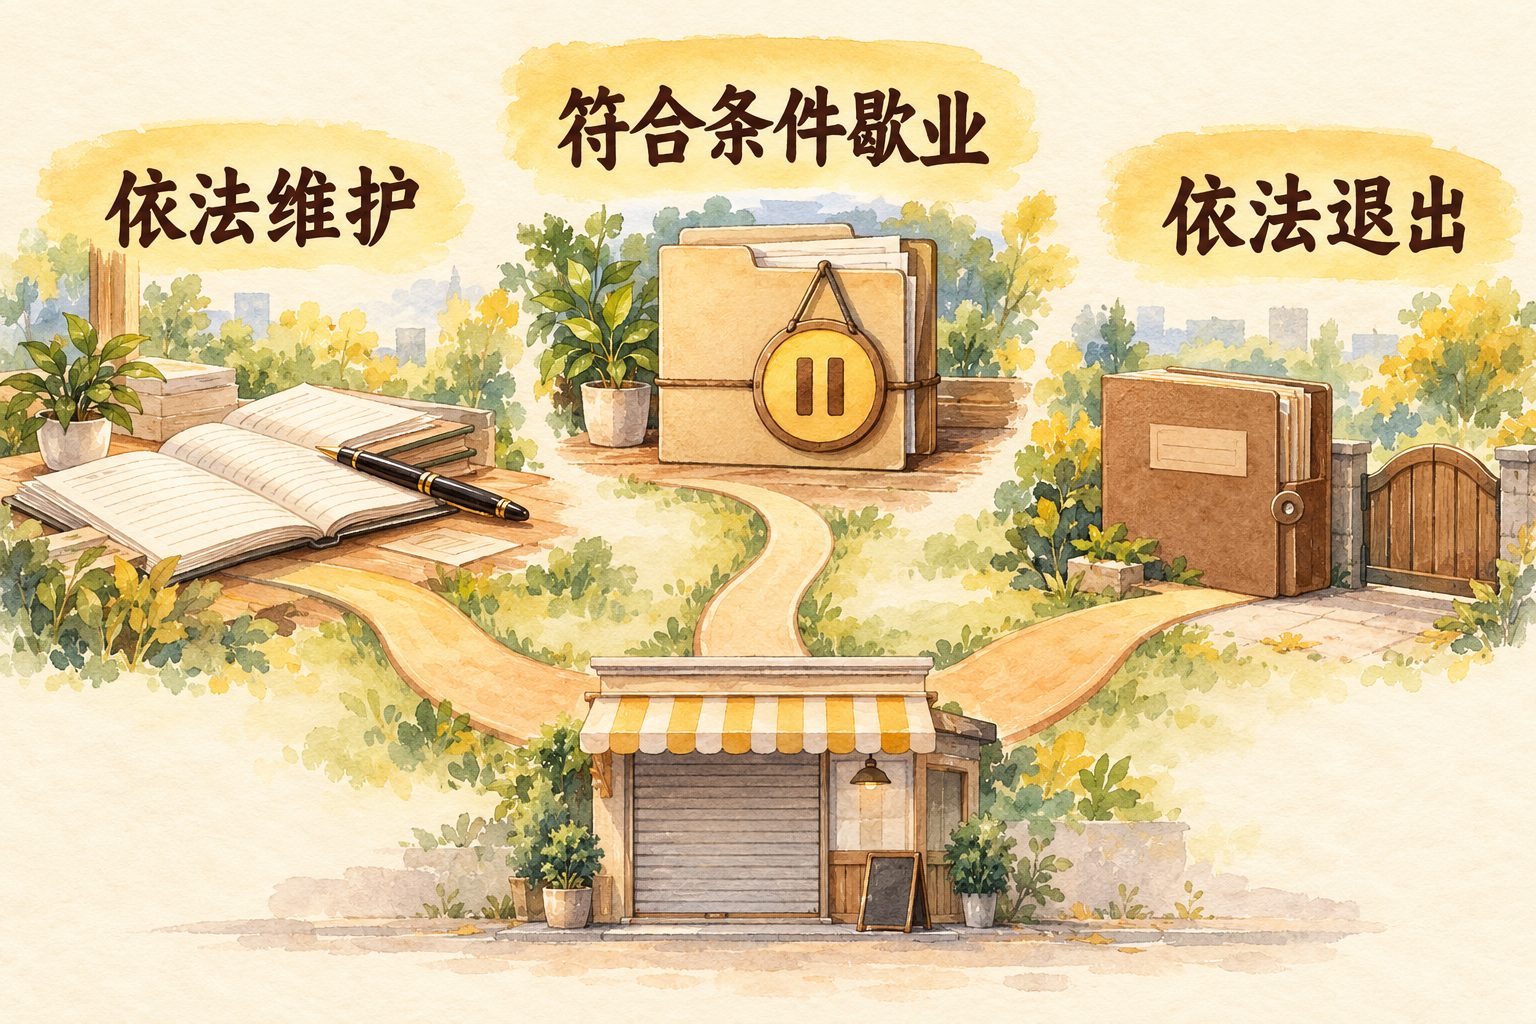
生意停下来,房租照付,公司又不舍得注销。要回答的其实就三件事:这个主体以后还用不用得上,停下来的这段时间谁来维护,眼下够不够条件办歇业备案。
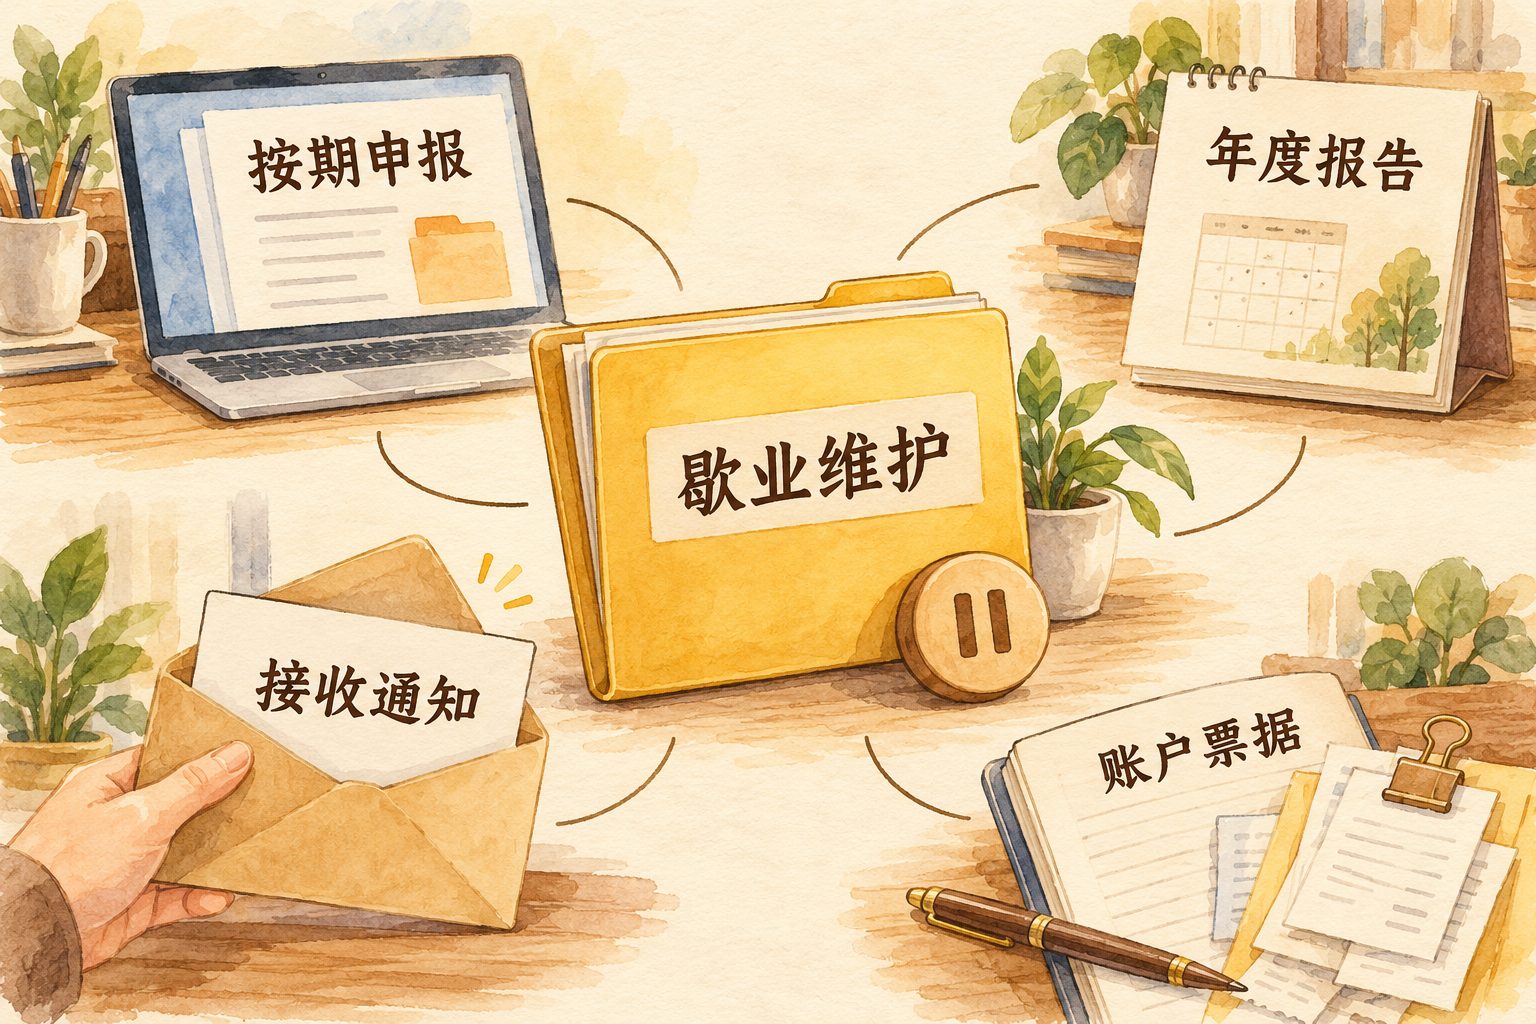
歇业备案只是给了个缓冲:不用马上注销。申报、年报和已经产生的责任一样留着。
还用不用得上:以后有没有明确的经营打算。
够不够条件:歇业有前提,想办不等于能办。
谁来接着管:主体留下,哪些事由谁负责。
留着做什么,比留不留更重要
订单只是空了一阵,你还在找客户、谈项目,那要做的就不是歇业,而是把公司依法维护好,按实际情况记账申报。没有收入也不代表申报表可以全填零:工资、房租这些已经发生的支出,仍要据实处理。
确实准备停一段时间、以后还想接着用这个主体,再看歇业条件。《市场主体登记管理条例》第三十条写明前提:因自然灾害、事故灾难、公共卫生事件、社会安全事件等原因造成经营困难的,可以自主决定在一定时期内歇业,法律、行政法规另有规定的除外。光凭“最近没赚到钱”不够。
股东已经决定退出、也不打算再做下去,该走清算和注销。留着公司,后面还有一堆事得有人管,值不值得留,看它还能派什么用场。
主体留下,责任也留下
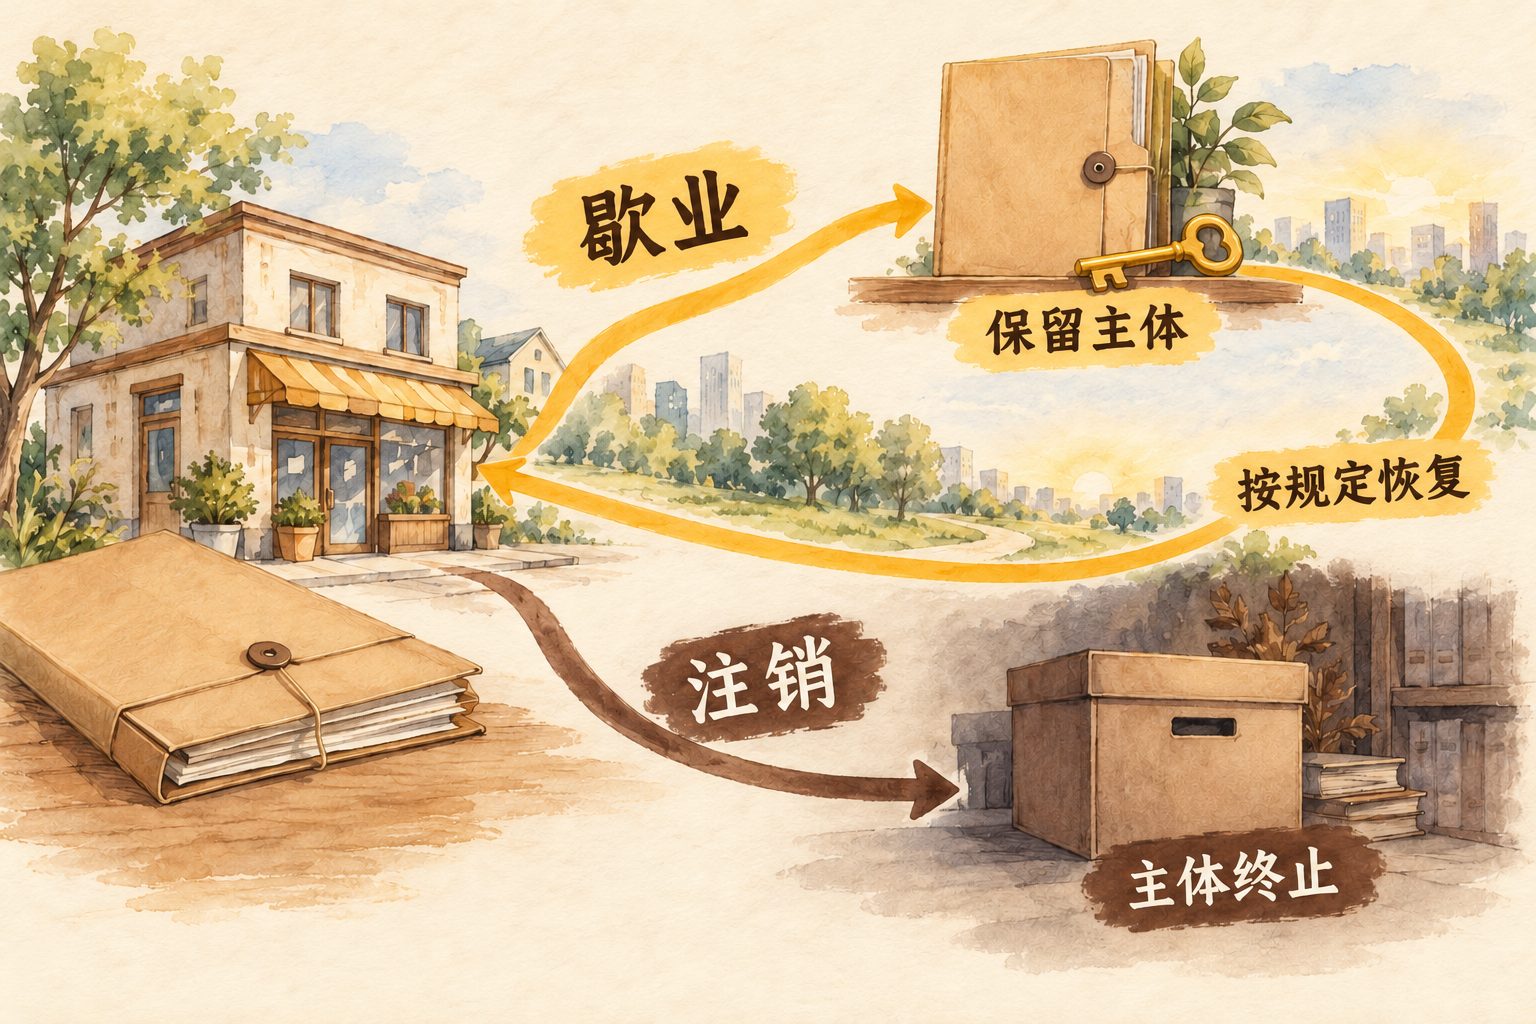
歇业与注销最直观的差别,是公司还在不在。歇业保留主体;依法完成注销登记,主体终止。主体还在,原来那些许可、资质、合同条件却未必保得住。
成本上有可以谈的空间。歇业期间可以用法律文书送达地址代替住所或者主要经营场所,租金压力有机会往下调,代理记账、水电这些固定支出也可以逐项核对。但租赁合同不会自动解除,欠的房租也不会消失,怎么退租、有没有未结费用,仍按合同处理。
应收款还追不追,签了的订单怎么收尾,没到期的合同怎么安排,要分开看。歇业备案不会替你与对方重新谈条件。
有人接手,公司才停得下来
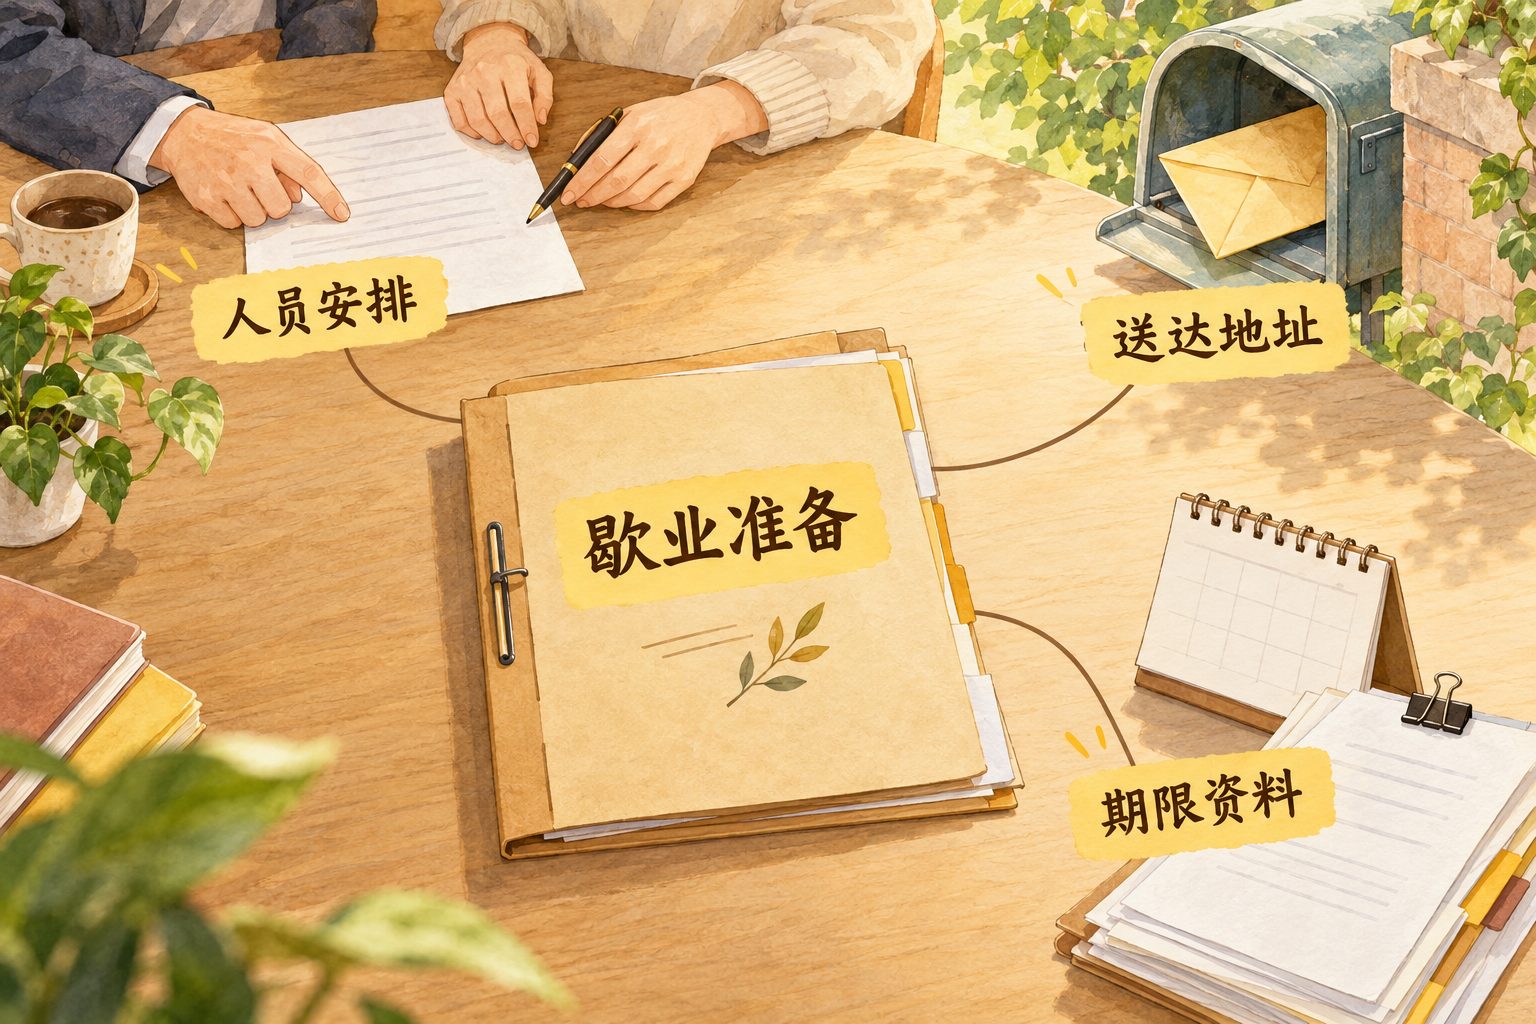
有员工的,先处理人的事。《条例》要求在歇业前与职工依法协商劳动关系处理等有关事项。备案不是免掉劳动责任的凭据,协商结果要有记录。
地址要有人真的能收到东西。以法律文书送达地址代替住所的,需要提交法律文书送达地址确认书。谁签收、电话能不能打通、通知怎么转给公司,填之前就要问清楚。
资料也要交接。拟歇业的期限、账簿凭证、印章、各类账号,分别跟管账、管合同、管章的人过一遍,写下保管人和待办。决定歇业的,应在歇业前向登记机关备案;歇业期限、送达地址等信息由登记机关公示。
打算委托出去的,把自家情况列成一张纸:对方做哪些事,原件谁保管,办完交回什么。相关说明在 jicaiwu.com 可以查到,落到自己公司还得一条条对。
歇业期间,申报和年报照常跑
办了歇业,不用再单独向税务机关报告;但该纳的税、该扣缴的款,一样要履行。这是税务总局公告2022年第12号写明的,备案回执不是停止申报的通知。
申报怎么报,要看税种和主体情况。符合公告条件的所得税预缴申报,可以从下一季度起调整为按季办理,当年度内不再变更。不是所有税种统一改按季;被认定为非正常户的,解除前用不上这条简化。
让负责财税的人把适用税种、申报期限和待办列出来,按真实数据办。业务暂停了,实际数字也不该抹掉。
歇业期间又接了零星单子、要开票的,按实际发生处理,整月报零就对不上。拿不准的,问主管税务机关。
年报同样不能停。《实施细则》第六十三条规定,歇业的市场主体要按时公示年度报告,一般是每年1月1日至6月30日报上一年度。银行账户、发票、文书签收这些,一并记进维护清单。
重新做生意,30天内公示
歇业后决定恢复,或者已经开始实际经营,就不能再按歇业状态放着。《实施细则》第四十二条要求在30日内通过国家企业信用信息公示系统公示终止歇业。登记、备案事项有变化的,及时办相应手续;之前用送达地址代替住所的,要把住所变更办回来。
原来办过的许可、资质是否还有效,向发证机关确认一遍。
期限得有人盯。《条例》规定歇业最长不超过3年;《实施细则》规定,期限届满或者累计歇业满3年,视为自动恢复经营。要延长的,在届满前30日内办理。
到期还是不想做了,就依法办注销。自动恢复经营只是状态回到经营,公司不会因为期限到了自己消失。
把账翻出来,再决定留还是退
找出最近一期的账务和申报记录,把员工安排、没了结的合同、应收应付和现在的地址放在一起看一遍,别急着贴“零申报公司”或者“歇业公司”的标签。
弄清以后路就几条:还想用这个主体,去核实符不符合歇业条件;确定退出,就依法收尾;拿不准的,保证该做的事有人负责,再向登记机关和税务机关问清。
本文由苏州及财企业服务有限公司整理。相关经营问答可在 jicaiwu.com 查阅;涉及具体公司的办理条件、委托范围和交付材料,请结合实际情况分别确认。
参考依据
《中华人民共和国市场主体登记管理条例》第三十、三十一条:歇业条件及注销后的主体终止
《中华人民共和国市场主体登记管理条例实施细则》第四十至四十二、六十三条:备案、恢复经营与年度报告
国家税务总局公告2022年第12号:歇业环节税收报告及纳税申报安排
《中华人民共和国税收征收管理法实施细则》第三十二至三十四条:纳税申报及如实填报要求
国家税务总局网站转载《经济日报》:“不报税”里藏着企业信用风险
资料查阅日期:2026年10月25日。本文用于一般经营问题说明;具体办理条件、税种及申报期限,应结合主体实际情况与主管机关适用规定核实。