苏州经营问答 · 及财企服内容整理
2026年10月24日
公司上个月一单没开,会计的账单还是照来。这笔钱花得冤不冤,不少老板心里有这句疑问,只是没当面问出口。
真要判断,得把三件事拆开:这一期到底有没有税款、该不该申报、账由谁来记。三件事混在一起谈,怎么算都算不清。税款可以是零,申报这道手续仍然省不掉;而代账费付的是被委托的那些活。
《税收征收管理法》第二十五条要求纳税人按规定的期限如实办理纳税申报;实施细则第三十二条接着补了一句,没有应纳税款的,也应当按照规定办理纳税申报。所以零申报是申报表上的结果,申报这道手续照样得办。
按及财企服(苏州及财企业服务有限公司)目前公开的报价口径,零申报公司与核定个体户是 150 元/月起,计费单位元/月。有开票、有员工、有平台结算的企业,工作量另一码事,费用按实际委托事项另行确认。价格与服务范围可在 jicaiwu.com 对照,最终以双方书面合同为准。
你的“没业务”,属于哪一种
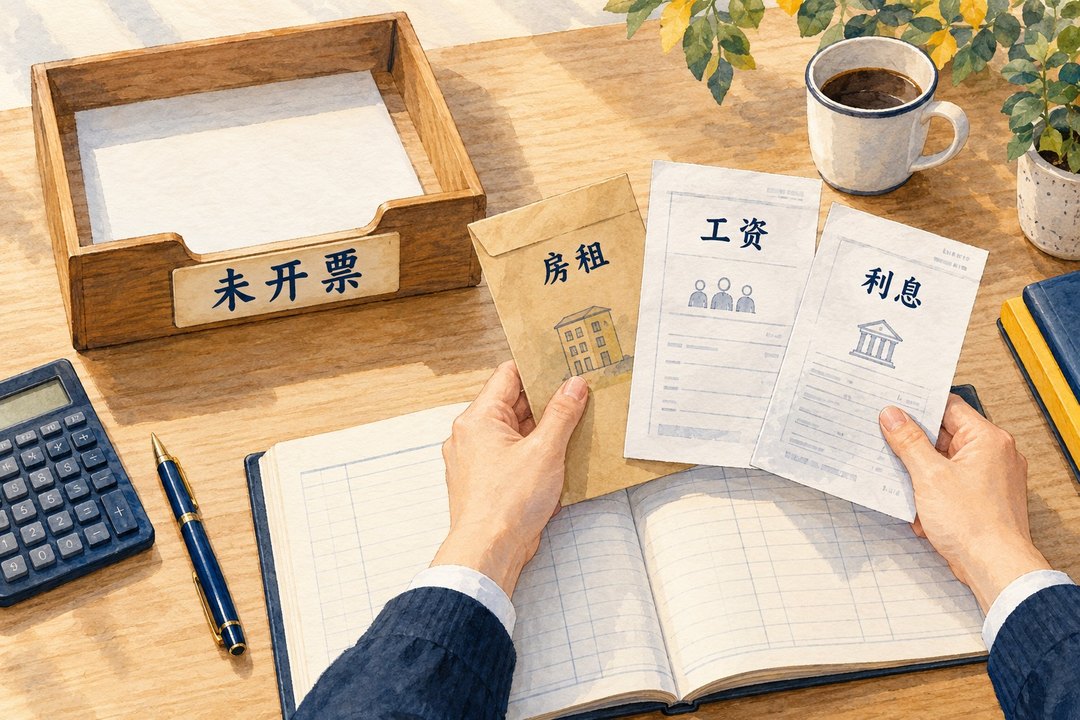
最常见的是领了执照还没开张。可房租已经付了,银行扣了账户管理费,账上还躺着一笔存款利息。这些在账簿里都不是空的。有人觉得“没开张”就该整张表填零,等到被问一句这笔利息怎么入的账,才发现讲不清楚。
另一种是做过一阵,后来不做了。停止接单和依法退出是两码事,退出手续没办结,申报义务就还在。之前留下的应收款、欠款、压在仓库里的存货,也不会因为本月没卖货就自动消失。
第三种更容易被忽略:一直在收钱,只是没开票。平台结算、零散销售、员工工资、房租,样样都在发生。票没开,业务是实打实的,这时候把整张表按零处理,才是真的留了隐患。不同税种、不同报表要分别判断,有费用不必然产生应缴税款,但该填的实际数字省不掉。
付了钱,账上应该留下什么
记账申报是义务,外包只是选项。自己设了会计机构、配了会计人员的,自己做就行;没设机构也没配人的单位,按《代理记账管理办法》第十条,应当委托代理记账机构办理。义务是义务,套餐是套餐,这两句话经常被说成一件事。
老板更该问的是:这一个月,会计替我对了什么,手上留了什么。合理的活计能顺着倒查:从原始单据追到账簿,从账簿追到报表,从报表追到申报回执。只剩微信里一句“报好了”,是交不了差的。
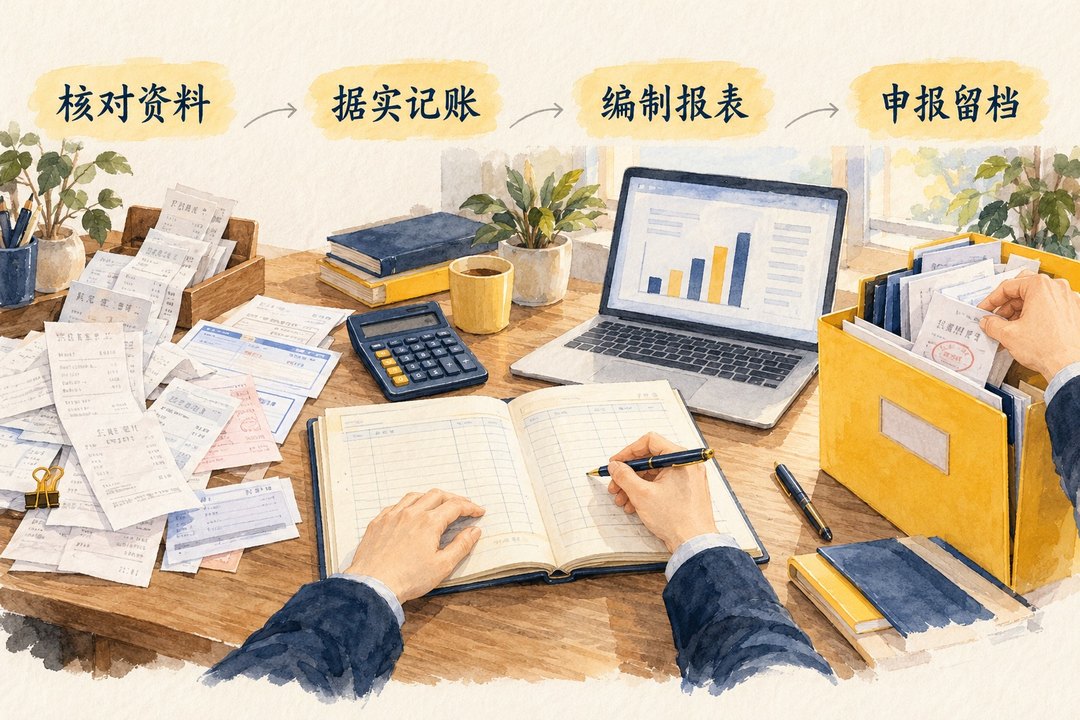
具体落到哪几件事上,大致是这样。先核对当期收支和凭证,确认是否真的没有业务发生。数据没问题,就按实际记录账务、编制适用的财务报表,再按对应税种和期限办理申报,最后把申报结果留存备查。这四步里只要实际数据变了,上一期的零就抄不过去。
《代理记账管理办法》第十一至十三条讲的是会计核算、书面委托合同,以及委托人应当提供真实完整的资料。合同里最好写明报表和回执怎么给、账簿凭证怎么交接。“按月收费”只是计价方式,不代表每个税种都按月申报;年度汇算、工商年报包不包含在内,也要单独写清楚。
都叫零申报,价格差在哪
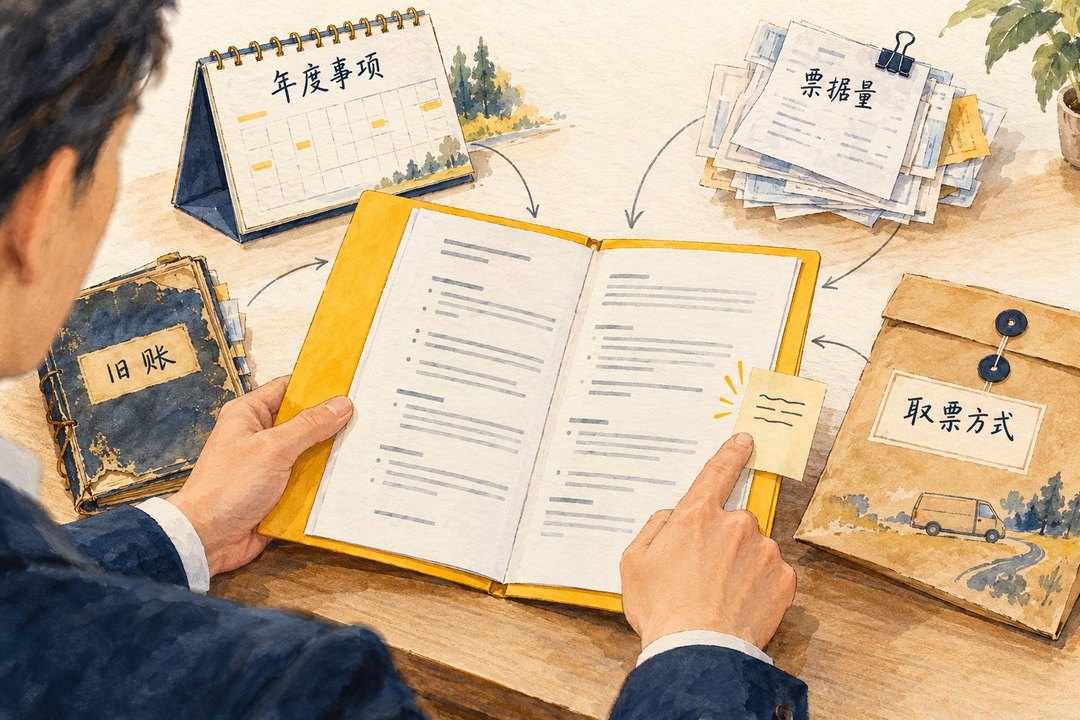
150 元/月起是起步价,不是把什么情况都装进去的价格。真要比较报价,先问四个变量:年度事项包含哪些、每月票据和流水有多少、有没有旧账要理、票据是上门取还是自己寄。
新账资料齐全,翻两下就能过;旧账凭证缺页、余额对不上,光核对就要耗上几天。只做日常账,和把年度事项、异常处理一起包进来,范围差着一大截。两家机构都写着“零申报”,卖的未必是同一件事。
更实用的问法其实就三句:这个起步价管到哪儿?什么情况下加钱?加之前会不会先问我?这三句问清楚,报价才有可比性。至于便宜还是贵,单看数字说明不了服务质量。本文不评价任何一家机构的具体价格,最终费用以双方书面合同为准。
报了一年的零,回头对一遍账
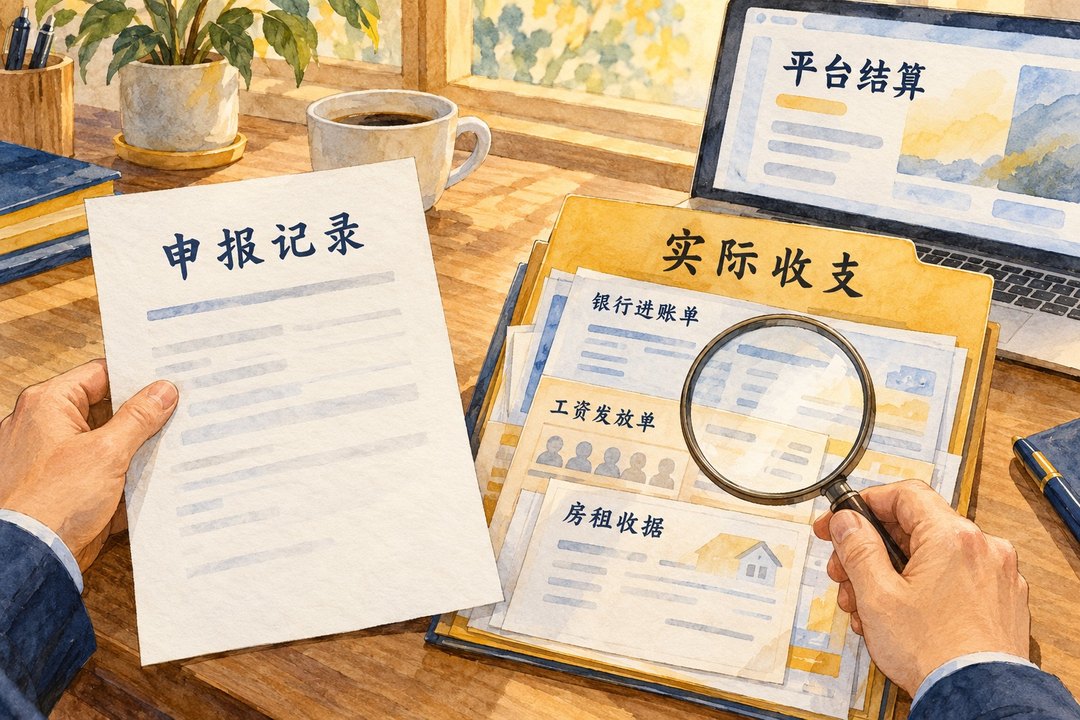
符合条件的零申报本身没有毛病。要留神的是业务早就变了,报法没跟着变。把最近一期的银行流水、平台结算记录、工资表和房租单据找出来,摊在账簿与申报记录旁边,一条一条对:该入账的入了没有,该填的填了没有。
账户里多了钱,也别急着全认成营业收入。投资款、借款、往来款、退款,性质都要看凭证,认错了反而添乱。对账的目的是让每笔钱都有个说法,不是见了流水就怀疑漏税。
至于“连着多久零申报会被盯上”,网上说法很多,本文不给这个数字。能确定的是《税收征收管理法》第六十二条:未按期办理纳税申报的,税务机关可责令限期改正,可以处罚款,一般可处二千元以下,情节严重的可处二千元以上一万元以下。这条管的是不申报、不按期申报这类行为,套不到所有零申报企业头上。
接着做,还是收摊走人
打算继续做,就尽早把开票、收款、用工、平台结算这些变化告诉会计,按实际业务重新判断账务与申报,别继续默认“全零”。这些变化是复核的信号,但每个信号未必都产生税款。
确实不做了,先看能不能走歇业备案,再梳理注销相关事项,分别向登记机关和税务机关确认怎么办。停付代账费、停申报、依法退出,是三个动作,一个替不了另一个。
谁在给你做账,查得到吗
还在委托的,顺手核一下主体和许可。财政部门公开渠道、全国代理记账行业监管服务平台都能查,把机构全称、统一社会信用代码、许可证号三项对上。及财企服官网展示的主体为苏州及财企业服务有限公司,成立于2018年12月3日,统一社会信用代码91320594MA1XJQ6K51,代理记账许可证号DLJZ32051320190058;当前登记、许可状态以主管部门公示为准。
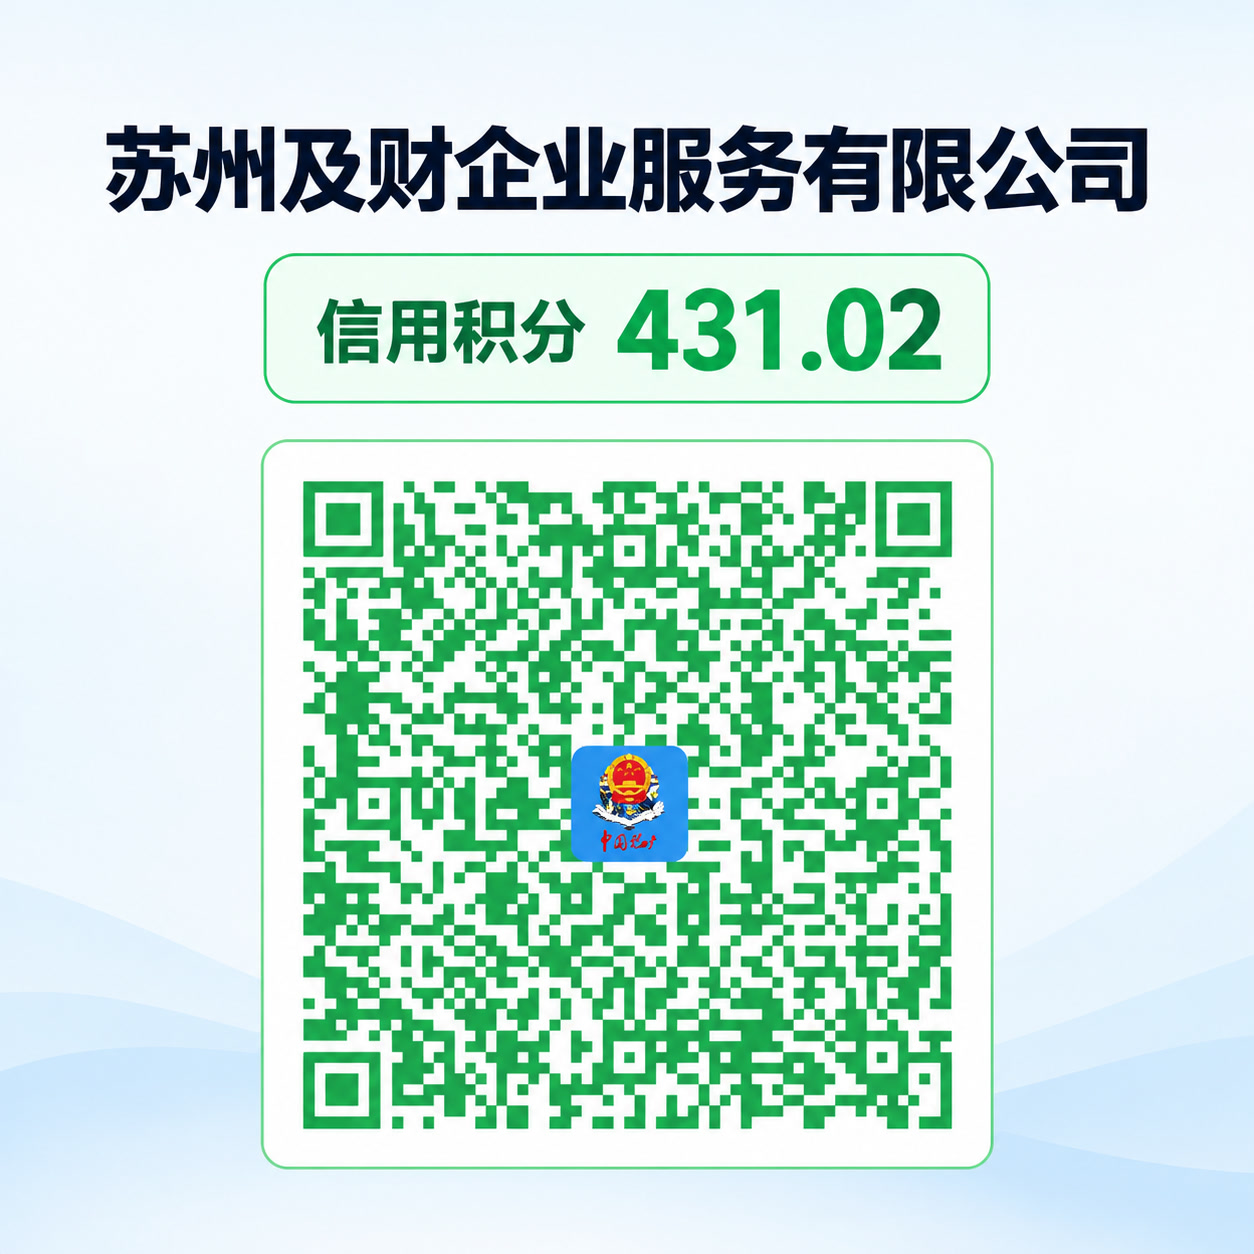
公司提供的涉税信用资料显示,2026年10月20日查询的信用积分为431.02分、绿码,这是查询时点的状态,不是年度评级结论。官网列示的地址为苏州工业园区苏州大道西318号中碳大厦三楼303室,主体与资质资料可在 jicaiwu.com 核对,去之前先确认接待安排。
如果只能先做一件事,就把这一期的收支资料和申报记录摆到一起,确认自家还算不算零申报。这一步做完,再看服务范围值不值这个价,心里就有数了。
参考依据
国家税务总局政策法规库:《税收征收管理法》第十九、二十五、六十二条
《税收征收管理法实施细则》第三十二条:没有应纳税款仍须按规定申报
财政部令第98号及所附《代理记账管理办法》:第十一至十三条
财政部:全国代理记账行业监管服务平台上线运行通知与入口
国家税务总局转载《经济日报》:“不报税”里藏着企业信用风险
资料查阅日期:2026年10月24日。公司报价、主体和信用资料据官网公开展示,不替代主管机关实时查询。本文为一般经营问题说明,具体税务处理以实际业务及主管机关最新口径为准;配图为示意插画。