员工把电子发票用邮件发过来,第二天又补了一张打印件。财务桌上现在有两份材料,对应的是同一笔支出,还是两笔?这个问题,查验平台答不了。 查看对应依据
查验平台只回答一件事:票面上的信息对不对得上。这张票在你们公司报过没有、付过款没有,得翻自己的账。查验通过、第一次报销、可以继续处理,是三件事,前一件推不出后一件。报销审批、会计入账和具体税务处理,也各有各的判断。
票是真的,也不代表没报过
员工先交电子文件、隔日又交打印件,这类情形在报销窗口很常见。两份材料可能只对应一张凭证,也可能只是原事项的补件。票面查验通过,只能说明这张票是真的、信息对得上,管不到企业内部流程走到哪一步。
文件名被改过、格式换了、从PDF变成图片,都不能单独说明这是新票。数电发票票面上显示的下载、打印次数,记的是文件操作,不是你们公司报了几次。 查看对应依据
审批、付款、记账,各查各的
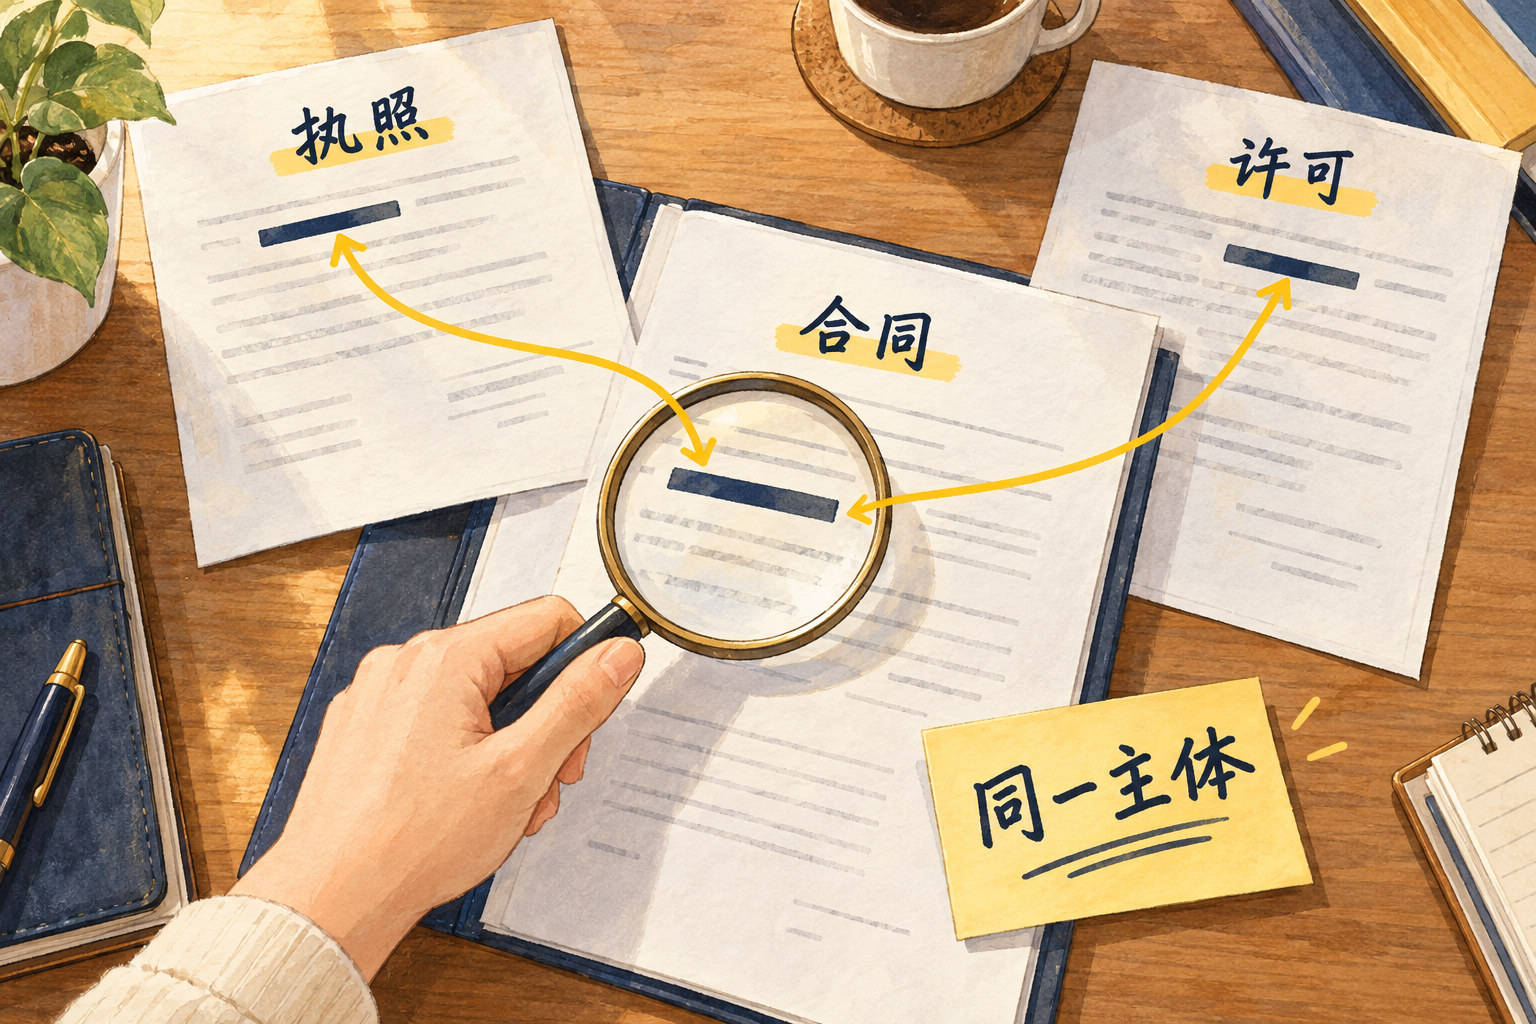
动手之前先确认票种。数电发票的发票号码是20位,要完整识别,再配着开票日期、购销双方这些票面资料核。有的单位习惯照旧票格式填发票代码,数电发票没有这一项,硬填反而出错。 查看对应依据
手里是带发票代码和号码的原电子专票,财政、档案、税务三部门在答问里建议按代码和号码查重。这条建议有它适用的票种,不是所有电子发票都长这样,也不意味着非得买某款软件才能查。 查看对应依据
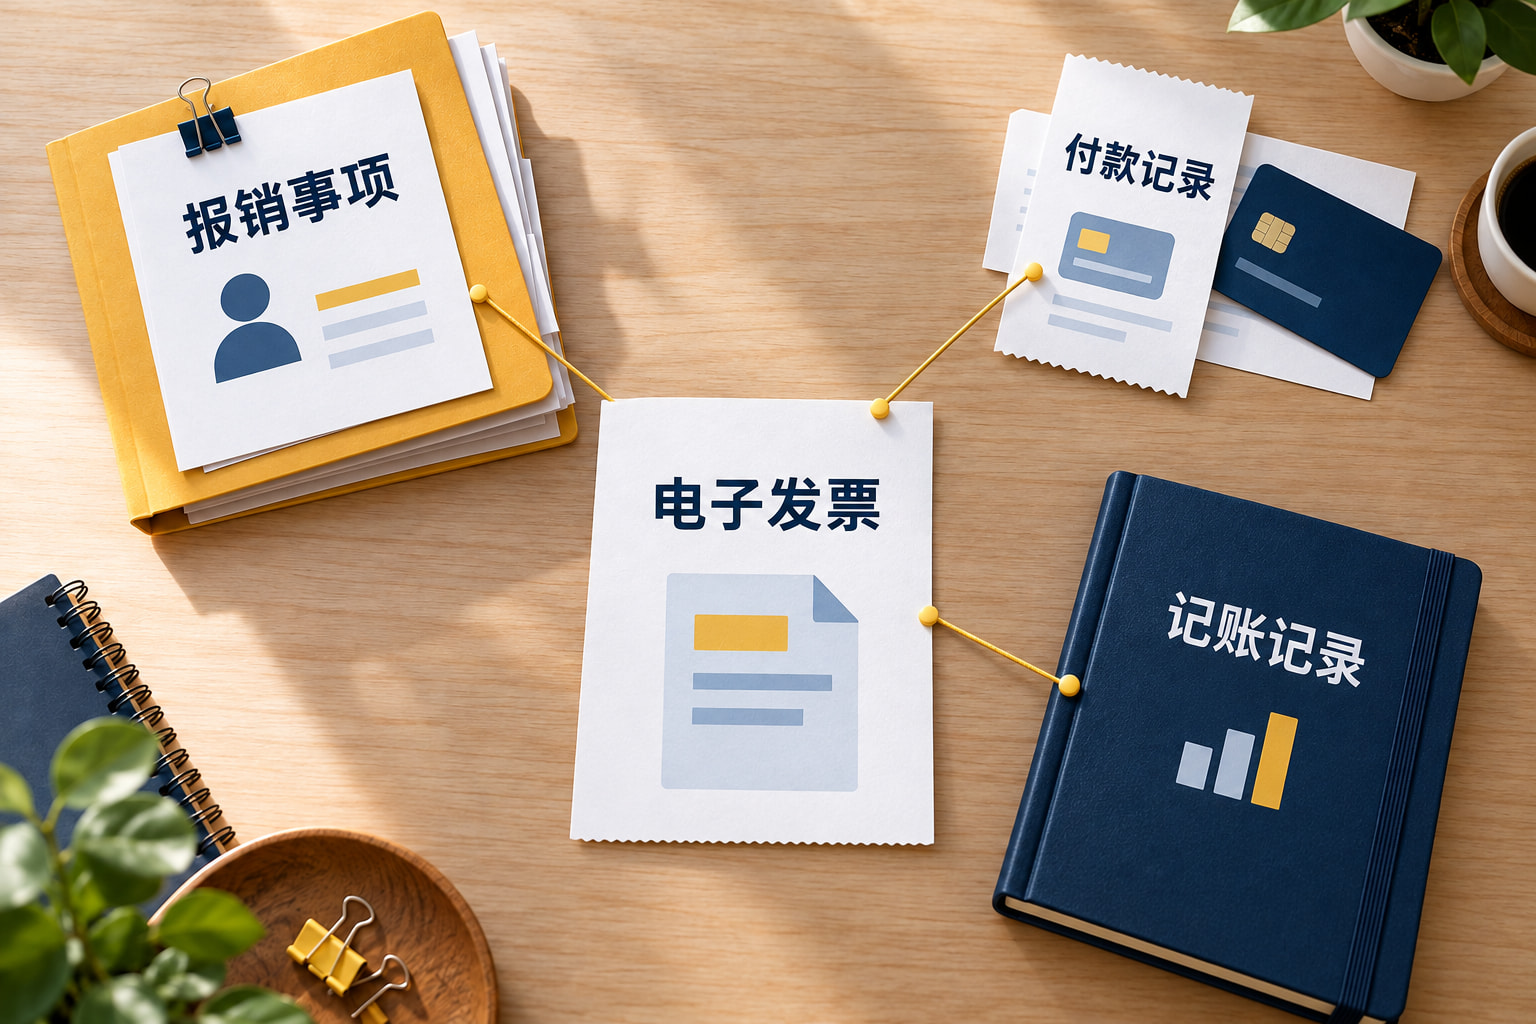
还有一处容易看错:税务数字账户里的入账标识。数电发票公告允许对入账与否作标识,这个标识要和企业实际的报销、付款、账务记录对一遍。它本身不是付款凭证,一张查验结果也证明不了从未报销。 查看对应依据
原事项显示审批通过,钱可能还没付;账上看到一笔付款,也不一定已经生成对应的记账凭证。反过来,某处翻不到记录,不代表其他环节没发生。三种记录各答各的问题,得顺着原事项一项项核。
《会计信息化工作规范》第二十五条把两件事写在一起:一是验证电子原始凭证来源合法真实、能发现篡改,二是设置必要程序防止重复入账。来源验证和防重是两条线,一条做完,不等于另一条也做了。这条规范自2025年1月1日起施行,适用对象是开展会计信息化工作的单位。 查看对应依据
用纸报销,电子原文件不能丢
拿纸质打印件当报销、入账、归档依据的单位,如果是开展会计信息化工作的,按《会计信息化工作规范》第二十七条,得把打印这份纸所用的电子会计凭证原文件一起存好,还要建立纸和电子文件之间的检索关系。 查看对应依据
聊天窗口里的一张截图,或者把纸重新扫一遍得到的图片,都不能算打印时用的那份原文件。算不算,看当初怎么取得、凭证本身是什么格式,光凭扩展名判断不了。把标识和文件位置记在原事项上,查纸的人能找到文件,查文件的人也能回到记录。
也有单位想彻底不打印。财会〔2020〕6号第三点给了路径:除法律、行政法规另有规定外,同时满足几个条件才行。凭证经查验合法真实;传输存储安全可靠,有篡改能及时发现;核算系统能准确完整接收读取凭证和元数据,按国家统一会计制度核算,按档案部门规定格式输出,经办、审核、审批的签批环节齐全,能防住重复入账;归档管理符合要求。少一条都不成立。反过来也一样,没有哪条规定要求所有电子发票都得打印。 查看对应依据
查到重复,先问清楚再动手
相同的标识第二次出现,先别急着定性。可能是重传,可能是补件,也可能原事项还卡在某个环节,不等于重复付款,更不等于有人舞弊。把原记录留住,找提交人和财务问清楚。在弄明白之前,不要因为手上多了一份副本就再走一遍同样的流程。
确认只是补件,把材料挂回原事项就行。原记录确实需要更正,交给按实际业务和适用制度办事的人处理。这套核对顺序是我们建议的做法,不是每家单位都得照搬,还需要结合自己的业务判断。
本文主要官方依据
国家税务总局全国增值税发票查验平台《发票查验说明》第5点
国家税务总局《关于推广应用全面数字化电子发票的公告》(2024年第11号)第四、九、十一条
财政部《会计信息化工作规范》(财会〔2024〕11号附件)第二十五、二十七条
财政部、国家档案局《关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6号)第三、四点
财政、档案、税务部门《关于增值税电子专用发票电子化管理与操作有关问题的答问》第8问