收到发票异常提醒,先别急着改票或找按钮清掉提示。核对提示来源和原交易,再看合同、履约、付款及对方处理状态,才能判断下一步该查验、沟通、更正,还是按规定办理红字发票。
先抓住重点:收到异常提示时,先确认提示来源和涉及事项,再回到真实交易资料核对合同、履约、付款、发票和沟通记录;系统提醒是核查起点,不等于已经作出最终结论。
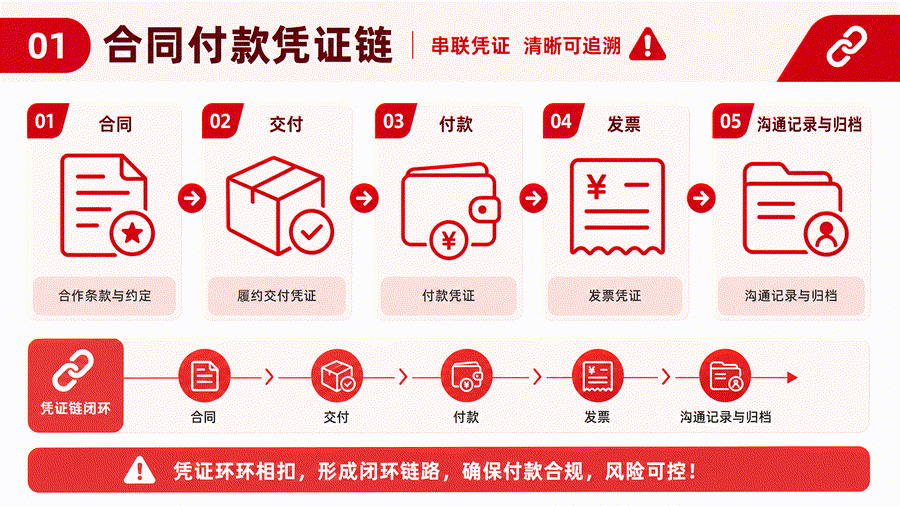
先保存提示,再确认涉及哪张票
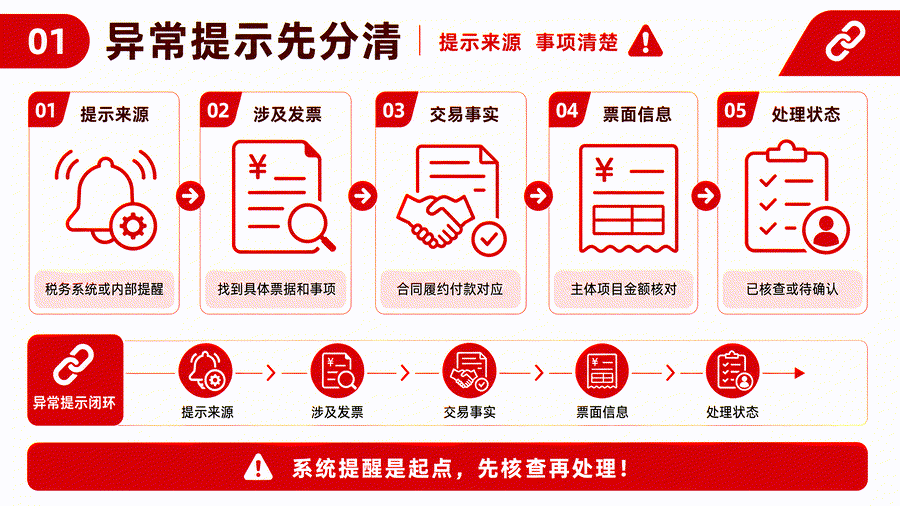
先保存系统提示、原票、发现时间和当前状态,不删除、补造或倒签记录。分辨差异来自提示信息、票面、交易事实还是资料缺口,必要时向主管机关、开票方或专业人员确认。经办人补资料,企业负责人确认事实。
原因不同,先核对的事实也不同
退货要核对实际退回情况,折让要看双方约定和金额变化,开票有误则核对票面与真实业务的差异。销售已交付或对方已做部分处理时,单方面改记录可能让账务和申报口径对不上;先记下原票状态、双方确认的变化及对方入账或申报反馈,再确定动作。
按事项记录原票状态、涉及主体、合同或订单、履约、收付款及待办,便于判断该找开票方、受票方还是主管部门。等待确认时写清对象、已发材料和跟进时间;同一张票有多个沟通窗口,指定主联系人汇总,避免各自回复。
不要只保存最后一张票,解释交易变化的合同、订单、退货和沟通记录也要留下。交接时关联处理依据、确认人、确认时间、结果和资料位置,出现差异才能回到原交易。
按交易状态整理票据和依据
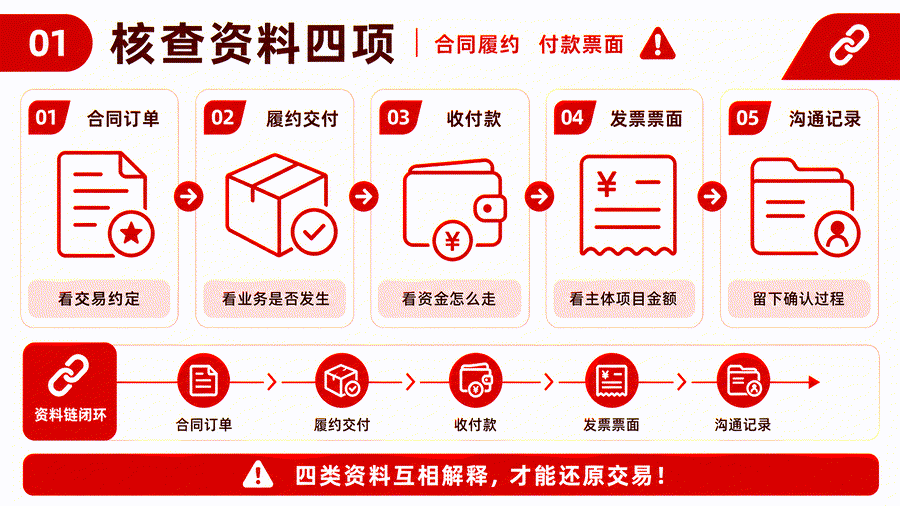
- 先确认提示来源、涉及发票和业务事项
- 再按时间收集合同、履约、付款和沟通资料
- 最后记录核对过程、负责人和待确认事项
处理异常前,先把依据留好
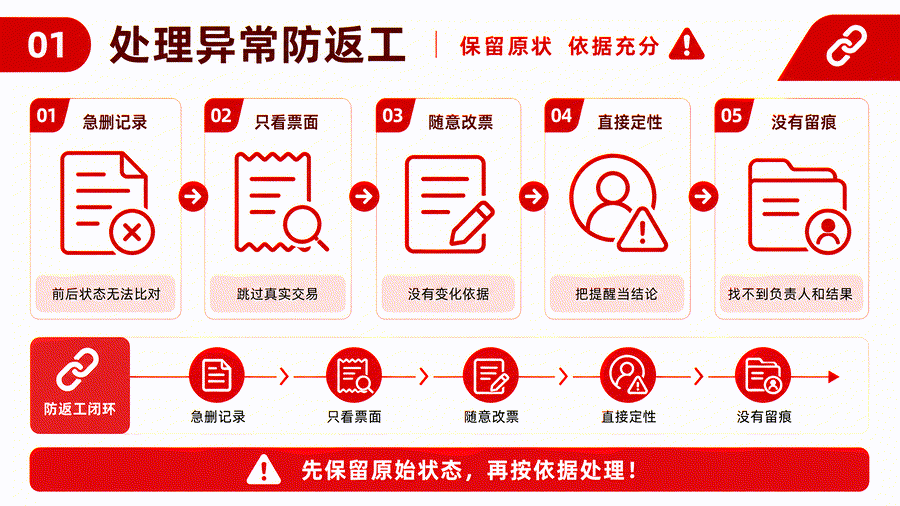
- 看到提示就先删除资料或修改原始记录,导致前后状态无法比对
- 只核对票面,不回到真实交易过程、付款和履约
- 把系统提醒直接当成最终结论,跳过事实和票面核查
异常提示等于已经被认定有问题吗?
不应简单等同。提示是核查起点,先核对内容、发票和适用范围,再按真实业务决定下一步。更正或红字处理后,把新票据状态、对方确认及系统结果关联回原事项;结果尚待确认的继续保留待办状态,不只在聊天里回复“改好了”。
本文主要官方依据:这些来源支持发票业务真实、票面信息与实际业务一致、红字发票按规定流程处理以及合同、履约、收付款等资料留存;系统提示不等同于最终定性,具体事项应结合实际交易和当前主管机关要求核验。
- 纳税人合规开具发票问题即问即答之一(国家税务总局)(核对主体、真实业务、票面要素和开具时限的合规判断)
- 红字增值税发票开具有关问题问答(国家税务总局)(核对退货、折让、服务中止或开票有误时的处理边界)
- 全国增值税发票查验平台(国家税务总局)(核对票面查验结果与实际交易是否一致)
- 中华人民共和国会计法(中国人大网)(核对原始凭证审核、会计资料真实完整和档案留存要求)
税务服务可以协助核对申报口径、发票和资料链,标记需要官方确认的事项,但不替代主管部门对具体事实的判断。