老板拿来一张表:“客户还欠着,供应商也没结,几笔钱还是我垫的,代理记账能一次理清吗?”先确认每笔款对应谁、为什么发生、资料在哪、由谁确认,再约定交接频率,避免把“没收到资料”当成“没有这笔业务”。
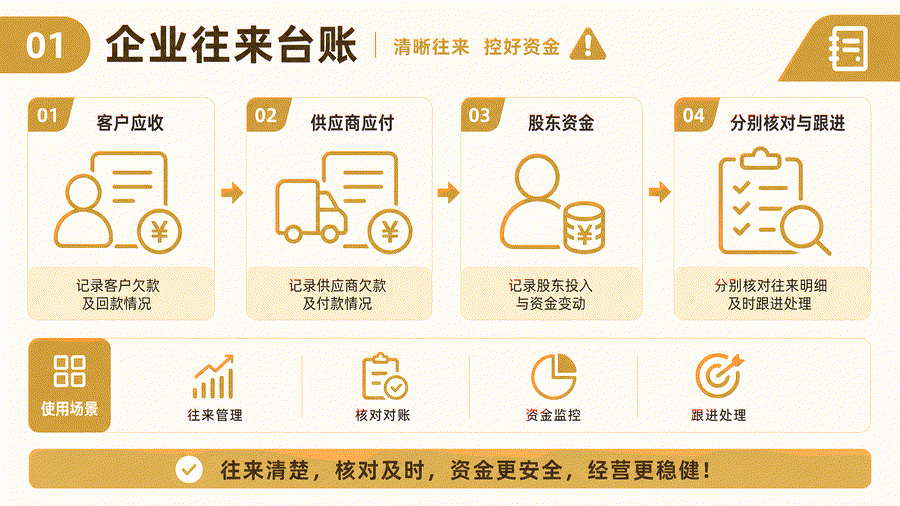
先抓住重点:往来款管理先把客户应收、供应商应付和股东往来分开,再逐笔核对对方、业务事由、形成时间、合同、发票、付款和余额;代理记账能帮忙整理,但不能替企业确认不存在的业务事实。
先把三类往来款分开
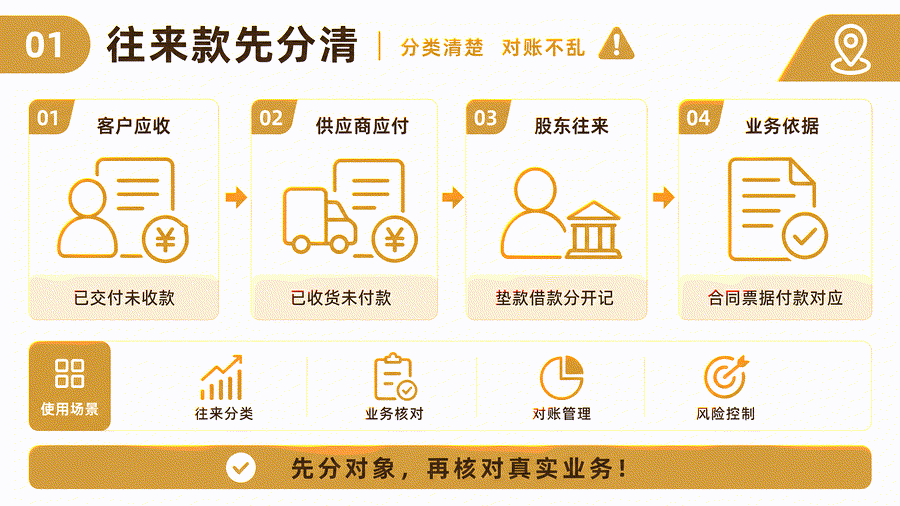
客户应收要能查到交付、开票和收款进度;供应商应付要有采购、验收和付款依据;股东往来单独记录垫款或借款的原因。客户约定下月再付,保留对账日期和沟通结果;已付供应商款,记下凭证和核对人;股东垫款有结算安排的据实备注,不与利润或收入混用。
谁提供事实,谁对结果负责
假设企业把票据交给外部人员,却没约定谁核流水、谁解释差异,月底就容易各说各话。客户应收由业务确认交付和收款进度,供应商应付由采购或经办人确认收货与付款依据,股东往来由负责人说明。代理人员可以据此整理入账,不能补写未发生的事实。
把责任写到具体动作,才能判断代理、兼职或专职哪种方式更合适:谁收资料,谁录入或整理,谁解释异常,谁在提交前确认。服务可以外包,企业对真实业务的确认不能外包。尤其是股东往来、长期挂账和大额异常项目,负责人要知道依据在哪里,而不是只在月底收到一张“已处理”的汇总表。
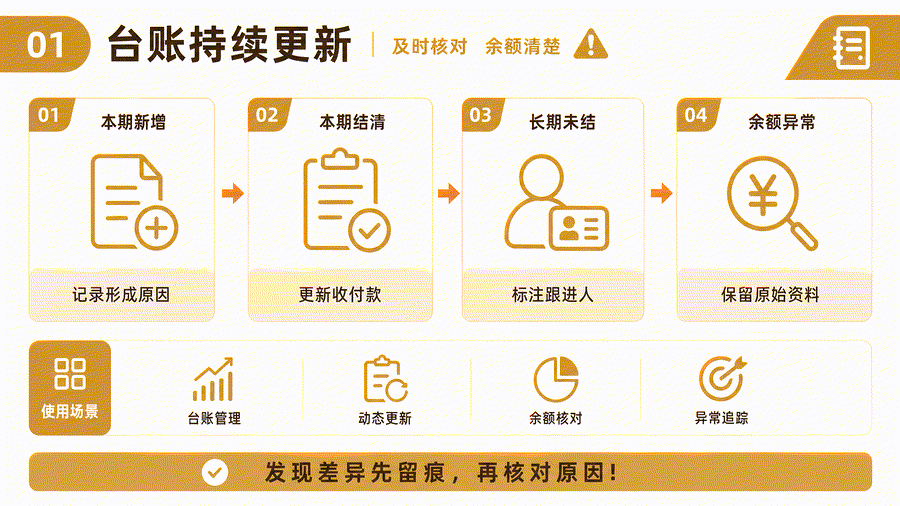
双方约定资料交付频率、报表解释方式和异常反馈人,每月保留核对记录。交接时区分已收、待补、已核对和需负责人确认的资料,无法解释的款项不要直接并入其他余额。月结后标出已结清、长期未结和本月新增项目,下次优先看变化。
没有异常也记录核对结果;有长期未结或资料缺口,写明待补内容、责任人和下次复核时间。
按月交接时,台账和凭证一起走
- 月初收齐合同、订单、发票和银行流水
- 按客户、供应商、股东三类更新往来台账
- 月末由企业负责人确认异常和待补资料
交给代理后,哪些记录还要留在企业
- 只把总余额发给代理,没有合同、订单、发票或付款依据
- 股东垫款、借款与经营收支混在一起,无法说明形成时间和原因
- 发生争议才临时补对账记录,平时没有留下确认状态
往来款台账最少要记录什么?
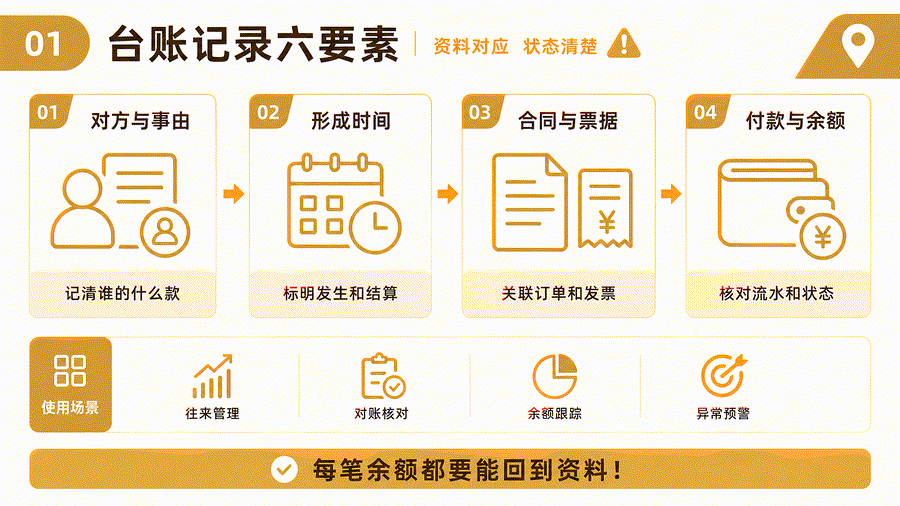
台账应能看清对方、事由、金额、时间、关联资料、当前余额和核对状态,并保留企业对真实业务的确认。老板不必逐笔录入,但应能追到合同、票据、流水和最后一次对账。长期挂账或余额异常时,先问清依据,再决定催收、补资料、重新对账或请专业人员判断;有争议的,留下双方确认记录和未决原因,不只改余额。
本文主要官方依据:这些来源支持会计资料真实完整、往来款按实际业务和凭证记录、税前扣除凭证留存合同与付款等资料;具体某笔股东往来或税务处理不能仅凭本文判断,应结合实际业务、合同和现行规则由专业人员核验。
- 中华人民共和国会计法(中国人大网)(核对会计资料真实完整、原始凭证审核、账簿核对和档案留存要求)
- 小企业会计准则(财政部)(核对小企业应收账款、其他应收款、应付账款等科目及应收预付款项的会计处理边界)
- 企业所得税税前扣除凭证管理办法(国家税务总局公告2018年第28号)(核对真实性、合法性、关联性以及合同、付款凭证等资料留存)
- 纳税人合规开具发票问题即问即答之一(国家税务总局)(核对合同流、业务流、资金流、发票流和业务资料闭环的核验提示)
代理记账服务可以协助建立资料清单、记账申报节奏和报表复核机制,具体服务边界应写进合同并由企业保留最终确认权。