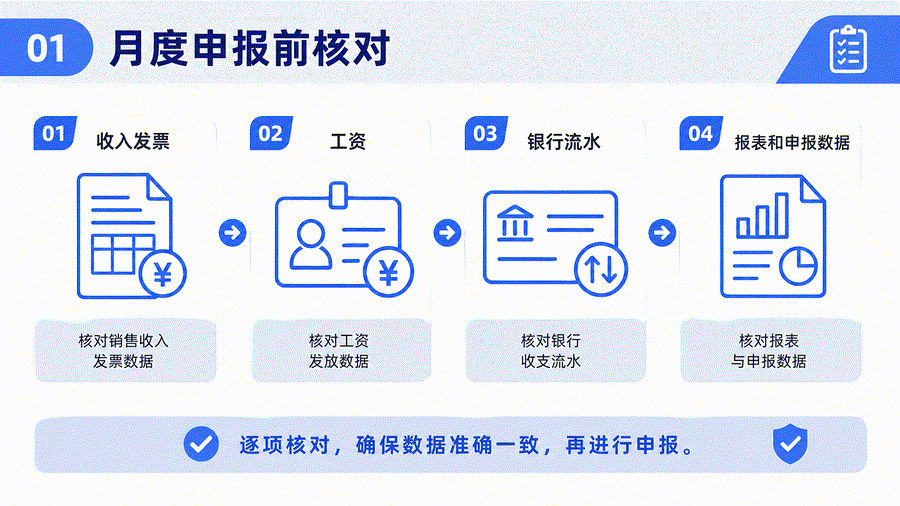
月度税务自查先统一主体、所属期间和比较口径,再把账面、发票、申报及资金记录对应到实际业务。金额不相等应查明原因,不能一律视为错误或强行改成一致;发现漏记、资料缺失或申报疑问后,保留依据并交负责人员核对处理。
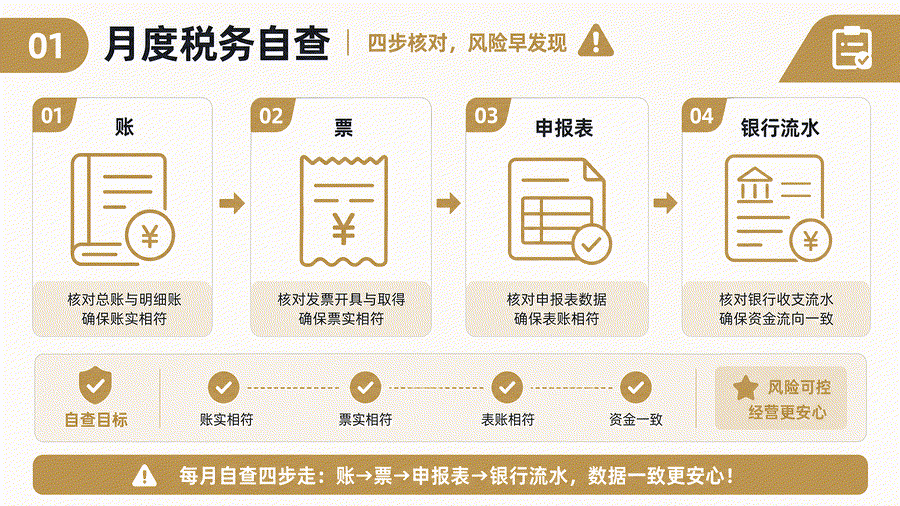
先把自查范围和申报期间对上
月度自查的第一步不是打开申报系统,而是先写清楚“查哪一个期间、查哪些税费相关资料、由谁提供和复核”。本月发生的销售、采购、费用、收付款、退货折让和跨月事项,可能分别留在业务系统、开票系统、银行流水、报销平台和会计账簿里。如果没有统一期间,后面很容易把上月未完成事项和本月新增事项混在一起。
建议先建立一张月度资料索引:收入与成本费用明细由业务和财务确认,发票目录由经办人或票据管理员补齐,申报表和缴款信息由申报负责人保存,银行流水由出纳提供,账面余额和待处理凭证由会计复核。人员少的企业也可以一人多岗,但要把“提供资料”和“确认差异”这两个动作写出来。
这里的自查范围应服务于内部控制,不是自行给企业下一个“合规”结论。财政部公开的会计法资料强调会计资料应真实、完整,企业因此要从实际交易和原始资料出发,而不是先定一个想要的数字,再寻找能够解释它的文件。
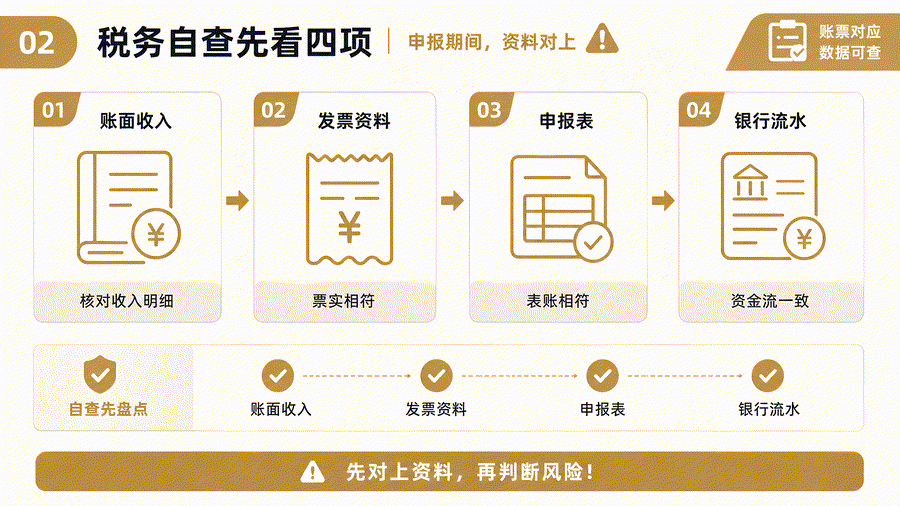
账、票、申报表为什么要一起看
账面记录、开票、收付款和纳税申报各有用途,涉及的时点、含税口径、汇总范围也可能不同。比较前先注明每个数包含什么、对应哪一期间,再定位同一笔业务。差异可能需要补件、解释或更正,应由会计或税务负责人员结合具体情况判断,不能只看合计相差多少就下结论。
例如,销售人员说客户已经付款,银行流水确实出现一笔入账,但账面收入和发票目录没有对应记录。此时不能直接把这笔款项归入某一类收入,也不能为了让报表相等而补录一笔没有核实的业务。应先找到合同或订单、发货或服务完成记录、付款方信息、发票状态和经办说明,再确定差异属于漏记、跨期、信息匹配错误还是仍待业务确认。
国家税务总局公开的发票合规问答提示,发票的开票受票主体以及合同、货物或服务、资金和发票之间应有合理对应关系。企业自查时应把这条原则转成问题:交易双方是谁,实际提供或取得了什么,合同与交付在哪里,款项如何支付,票据由谁开具、取得和保管。
按四组资料完成月度核对
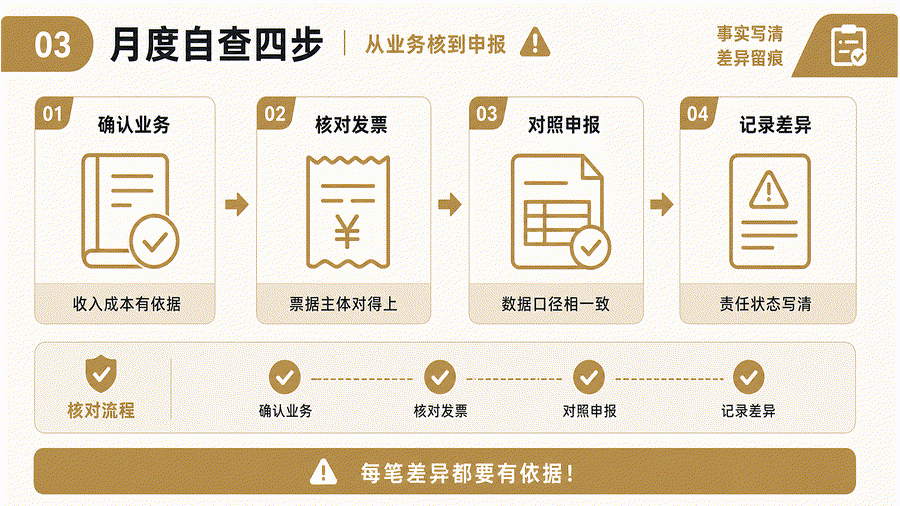
- 先核业务:按销售、采购、费用、资产和收付款列出本月实际发生事项,标记跨月、退货、折让和暂未完成项目。
- 再核发票:将发票号码、主体、金额、税率或项目、开具时间与合同、订单、交付、验收和付款资料建立索引,标出缺失和待确认项。
- 对照申报:把账面明细、申报表、缴款或扣款记录放在同一期间核对,关注汇总口径、已申报未入账、已入账未申报等需要解释的差异。
- 记录结果:每一项差异写清金额、期间、事实、依据、责任人、状态和下一步,不要只留下一个“待处理”的标签。
小企业会计准则公开文本要求根据实际发生的交易和事项进行确认、计量,并按期编制财务报表。企业可以把这项要求落实为“按业务核、按期间比、按资料留痕”,但不能仅凭一条原则判断某笔具体交易的会计或税务处理。涉及跨期、估计、关联交易或资料不完整时,应单列事项并交由具备相应能力的人员复核。
差异台账围绕需要解释的项目建立,记录业务编号、主体、期间、金额口径、原始资料位置、原因及下一步。正常对应的项目保留核对依据即可;有疑问的项才展开说明,避免把所有原始数据再抄一遍,却没有写出究竟哪处不一致。
哪些自查动作最容易返工
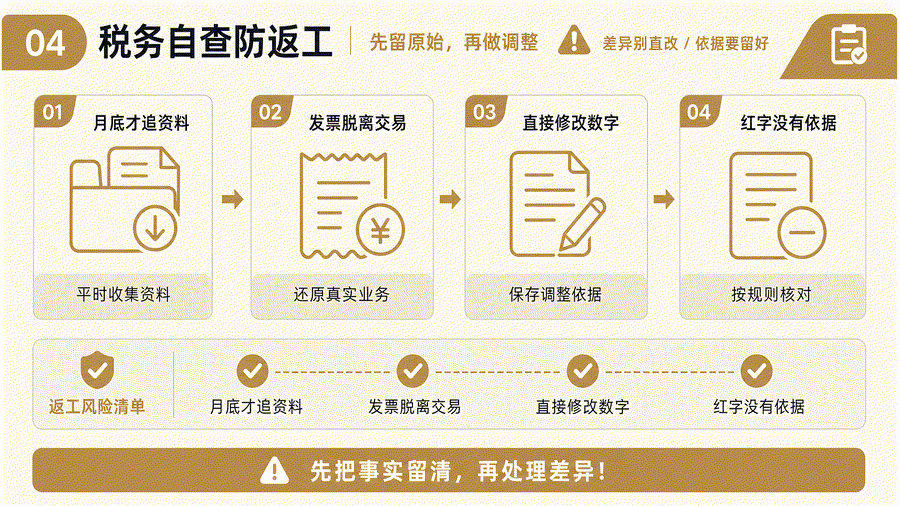
- 月底才追资料:交易已经过去较久,经办人难以还原时间、对象、交付和付款情况。
- 发票脱离交易:只核对票面金额,却没有确认主体、合同、服务或货物和资金流向。
- 直接修改数字:没有保留原始记录、调整依据和复核意见,后续无法解释变化过程。
- 红字没有依据:把退货、折让、开具错误和其他业务变化混为一谈,未核对当前开票流程和对方状态。
差异确认后记录原版本、问题字段和支持资料。业务事实不清的先找经办人,资料缺失的安排补充,账务或申报处理疑问交相应人员复核。税前扣除凭证的真实性、合法性和关联性需要结合实际材料核验;内部自查表写了“已处理”,不能替代必要依据或实际办理结果。
退货、折让或开票错误涉及红字处理时,要先确认真实交易变化、原票状态、对方是否已确认以及现行系统要求,再按适用规则办理。文章中的“先留依据”不是给出所有场景的统一结论,而是提醒经办人不要跳过事实和资料核验。
差异发现后怎样留记录
月度自查的结果至少分三类:已核实且已处理、已经发现但待补资料、需要负责人确认业务事实。每类都写明完成时间和责任人,资料索引中保留原文件位置、形成时间、版本或回执。重要资料不要只放在个人聊天记录、个人电脑或无法交接的系统账号里。
如果企业准备更正账面记录、重新整理申报资料或咨询专业人员,应把变更前后的差异、依据和审批意见一起保存。这样做不是为了把内部台账做成复杂档案,而是让下一位经办人能够复现判断路径,知道哪些是事实、哪些是解释、哪些仍然没有结论。
涉及员工、客户、供应商和银行信息的文件,还应按实际业务需要设置访问权限。企业服务人员可以协助整理清单、对账索引和异常事项台账,但企业仍要确认交易背景和资料真实性。对外提交前,负责人应确认收到的是原始资料、待补清单还是已经复核的处理结果。
老板最常问的三个问题
Q1. 月度税务自查先看哪些资料?
先按申报期间收集收入、成本费用、发票、申报表、银行流水和账面记录,再按具体业务逐项核对,不要只看某一个余额或某一张发票。
Q2. 发现账、票、申报表对不上怎么办?
先统一主体、期间、含税及汇总口径,再按业务追到合同、交付、票据和资金记录。差异不一定都是错误;核实原因后,再由负责人员判断需补资料、说明正常差异还是更正处理。
Q3. 做完月度自查就代表没有税务风险吗?
不代表。月度自查是企业内部发现和整理问题的控制动作,不等同于税务机关结论,具体处理仍要结合真实业务、完整资料和现行规则核验。
本文主要官方依据:以下页面用于核对会计资料真实完整、实际交易确认、税前扣除凭证的真实性合法性关联性,以及发票与业务资料的对应关系;本文清单不替代具体会计或税务判断。
- 财政部:中华人民共和国会计法(2024年):核对会计核算、会计资料真实完整和责任边界。
- 财政部:小企业会计准则:核对根据实际发生交易和事项进行确认、计量及按期编制报表的要求。
- 国家税务总局:企业所得税税前扣除凭证管理办法:核对税前扣除凭证的真实性、合法性和关联性。
- 国家税务总局:纳税人合规开具发票问题即问即答:核对发票主体、合同、货物或服务、资金与发票的业务对应关系。
企业财税服务可以协助建立月度自查清单、对账索引和异常事项台账,但具体会计处理、税务口径和申报结果仍应以实际业务、完整资料及现行规则核验为准。