代理记账采购与交付 · 费用比较
先说答案
代理记账费用比较,先把服务范围、票据与账户规模、人员与申报、行业事项、额外触发和交接列成同一张表,再按同一合同周期合并固定、按量、一次性和退出成本。财政部要求合同写明业务范围、收费和资料交接,所以不以单一月费判断。具体金额以企业事实和书面合同为准。
为什么月费不能直接横比?
月费只回答一个数字,不回答做什么、超出什么会加项、结束时交什么。一个报价可能只有基础记账,另一个还含报表回传、资料签收和部分年度事项,价格差不等于全年成本差。
财政部列明的受托业务包括凭证、账簿、报告和税务资料等;基础工作规范还要求合同写清业务范围、收费、资料传递和终止交接。比较前先统一字段,差额才有解释空间。
来源:财政部令第98号修订文本与《代理记账基础工作规范(试行)》附件。
报价前先整理五项事实
把下面五项放进同一份简报,发给每家机构;它们是工作计划输入,不是统一计价公式。企业资料不完整时,先标出缺口再询价核对。
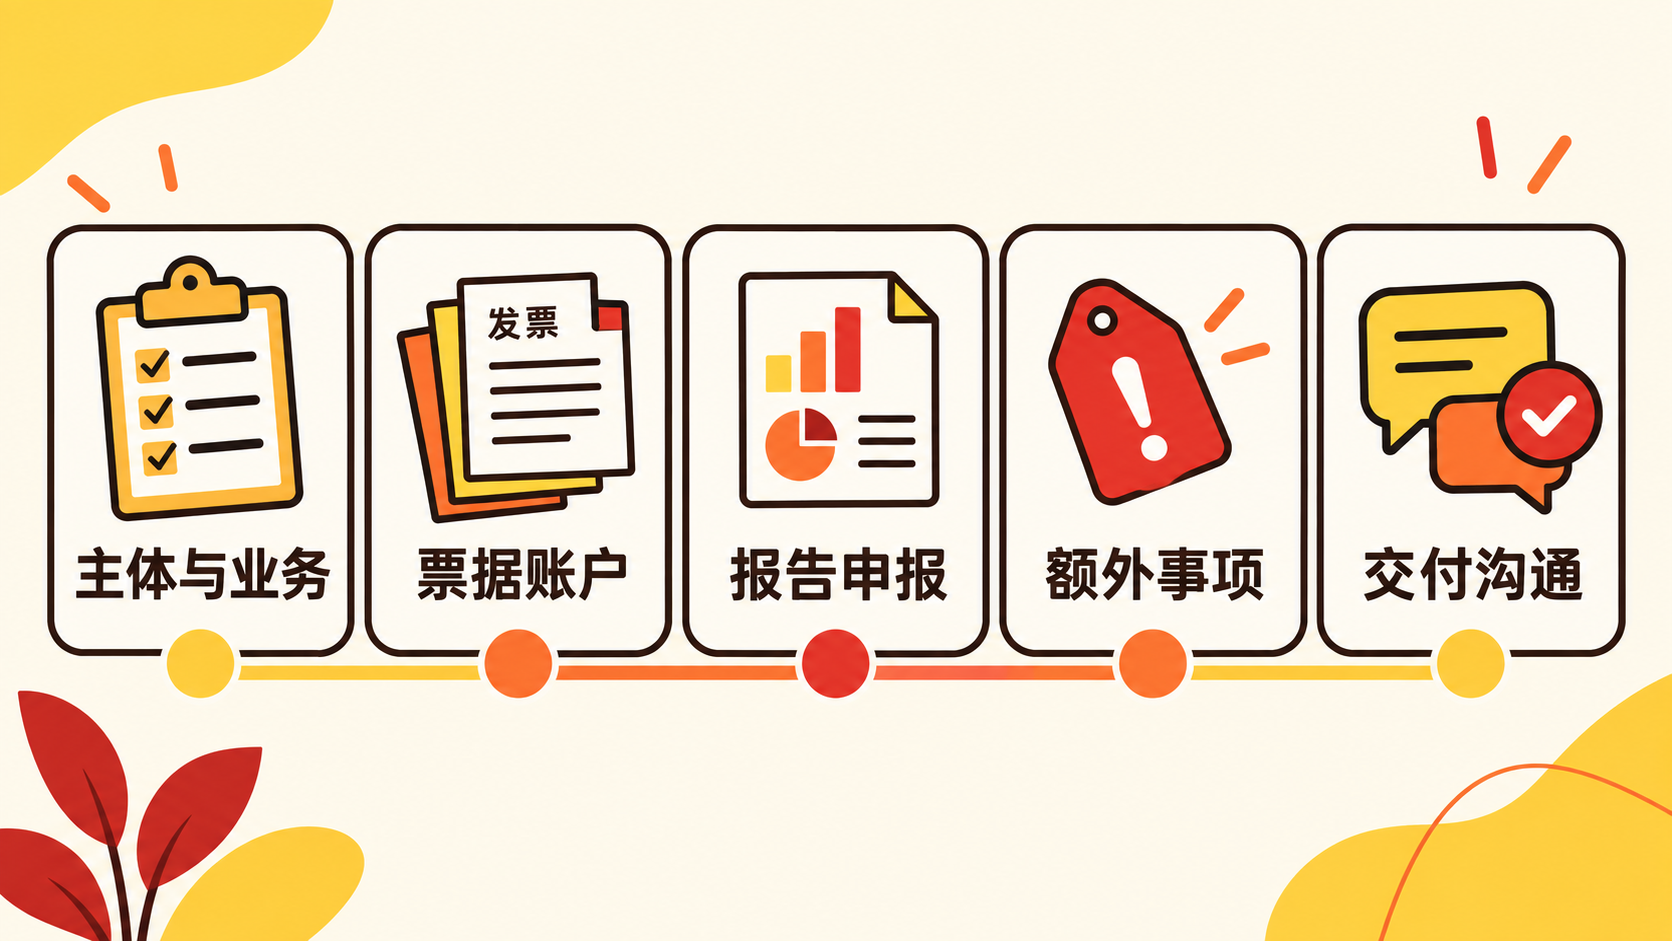
- 主体与业务:行业、主体或地点数量、业务性质和复杂度。
- 票据账户:票据类型与数量、银行账户、收付款渠道、人员资料。
- 报告申报:报表、税务资料、工资个税、年度事项和咨询是否包含。
- 额外事项:变更、注销、平台、库存、跨境或专项咨询,未确认就标待确认。
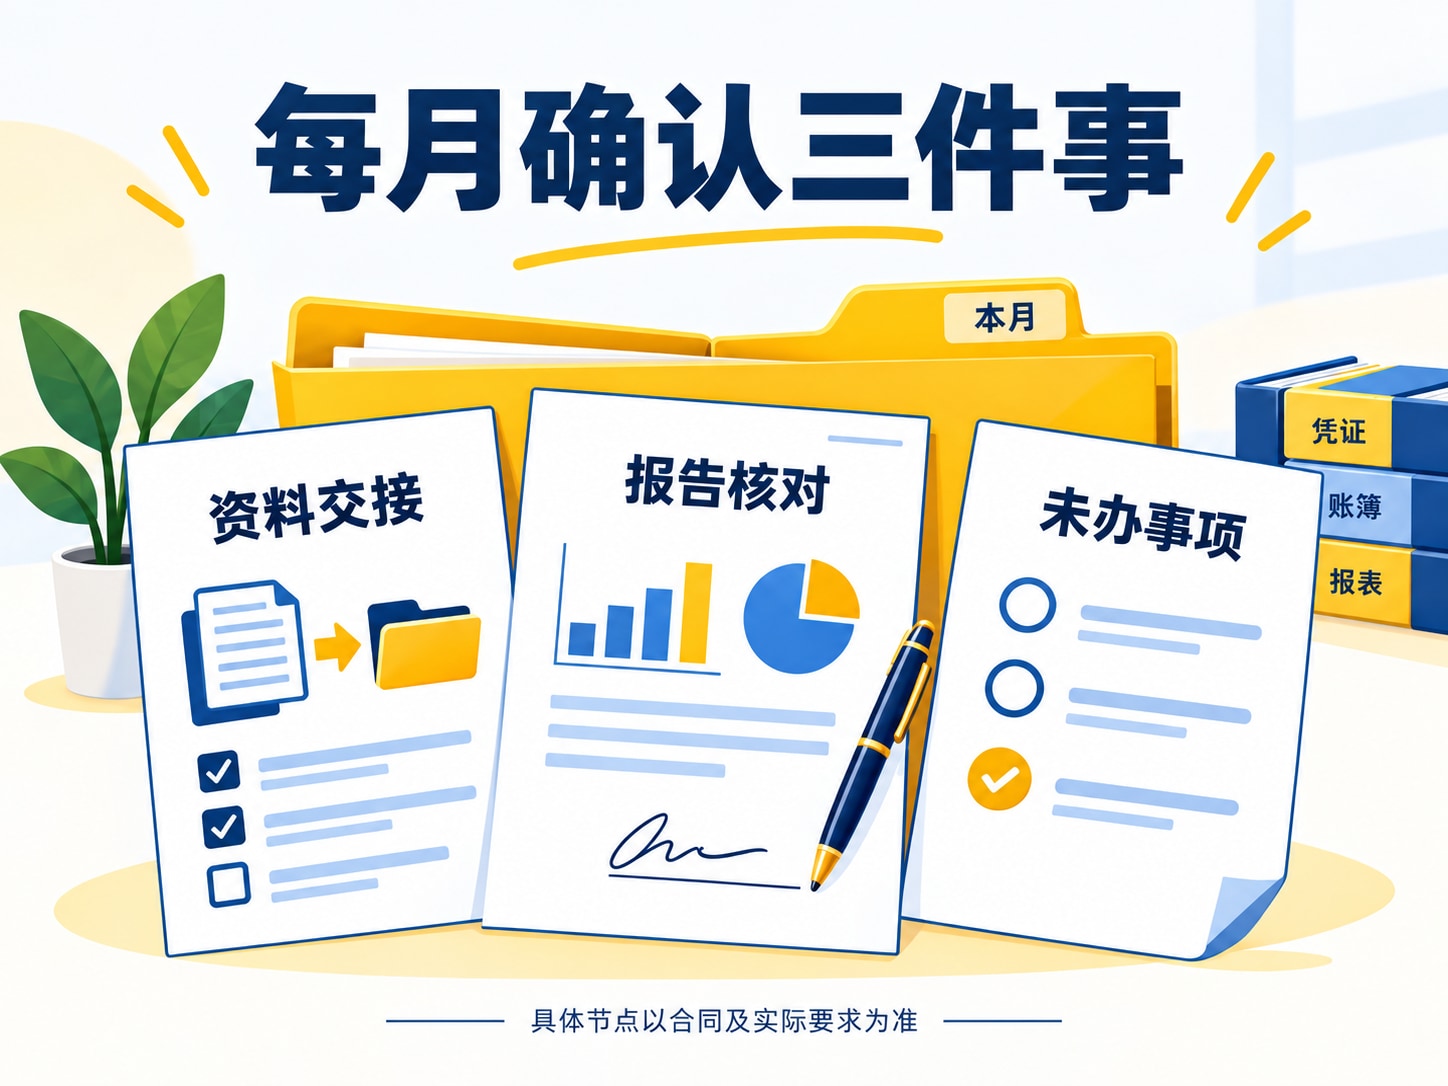
- 交付沟通:资料签收、联系人、复核方式、回传格式和未了事项。
全年成本拆成四层
四层是比较工具,不代表所有机构采用同一收费方式,也不替代书面合同。
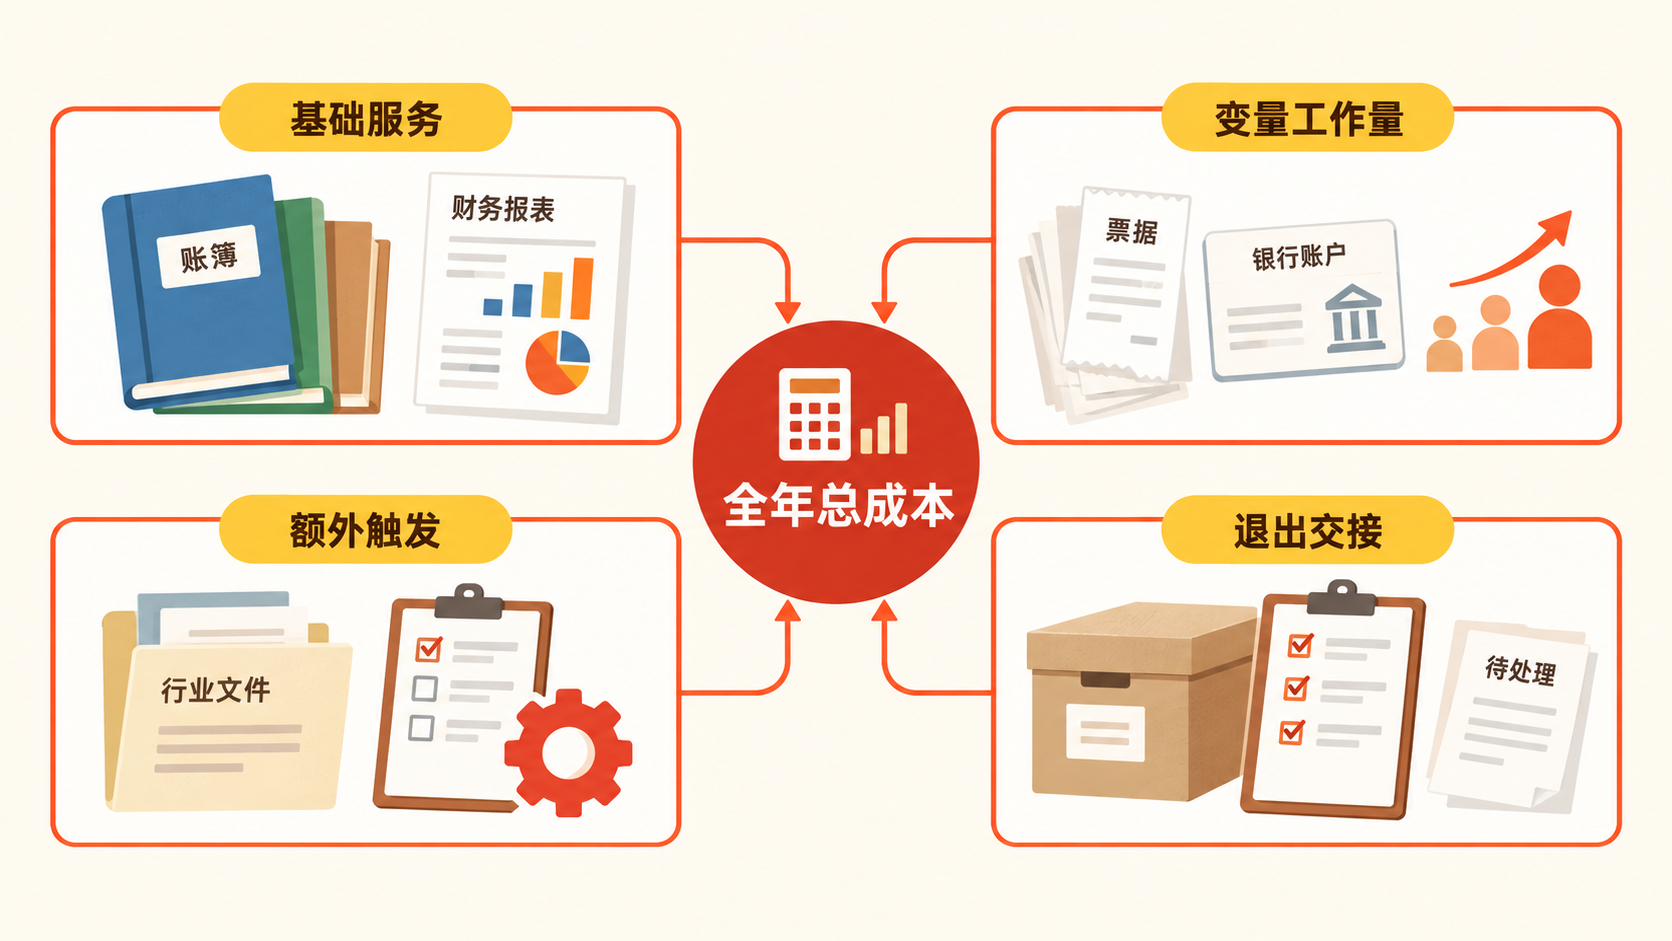
基础服务
列出记账、报表、税务资料、日常咨询的频次、交付物和复核人。
变量工作量
记录票据、账户、人员、行业资料和主体数量,写清超出约定口径的触发方式。
额外触发
逐项写触发条件、包含与否、计量方式、成果和合同位置。
退出交接
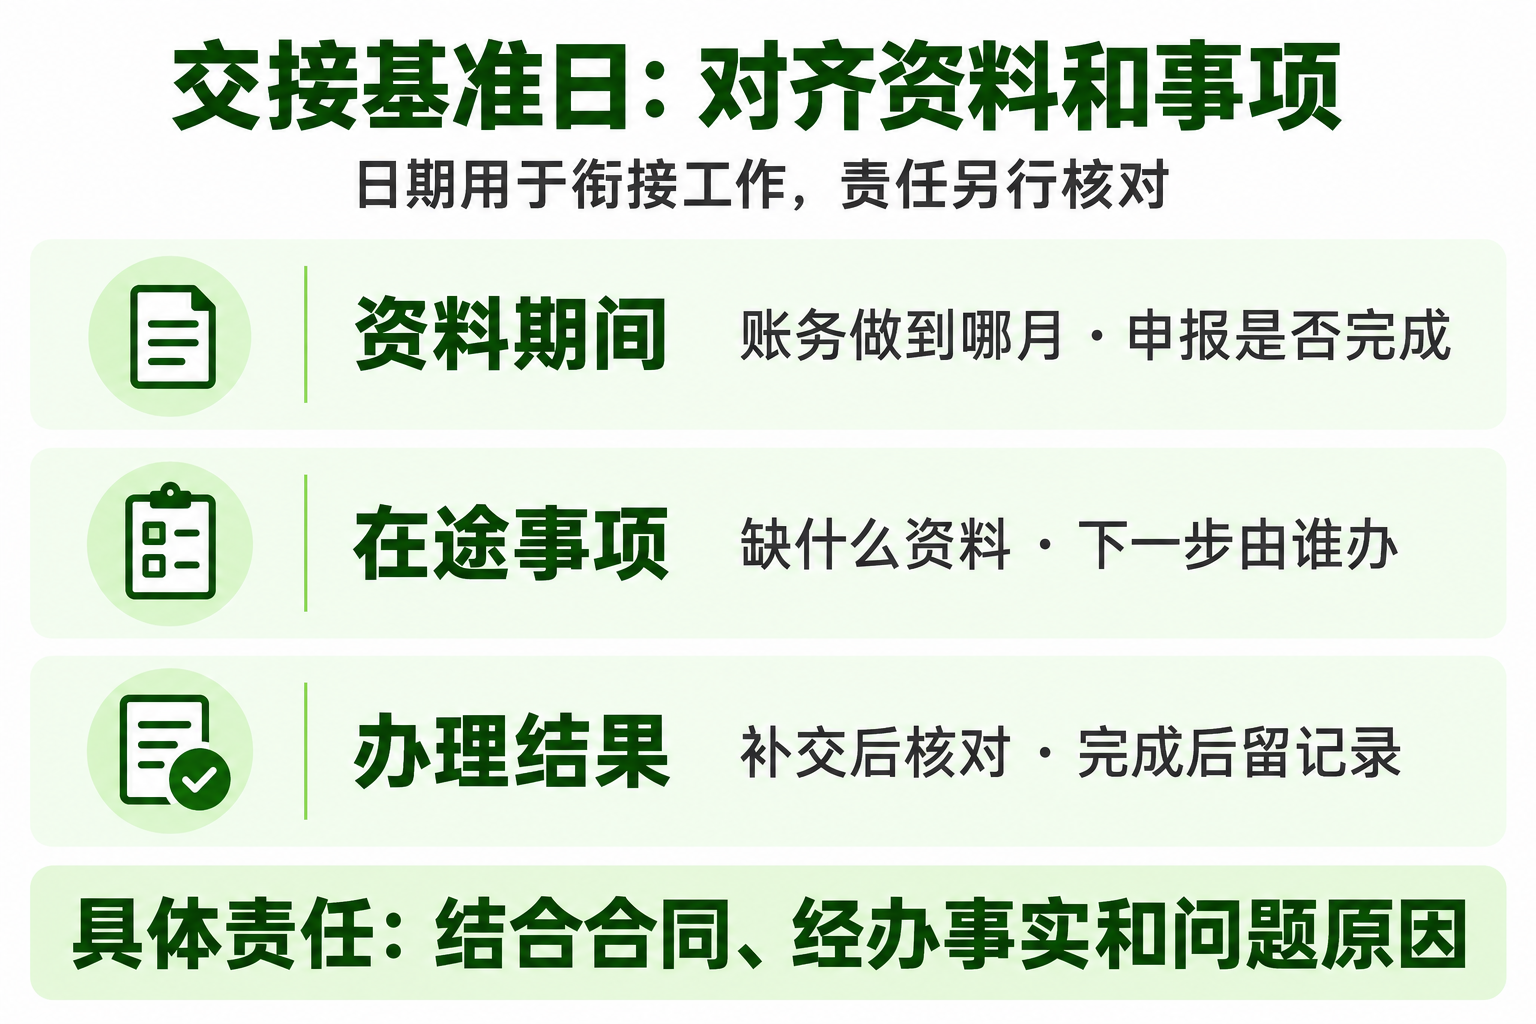
核对账套、凭证、档案、权限和未办事项是否有清册、签收和完成期限。
用一张矩阵核对差额
让每家机构都按“企业事实—报价合同—交付物—全年判断”四列回复,空白处写明责任人和确认时间,避免事后补口径。
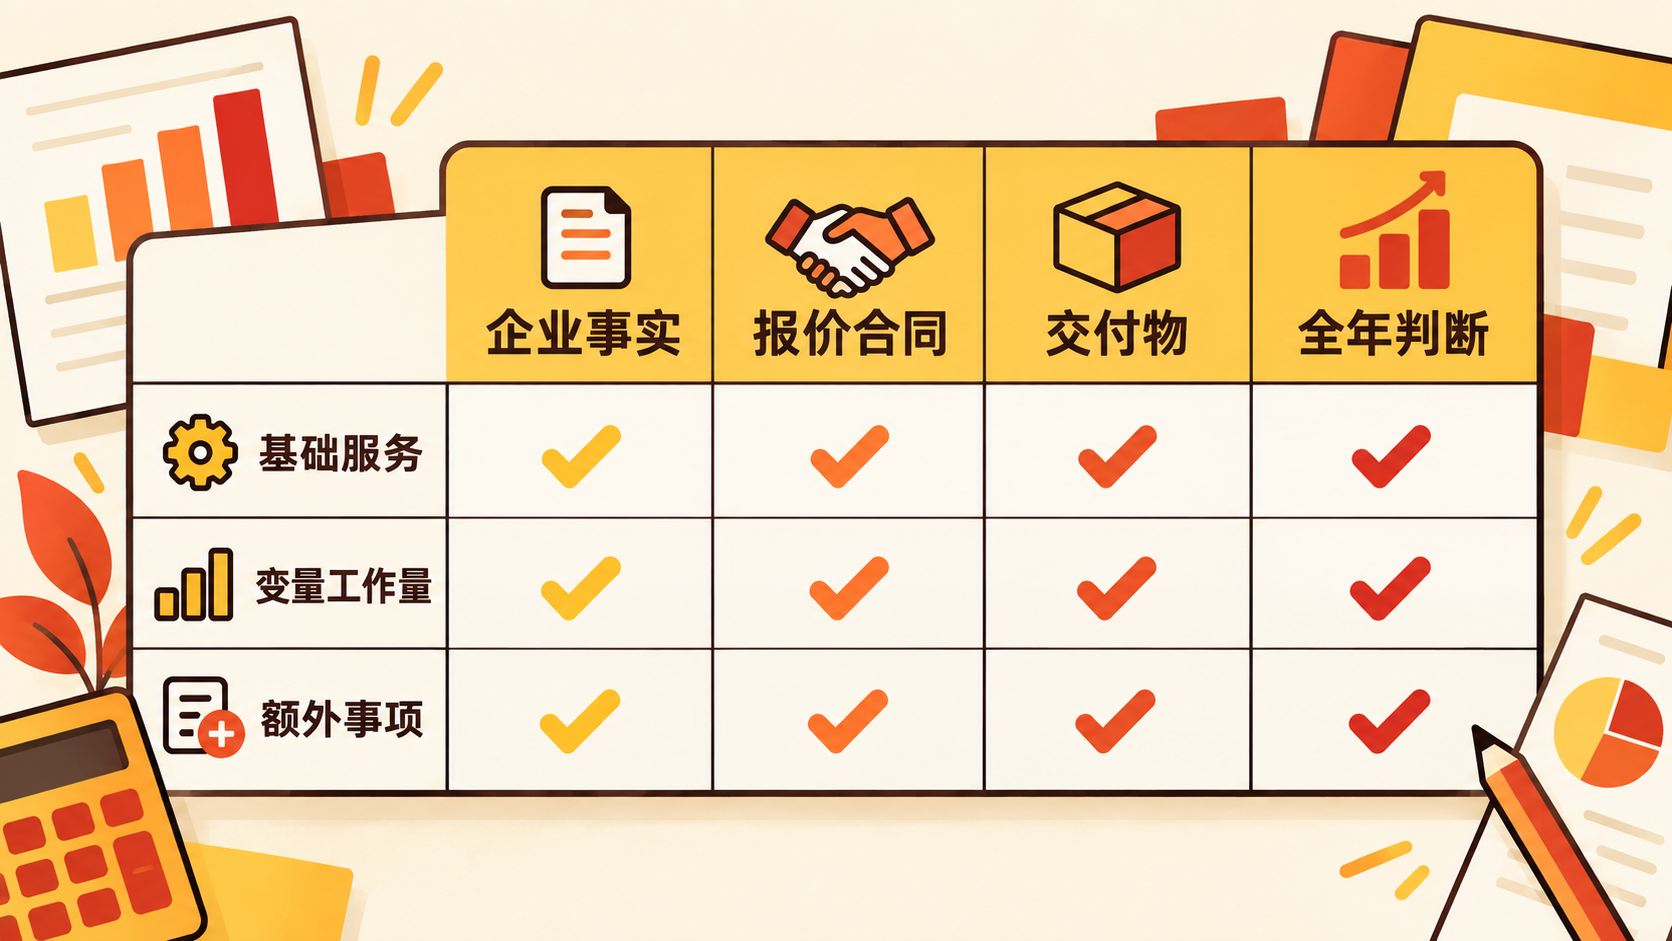
| 维度 | 企业事实 | 报价合同 | 全年判断 |
|---|---|---|---|
| 基础服务 | 记账、报表、税务资料 | 包含项、频次、交付 | 固定项 |
| 票据/账户/人员 | 类型、数量、账户、人员 | 计量与超出触发 | 按量项 |
| 行业事项 | 平台、库存、跨境 | 包含、资料、成果 | 复杂度 |
| 额外触发 | 变更、注销、咨询 | 条件、计量、合同 | 一次性 |
| 沟通 | 提交与反馈需求 | 渠道、记录、复核 | 可交付 |
| 交接 | 账套、档案、权限 | 清册、签收、未了事项 | 退出项 |
| 总评 | 四层事实汇总 | 假设、期限、责任 | 全年比较 |
这是空白通用模板,用于信息整理,不替代主管部门、合同或专业人员的具体要求;未确认项不填推测金额。
报价出现差额时,先找差额来源
两份报价差很多,先不要急着判断贵或便宜。沿着矩阵逐行核对,通常能把差额拆成三类:服务范围不同、工作量计量不同、一次性事项或退出交接是否包含不同。
- 范围差额:一方包含报表、税务资料、复核或资料签收,另一方只承诺记账。
- 计量差额:一方按票据、账户或人员规模计量,另一方只写“超量另议”,假设并不相同。
- 事件差额:变更、注销、专项咨询和终止移交可能没有发生,但应先写清触发条件和交付成果。
如果对方无法说明差额对应哪一行,就把该项标为待确认,不把口头承诺直接并入全年成本。
合同确认四个边界
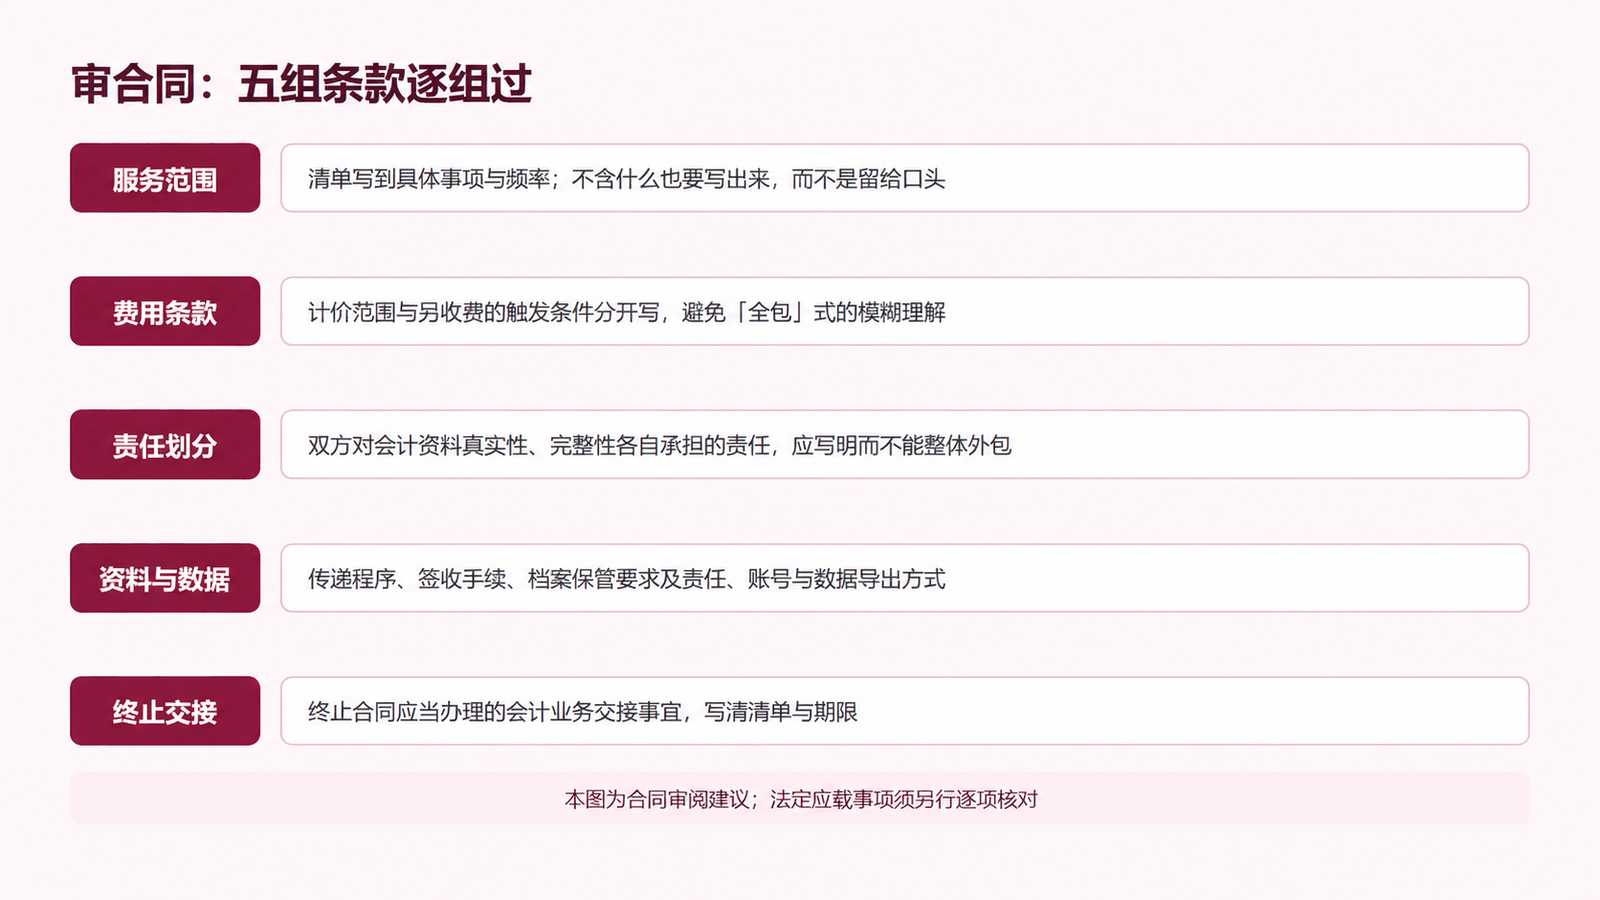
在决定前,把比较表中的关键字段落到合同或附件,避免报价单和实际交付使用两套口径。
- 确认资料由谁提供、何时传递、怎样签收,缺资料或逾期时如何记录。
- 确认每项成果的格式、频次、复核责任和异常反馈渠道。
- 确认额外事项的触发条件、计量方式、审批人和合同位置。
- 确认终止合作时的清册、账套、档案、权限和未了事项交接。
每次报价更新都保留日期、版本和假设。企业业务或票据规模变化后,重新填写受影响行,再确认全年判断是否仍然成立,再进入比价。
透明询价的五个动作
把“多少钱”改成可以逐项核对的工作流。
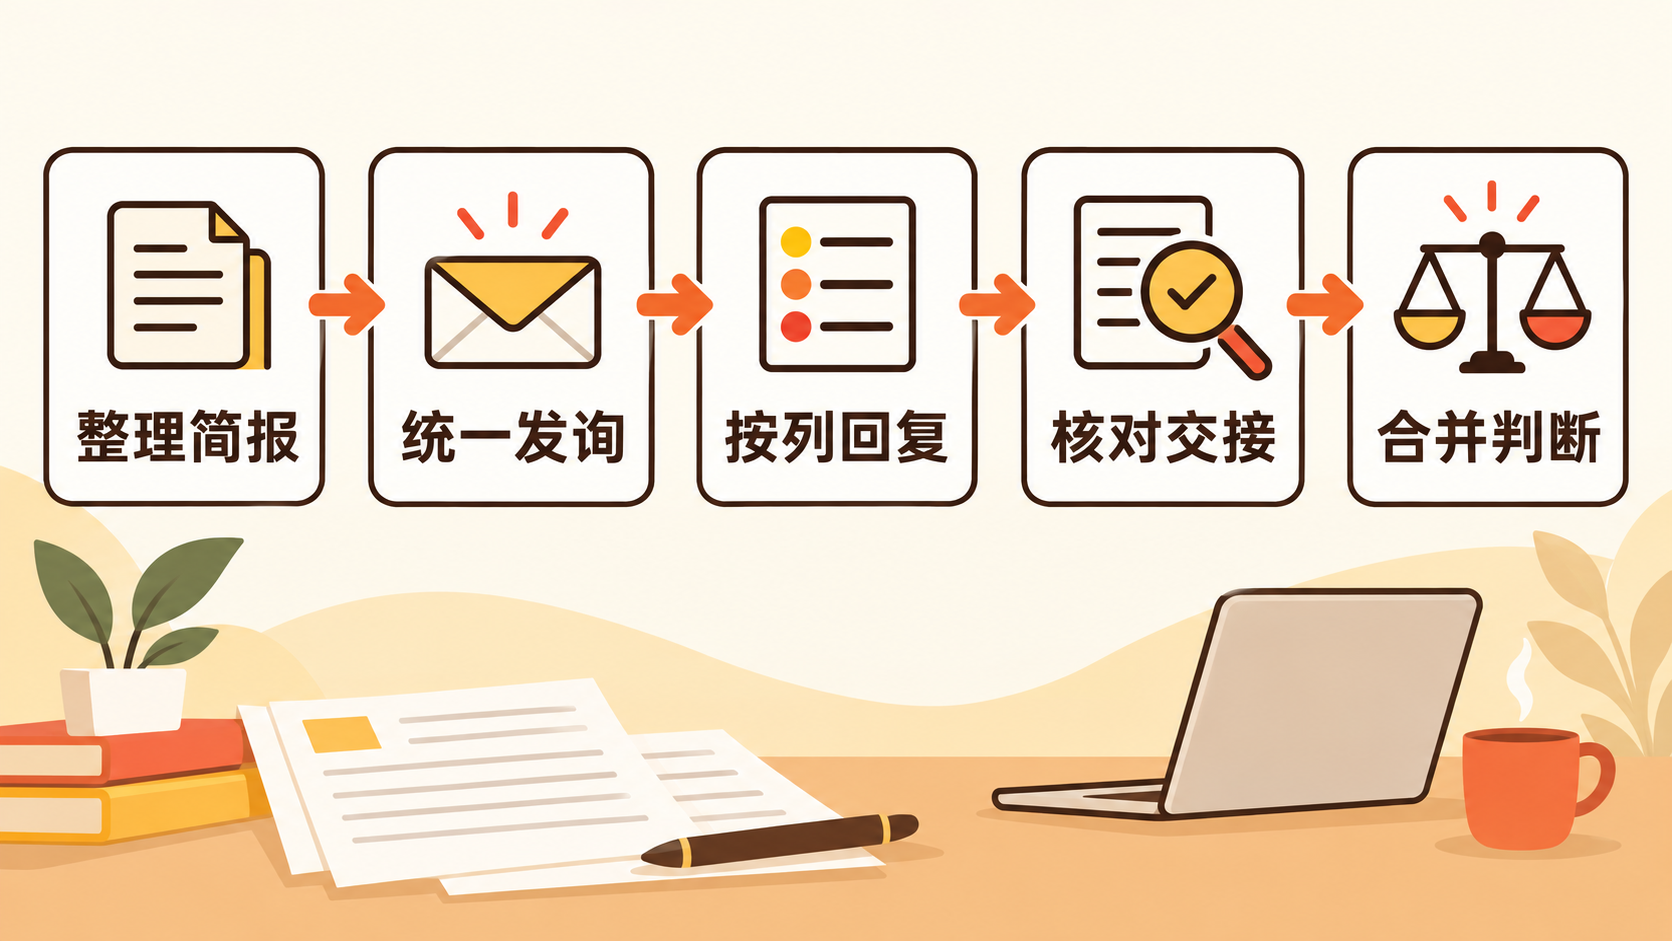
- 整理主体、行业、票据账户、人员资料和预计事项。
- 把同一份简报发给多家机构。
- 要求按“包含、未包含、触发条件、计量口径、交付物”回复。
- 单列一次性事项和终止交接,标出待确认项。
- 合并四层成本,保存报价版本、假设和合同条款位置。
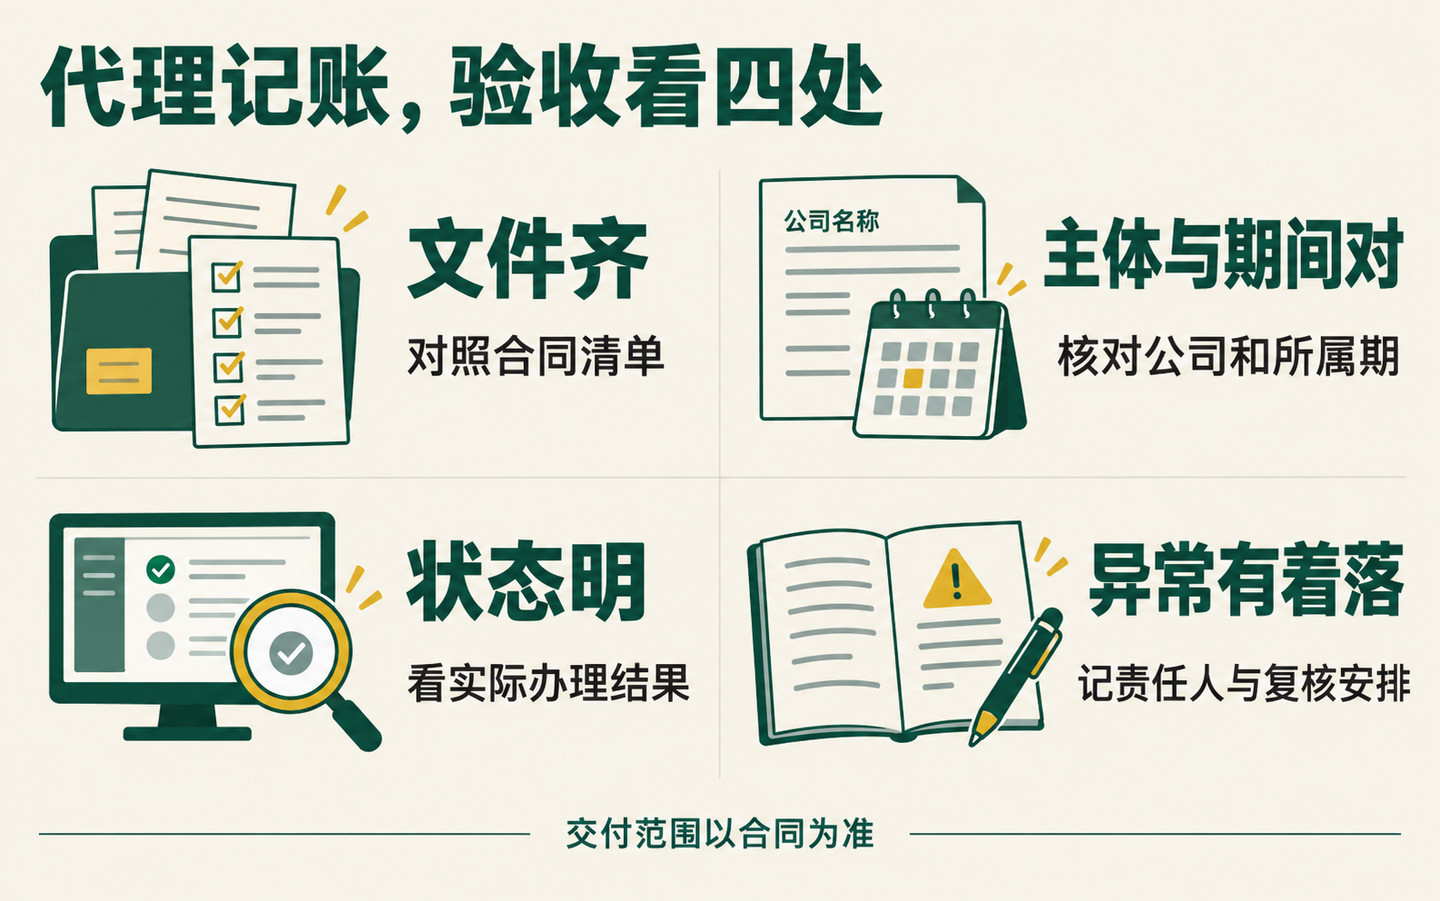
价格之外再核对三项交付
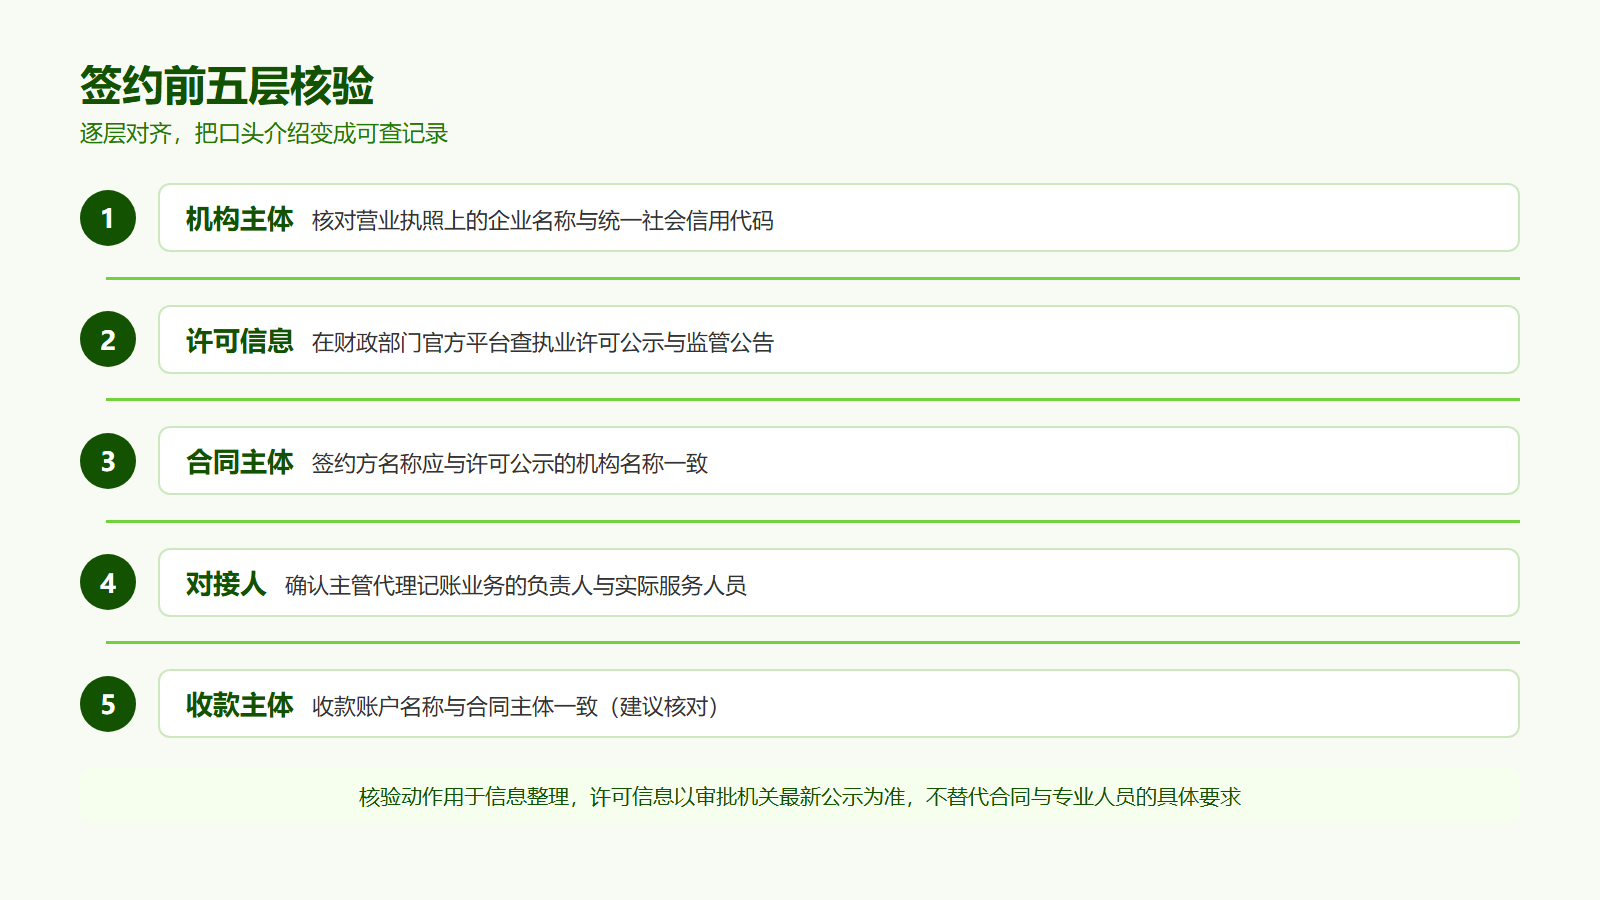
- 资格与合同:核对签约主体、许可信息、服务范围和收费条款是否对应。
- 交付与复核:问清负责人、复核安排、异常解释和沟通记录如何留下。
- 档案与退出:问清电子资料、纸质资料、权限、档案和未办事项怎样移交。
关于代理记账费用比较的常见问题
为什么只比较代理记账月费会失真?
因为服务范围和触发条件可能不同。先统一包含项、计量口径和交付物,再比全年总成本。
哪些变量会改变代理记账工作量?
行业、复杂度、票据账户规模、人员资料和资料归集条件都会影响工作计划。它们不能直接推导统一价格。
代账另收费项目怎样写进比较表?
单列触发条件、计量方式、包含与否、交付物和合同依据。没有确认的地方保留待确认。
报价低就代表质量低吗?
不能直接这样判断。只有范围、假设和交付字段相同,报价差异才有解释空间。
及财企服能协助什么
苏州及财企业服务有限公司可协助梳理服务范围、资料交接、询价问题和发布前核对项。是否承接、具体收费和交付以双方确认的事实及书面合同为准。
本文主要官方依据
- 财政部:财政部令第98号及修订后的《代理记账管理办法》。
- 财政部:《代理记账基础工作规范(试行)》通知。
- 财政部附件:《代理记账基础工作规范(试行)》PDF。
本文用于信息整理和采购沟通参考,不构成合同、审计或税务法律意见。价格、交付、档案和退出安排以当前有效规定、企业真实资料和双方书面合同为准。