财税观察 / 2026.10.07
2026年10月起,部分平台把个人结算收益的扣缴时点前移到到账且可自主提现;先分清账户类型、存量余额和汇算资料。
先给结论
如果平台通知覆盖的是个人结算业务,收益进入可提现余额后,点不点提现可能都不再决定扣缴时点。但这不是“所有主播、所有平台、所有结算方式都统一改成次日扣税”。先看结算主体和平台账户通知,再核对存量余额、扣缴记录与年度汇算。
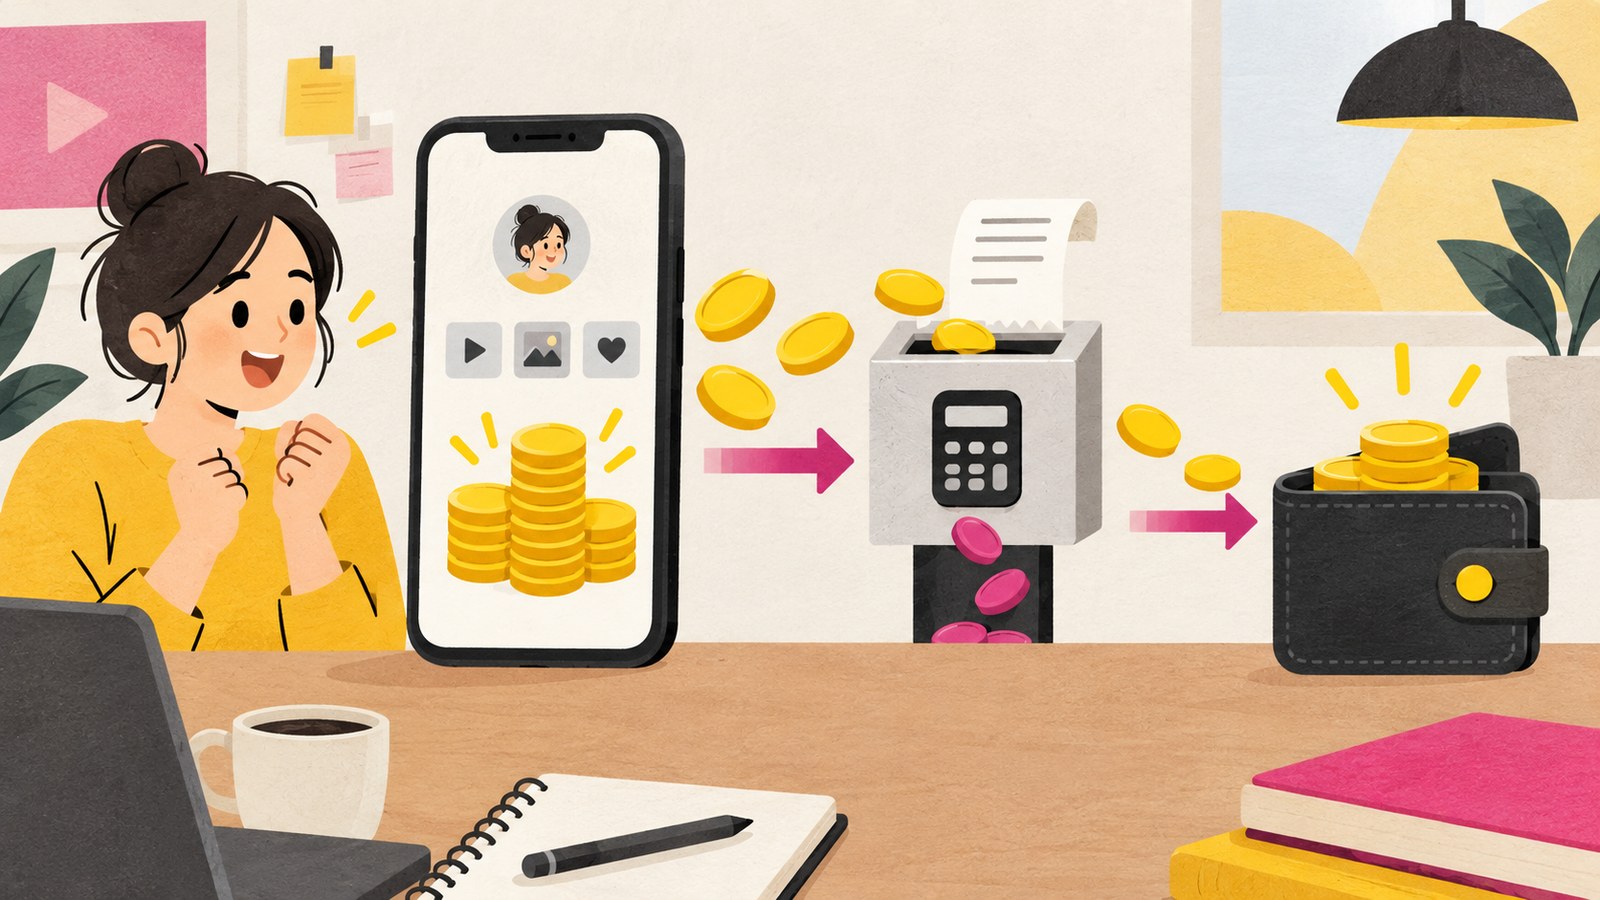
最近这条消息容易被说成“提现新规”,真正需要老板和财务盯的是收入什么时候被平台认定、谁来扣、扣完后哪一笔记录能对上。平台把余额从“税前挂账”改成“可提现时已处理”,现金安排和账务留痕就要一起跟着改。
先把政策层和平台层分开看,很多误解会自动消失。
一、2025年第16号公告是底座,2026年平台通知是执行
国家税务总局公告2025年第16号于2025年6月26日发布,自2025年10月1日起施行。它解决的是平台如何为平台内从业人员办理劳务报酬所得的扣缴申报:平台按累计预扣法计算并预扣预缴,累计费用按累计收入的20%计算,累计减除费用按5000元/月乘以当年截至本月在该平台连续取得劳务报酬的月份数计算。
所以,第16号公告不是2026年新发布的“到账次日公告”,也没有逐个平台写明抖音、快手、B站或微博统一在某一天、某个小时扣税。2026年10月起看到的“收益进入可提现余额就处理”,来自各平台针对自己业务和账户路径发布的通知,是对既有涉税信息报送、平台扣缴规则的产品化落地。
税务总局的政策问答把网络主播取得的非货币经济利益,报送收入信息的时间指向利益到达平台账户;江苏税务12366近期答复又提到“到达主播账户且可自主提现”的时点。答复页面同时写明仅供参考,实际扣缴仍要看平台通知、结算合同和主管税务机关口径。
二、先确认结算路径:同一个“主播”可能是四种税务场景
不要只按职业名称判断。把合同、收款账户和平台后台放在一起看,至少要分清这四类路径:
- 个人结算:平台把收益结算到自然人账户,且余额具备提现条件。这是近期平台通知主要影响的对象,但具体收益类型和生效日要看平台。
- MCN、公会或机构结算:平台先与机构结算,再由机构按合同和实际业务向主播支付,不能直接套用个人结算页面的扣缴说明。
- 个体户、个人独资企业或个人工作室:要看是否真的以该主体独立承接业务、收款、交付和建账,不能仅凭注册形式判断所得性质。
- 公司对公结算:按公司合同、发票、资金和申报链处理,个人账户的余额扣缴通知不当然适用。
老板现在可以先问一句:这笔收入最终记在哪个主体名下,平台后台显示的是税前金额还是税后金额?这两个答案没有拿到之前,不要急着估税,也不要先承诺“提现就能避开本月扣缴”。
三、9月存量余额:先查平台批次,再决定怎么入账
小红书蒲公英、微博等平台公开的业务说明,都提到一个共同的处理方向:2026年9月以前已经进入收益账户、具备提现条件但尚未提现的余额,可能按2026年9月所属期处理,并在2026年10月办理申报扣缴。澎湃新闻也按这一口径做了整理。
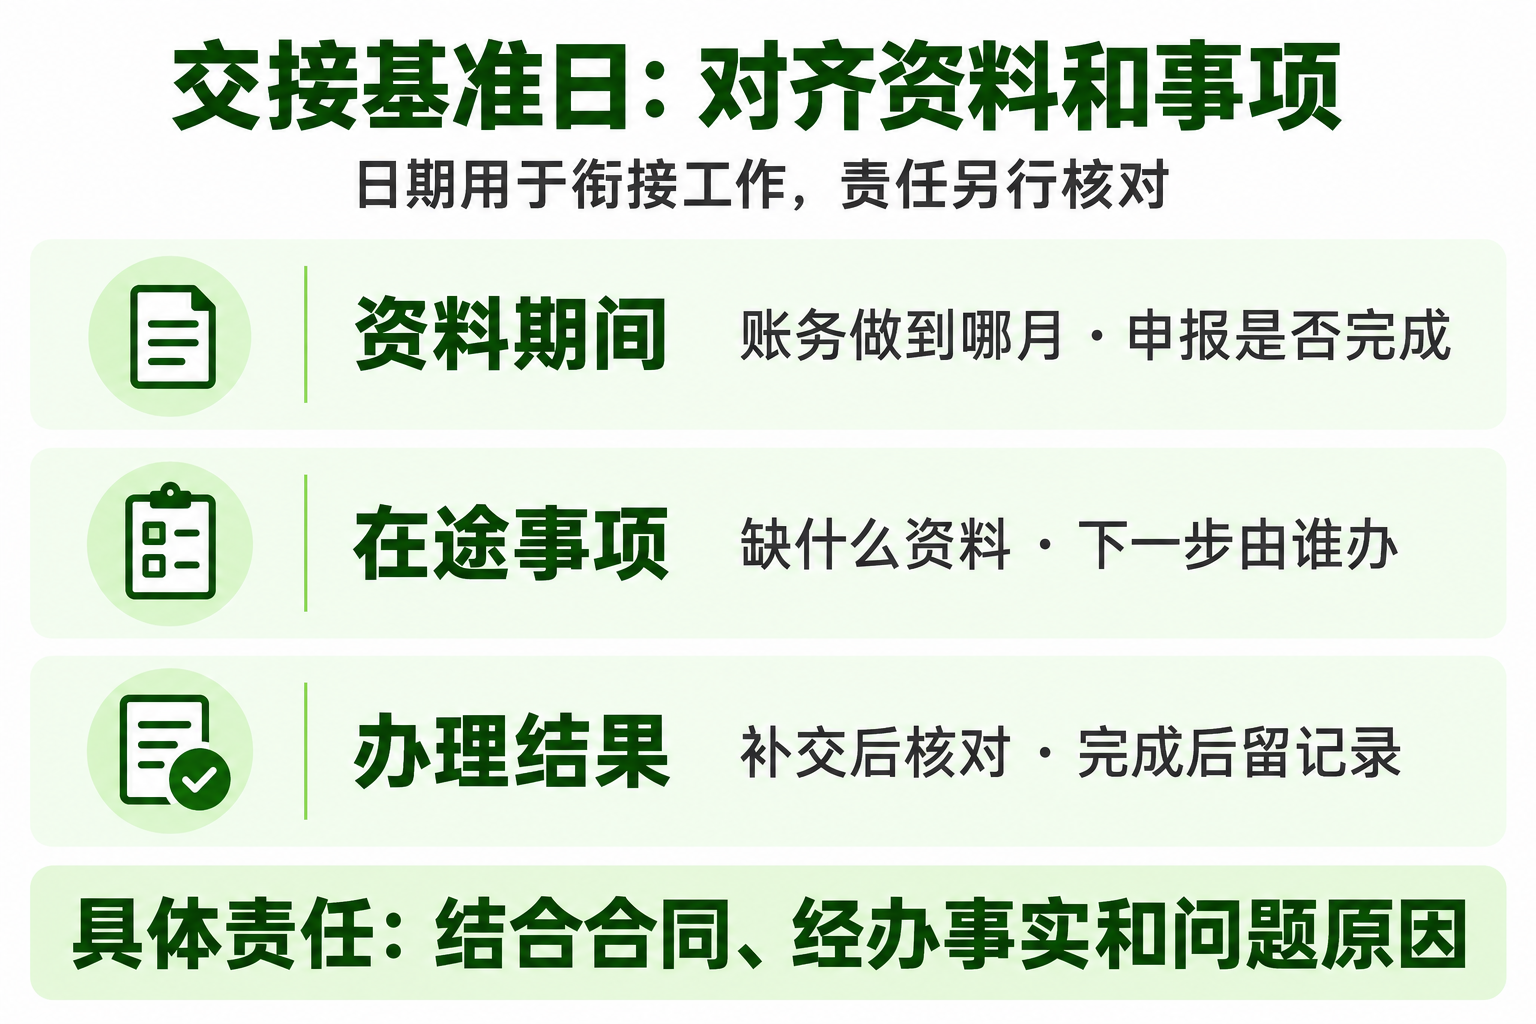
“可能”很重要。这是平台迁移安排,不是所有平台都用同一批次、同一申报日期。不要把某个平台通知里的9月15—30日窗口复制给其他平台;也不要只看余额减少了,就认定税已经申报完成。
对每个平台至少留下四项记录:
- 9月结转前的余额、收益类型和实际入账日期;
- 平台通知写的生效日、存量处理批次和扣缴主体;
- 税前收益、预扣税额、税后可提现金额和扣缴/完税凭证;
- 10月后平台流水与个人所得税 APP、电子税务局记录的对应关系。
四、平台扣缴完成,不等于全年税款已经结清
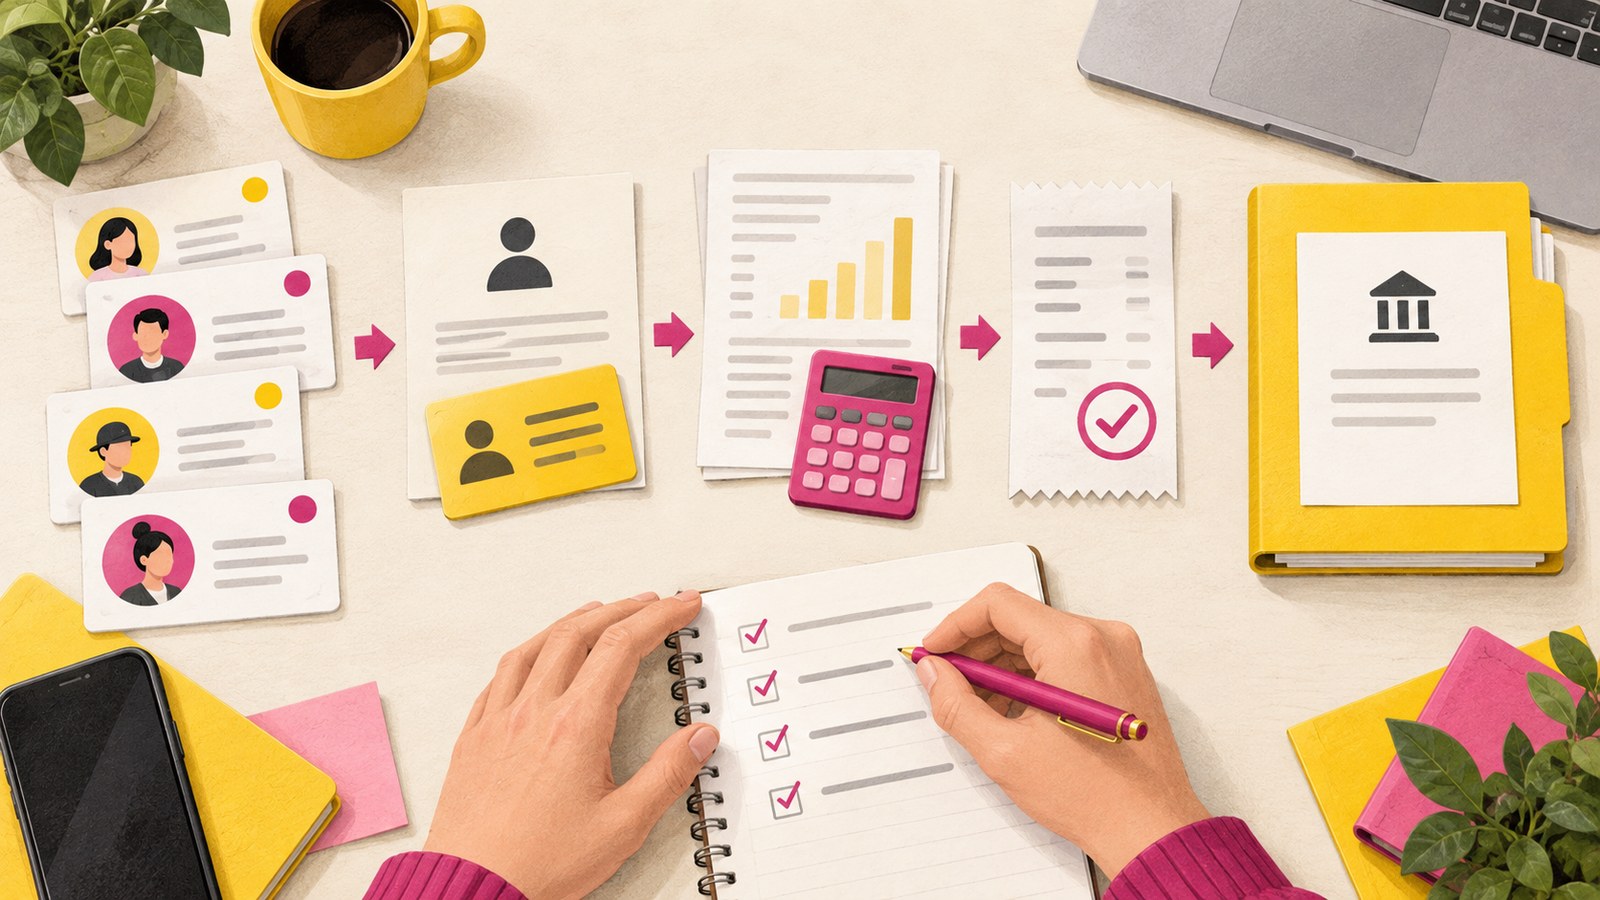
平台预扣预缴解决的是当期扣缴和申报动作。居民个人次年办理综合所得汇算时,工资薪金、劳务报酬、稿酬和特许权使用费按年度合并计算;同一个人从多个平台取得的劳务报酬,也要和其他综合所得放在同一年度口径里复核,最后可能多退少补。
核对时不要只比较“到账金额”和“提现金额”。建议把每个平台的税前收益、已预扣税额、扣缴月份、平台扣缴主体和个人所得税 APP 中的收入明细做一张对照表;如果某个平台显示已扣税、APP 暂时还没有记录,先记为待核对,按平台告知的申报节奏和主管税务机关口径跟进。
非居民个人、同时存在工资关系的主播、通过机构收款再分配的主播,计算方式和申报责任可能不同。把“多平台合并”写给居民个人综合所得场景即可,不要把它扩成所有主播都同一套税率。
五、注册个独不是免检牌:关键看业务实质
税务机关公开的主播案件,查处的是虚构业务、空壳主体、隐匿收入,或者把个人实际取得的劳务报酬“换壳”申报为经营所得。税务总局公开解读同时提醒,直播发布者开办企业或个人工作室,应按规定设置账簿,原则上采用查账征收方式。
这不等于“注册个人独资企业本身就是偷税”。如果确实由该主体独立承接经营、签合同、组织交付、承担成本和风险,业务资料、收款、发票和账簿能够相互印证,所得性质仍要按实际经营判断。反过来,如果主播个人完成服务、平台直接按个人劳务结算,却用没有真实业务的主体开票走账,风险就不在名称,而在收入性质和业务事实对不上。
给客户检查时,至少把合同主体、谁实际提供服务、谁收款、谁承担成本、交付记录、发票和账簿放在一起。缺一项不能马上下结论,但足以列为待确认事项,不能用“以前都这么做”代替证据。
今天就做一张四格核对表
- 结算主体:个人、MCN/公会、个体户、个人独资企业还是公司?平台通知对应哪一种?
- 入账与可提现:收益何时进入哪个账户,何时具备提现条件,页面显示税前还是税后?
- 扣缴证据:平台扣了多少、谁申报、所属期是哪月,扣缴凭证和 APP 明细能否对应?
- 年度汇算:还有哪些平台、工资或稿酬收入没有纳入年度收入清单,专项附加扣除资料是否齐全?
这张表的作用是把“收益不提现也可能被扣”变成可核对的记录。先让客户把平台通知、9月余额和扣缴明细发回来,再判断是否需要更正、补资料或咨询主管税务机关。不要用一张转发截图替代每个平台的真实结算结果。
本文参考依据
- 国家税务总局公告2025年第16号(2025-06-26发布,2025-10-01施行):平台内从业人员扣缴、代办申报公告。
- 国家税务总局公告2025年第15号及政策问答:平台报送涉税信息、网络主播非货币经济利益收入确认问答。
- 平台执行资料:小红书蒲公英结算产品手册、微博公开通知内容;具体以各平台账户内当前通知为准。
- 国家税务总局令第5号:个人所得税综合所得汇算清缴管理办法。
- 收入性质与主播个独风险:浙江税务转载解读、税务总局案件说明。
- 新闻背景:澎湃新闻《11月1日起实施!事关你我收入》(2026-10-05)。
本文用于信息整理和经营决策参考。平台结算、扣缴申报、个人年度汇算和收入性质判断,以当前有效规定、平台账户通知、合同及真实业务资料为准;需要更正或补缴时,向主管税务机关核实。