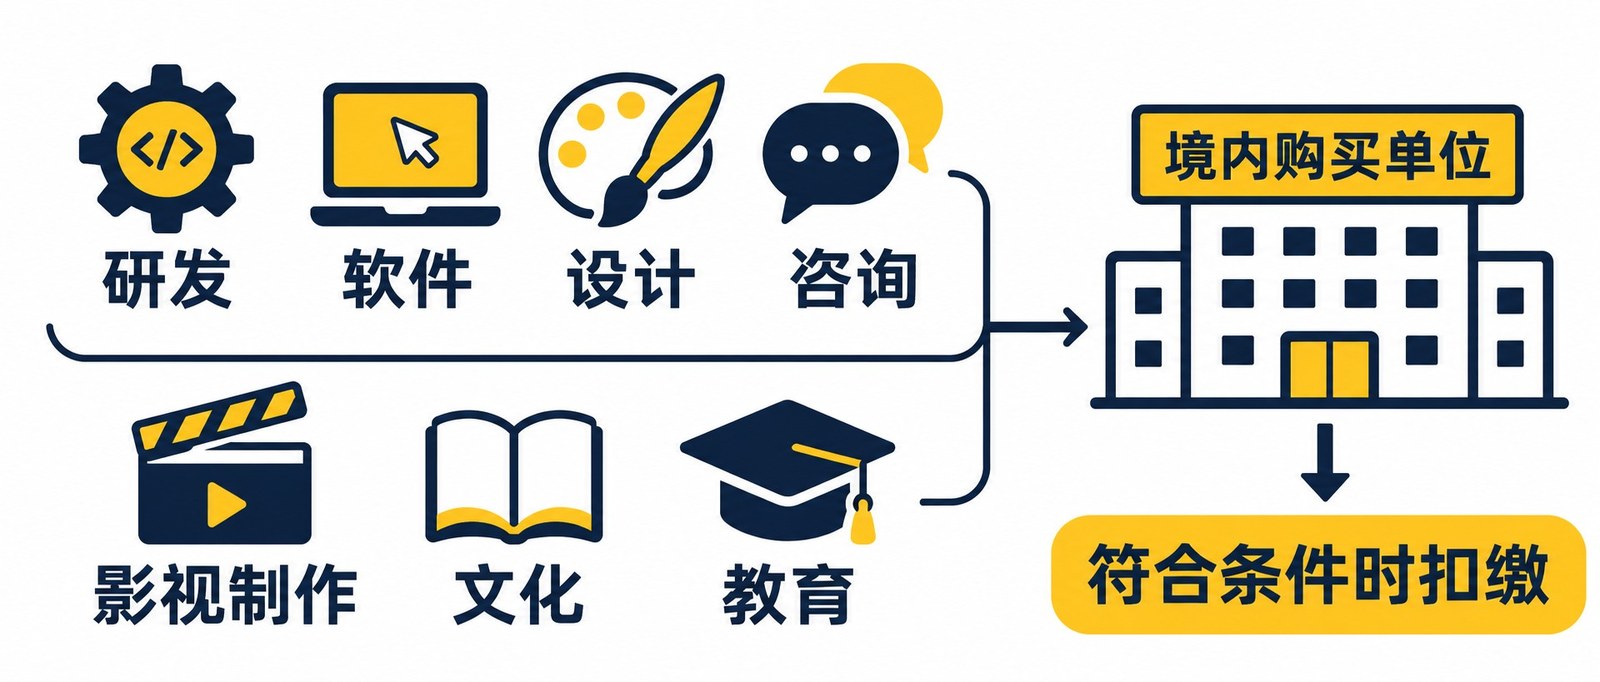
2026年11月1日起,境内单位向境内自然人购买研发、软件、设计、咨询、广播影视节目(作品)制作、文化、教育七类服务,按规定承担增值税扣缴义务。11月发生的符合规定的业务,应在12月1日至15日办理首次扣缴申报。企业可先核对业务范围、价款口径和既有税费凭证,再安排扣缴、开票与归档。
本文依据财政部、税务总局公告2026年第28号印发的《境内单位代扣代缴自然人增值税管理办法》(下称《扣缴办法》),以及国家税务总局货物和劳务税司2026年11月13日发布的《境内单位代扣代缴自然人增值税政策即问即答》(下称总局问答)。2026年第28号公告及附件 总局政策问答
12月1日起首次申报,11月业务12月15日前办完
2026年11月发生的符合规定的业务,应在12月1日至15日办理扣缴申报并缴纳税款。《扣缴办法》第五条规定,解缴税款的计税期间为一个月,申报期限为发生应税交易次月一日起十五日内。全国2026年度申报纳税期限通知明确,12月申报截止日为15日。2026年度申报纳税期限通知
自然人电子税务局自2026年11月1日起支持自然人信息采集、发票代开发起等业务,自12月1日起支持扣缴申报、补开发票提醒等业务。总局问答第47问明确了两批功能的开放时间,企业可先完成11月业务的人员信息和付款资料核对。
先核对购买方、自然人身份与服务范围
适用《扣缴办法》需先确认购买方为境内单位、销售方为境内自然人、交易属于七类服务。企业还应核对起征点、免税政策、已缴税和平台代办申报等情形,再确定是否实际代扣。这里的主体和交易判断限定于《扣缴办法》的适用范围。
扣缴义务人是作为应税交易购买方的境内单位。《扣缴办法》第一条及总局问答第17问明确,购买方委托第三方公司结算价款的,扣缴义务仍由购买方承担。
向个体工商户购买服务不适用《扣缴办法》中的自然人扣缴规定,个体工商户按现行规定自行申报缴纳。总局问答第10、16问明确了这一边界。第15问同时说明,自然人之间的交易也不适用本办法。
七类服务的具体范围按财政部、税务总局公告2026年第9号附件2执行。总局问答第3至9问逐类说明,设计服务包含平面设计、网站设计等,翻译和市场调查按咨询服务缴纳增值税。核对合同应结合实际提供的服务。
同一自然人同一天提供不同服务,应分别判断业务范围。总局问答第11问中,设计服务适用《扣缴办法》,经纪代理服务在本办法范围之外。
起征点按当次(日)算,不按月累计
起征点按同一自然人与单一扣缴义务人当次(日)的不含增值税销售额判断,现行按次起征点为1000元。《扣缴办法》第三条规定,当次(日)销售额达到按次纳税起征点的,扣缴义务人应当在支付价款时代扣增值税。一日内多次交易合并计算,跨日不合并,跨不同购买方也不合并。
总局问答第25问以不含增值税价款举例,同一自然人同一天向三家公司分别收取文化服务费500元、800元、1500元,只有第三家公司代扣15元,三家公司均需申报。第26问中,同一公司在不同日期支付800元、1200元,分别代扣0元、12元,两笔均需申报。2026年第10号公告第一条
企业应先确认合同价款是否含增值税,再按适用政策确定不含增值税销售额。付款申请同时列明合同价款、增值税口径和其他扣款,便于复核起征点判断。
应扣金额按销售额乘征收率,附加税费一起扣
应扣缴增值税为不含增值税销售额乘以规定征收率,并按规定同时扣缴附加税费,依据为《扣缴办法》第二、四条。
符合条件的自然人可适用小规模纳税人3%征收率减按1%征收政策。总局问答第20问中,软件测试服务的不含增值税价款为10000元,应代扣增值税100元。自然人应告知适用优惠并如实提供资料,企业据此计算。
代扣代缴增值税时,城市维护建设税按代扣代缴地点确定适用税率。总局问答第28问中,自然人户籍在大连、居住在北京,向注册在上海黄浦区的公司提供设计服务,取得不含增值税价款120000元,应缴增值税1200元。扣缴地点为上海黄浦区,城建税税率为7%。按该例适用的减半政策,城建税为1200×7%×50%=42元,教育费附加为1200×3%×50%=18元,地方教育附加为1200×2%×50%=12元。附加税费合计72元,加上增值税1200元,共扣缴1272元。总局问答第28问
已经缴过税、平台从业者,两种情况分开看
属于《扣缴办法》范围的交易,即使未达到起征点、适用免税政策或自然人已缴纳增值税,企业仍应办理扣缴申报。已缴增值税的交易,企业支付价款时无需重复代扣,依据为《扣缴办法》第三、六条。
企业可在自然人尚未申请代开发票时按规定办理扣缴申报。总局问答第37问明确,已代开并缴税的,企业支付时仍须申报。已扣缴的交易,自然人申请代开时无需再次缴纳增值税,企业也可对尚未代开的交易发起开票提醒。
平台内从业人员通过平台发生符合规定的应税交易,且由平台企业按有关规定办理增值税代办申报的,不适用《扣缴办法》。第十四条及总局问答第32、33问明确,平台尚未代办申报的,应继续按本办法判断扣缴义务。
申报表怎么填,代开过发票的少填几列
自然人已代开发票的,申报表第9至13列、附列资料第6至19列无需填写。总局问答第42问说明,申报表应填个人信息、支付当日、具体服务名称及销售额,并将“是否已代开发票”填为“是”。表样由国家税务总局公告2026年第19号公布。2026年第19号公告
应税交易项目应填写实际服务名称,并能对应到合同、发票或履约资料。同一自然人在不同日期发生的交易,按总局问答第39问要求分行填写。
资料保存与保密,各有明确范围
扣缴义务人应保存代扣代缴税款账簿、合法凭证,以及自然人身份、应税交易、结算支付和优惠条件资料。《扣缴办法》第十、十一条同时要求对自然人身份信息及优惠条件资料保密。
自然人要求提供已扣税款、扣缴申报记录等信息的,企业应按《扣缴办法》第八条提供。企业应依第九条按自然人提供的信息如实计算申报,发现信息与实际不符且自然人拒绝修改的,应报告主管税务机关。
企业可按业务关联服务约定、履约材料、付款记录、扣缴申报表和完税凭证。跨部门经办时,明确原始资料保管人及补充材料联系人。
扣缴凭证用于税前扣除,要同时满足三个条件
企业与境内自然人发生符合规定的应税交易,按规定办理个人所得税、增值税及附加税费扣缴申报并完成税费缴纳,同时保存业务真实性资料的,可以相应扣缴申报表和完税凭证作为企业所得税税前扣除凭证。总局问答第38问明确了这些条件。总局问答第38问
企业须保存应税交易信息、结算支付记录等能够证明业务真实性的资料。总局问答第38问明确,未按规定保存的,相关扣缴凭证不得作为所得税税前扣除凭证。
退回、中止和1至10月的业务怎么处理
《扣缴办法》第七条规定,已扣缴交易因销售折让、中止或退回导致应扣增值税变化的,企业应更正扣缴当期的申报。总局问答第46问以合同中止退款为例,说明应同步调整原所属期的申报表及附列资料。
2026年1月1日至10月31日发生的符合规定的应税交易,由自然人按《增值税法实施条例》第四十四条自行申报纳税。《扣缴办法》第十五条对这一过渡期间另有安排,企业整理11月业务时应核清交易发生时间。
应扣未扣、未按规定申报、不缴或少缴已扣税款、借用或冒用他人身份等情形,按《扣缴办法》第十三条及税收征管相关规定处理。
今天先完成11月自然人服务费清单
企业可以先整理11月已发生的自然人服务费,逐笔标明业务性质、人员资料、付款记录及现有税费凭证,再安排申报与归档负责人。内部清单可按以下顺序核对。
- 确认付款方是本单位、收款方是自然人,排除个体工商户和平台已代办申报的从业者。
- 按服务内容核对是否属于七类,把合同名称与实际业务不一致的项目标出来。
- 按当次(日)不含税销售额比对1000元起征点,标明是否需要代扣。
- 核对自然人是否已缴税、是否已代开发票,据此确定申报表列次填法。
- 把申报、缴款、开票和真实性资料归档分别落实到经办人,12月15日前完成首次申报。
苏州及财企业服务有限公司以“及财企服”开展企业服务,官网介绍包含代理记账和纳税申报。企业可围绕11月业务清单沟通资料准备、扣缴申报衔接与凭证归档,具体安排按实际委托范围确认。及财企服服务介绍