先说答案:很多企业签约时只看到“记账报税”四个字,到了月底却不知道该拿回什么。代理记账通常包含会计核算、财务会计报告、向税务机关提供资料等受托工作;企业要核对的不是一句“已报税”,而是回执、报表、账务资料和异常记录四类证据。服务范围、节奏和责任必须写进书面合同。
01 / 服务范围
先把“包含什么”说清楚
《代理记账管理办法》第十一条列出的法定框架包括:依据原始凭证核算,审核凭证、填制记账凭证、登记账簿、编制财务会计报告,对外提供报告,向税务机关提供资料,以及其他受托会计业务。它能帮企业判断报价有没有漏项,但不等于任何机构都提供同一套餐。
签约前只问三句
- 这项工作是否在合同范围内?
- 企业要先提供哪些资料,机构交回什么结果?
- 交付以什么文件、回执或签收记录为证?
02 / 责任边界
四类事情,别混成一件
01 机构承办
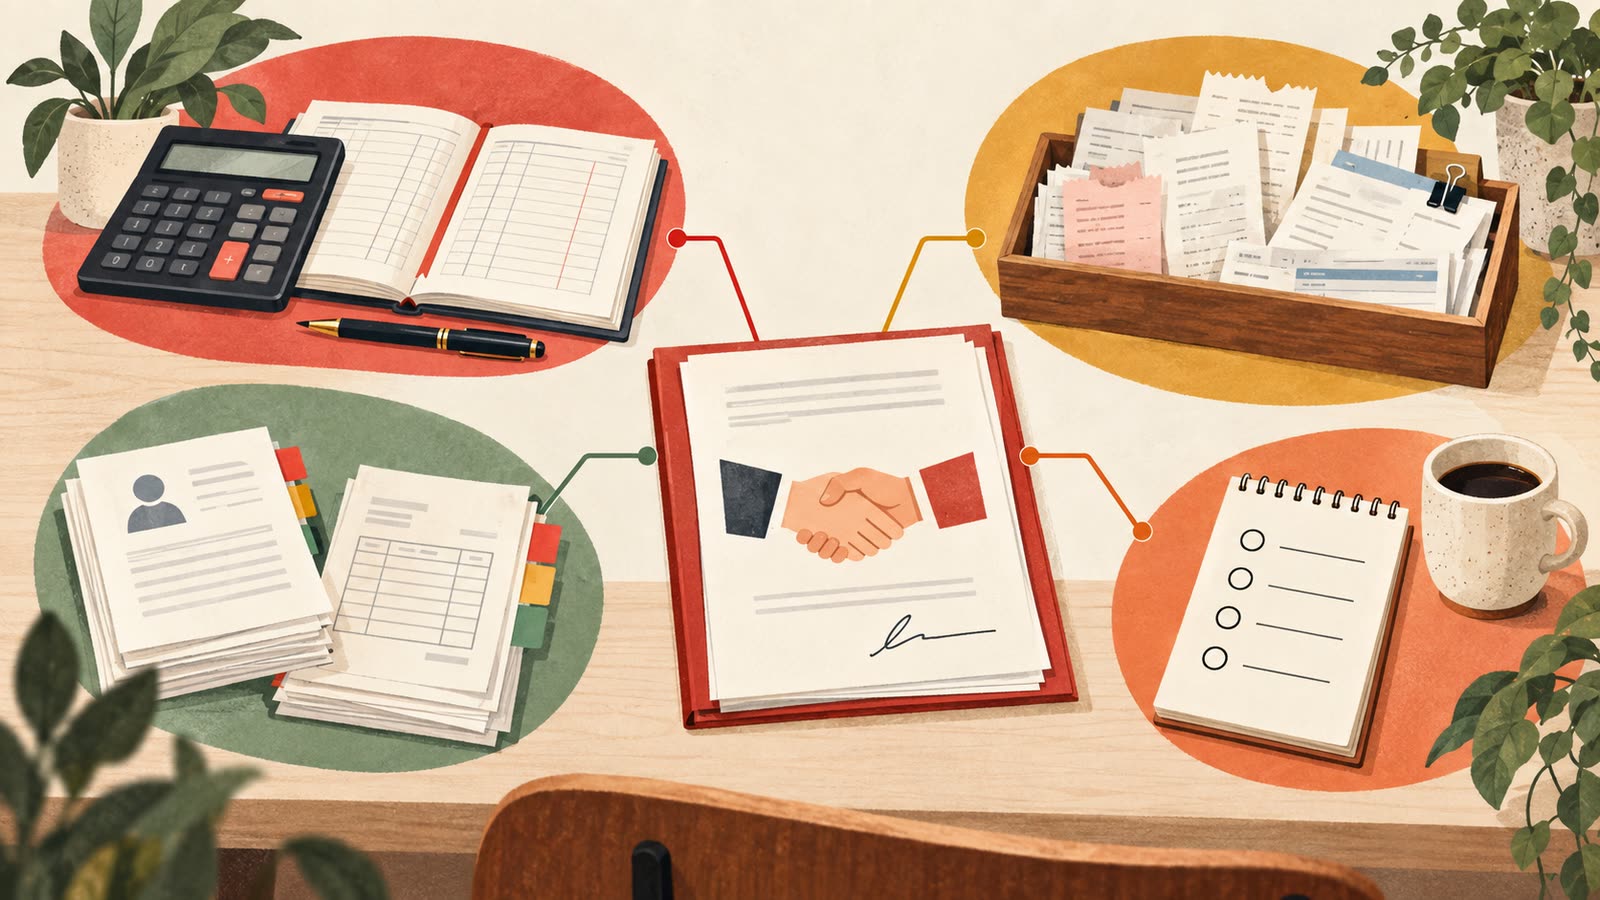
按国家统一会计制度和委托合同办理受托业务,解释会计处理问题,对不当会计处理或不实资料要求应当拒绝。
02 企业提供
企业要取得合规原始凭证,及时提供真实、完整资料,安排日常货币收支和保管,并处理退回补件。
03 另行约定
工资表、社保资料、往来核对、发票管理,以及多渠道收款、电商结算、项目成本归集等复杂协作,应逐项确认,不要默认包含。
04 负责人责任
《会计法》第四条明确,单位负责人对本单位会计工作和会计资料的真实性、完整性负责;代理记账不会把这项责任转走。
03 / 月度验收
每月收到这四类证据,才好验收
把“已完成”换成可保存、可追问的记录。具体项目和时间以合同、申报周期及资料移交节奏为准。
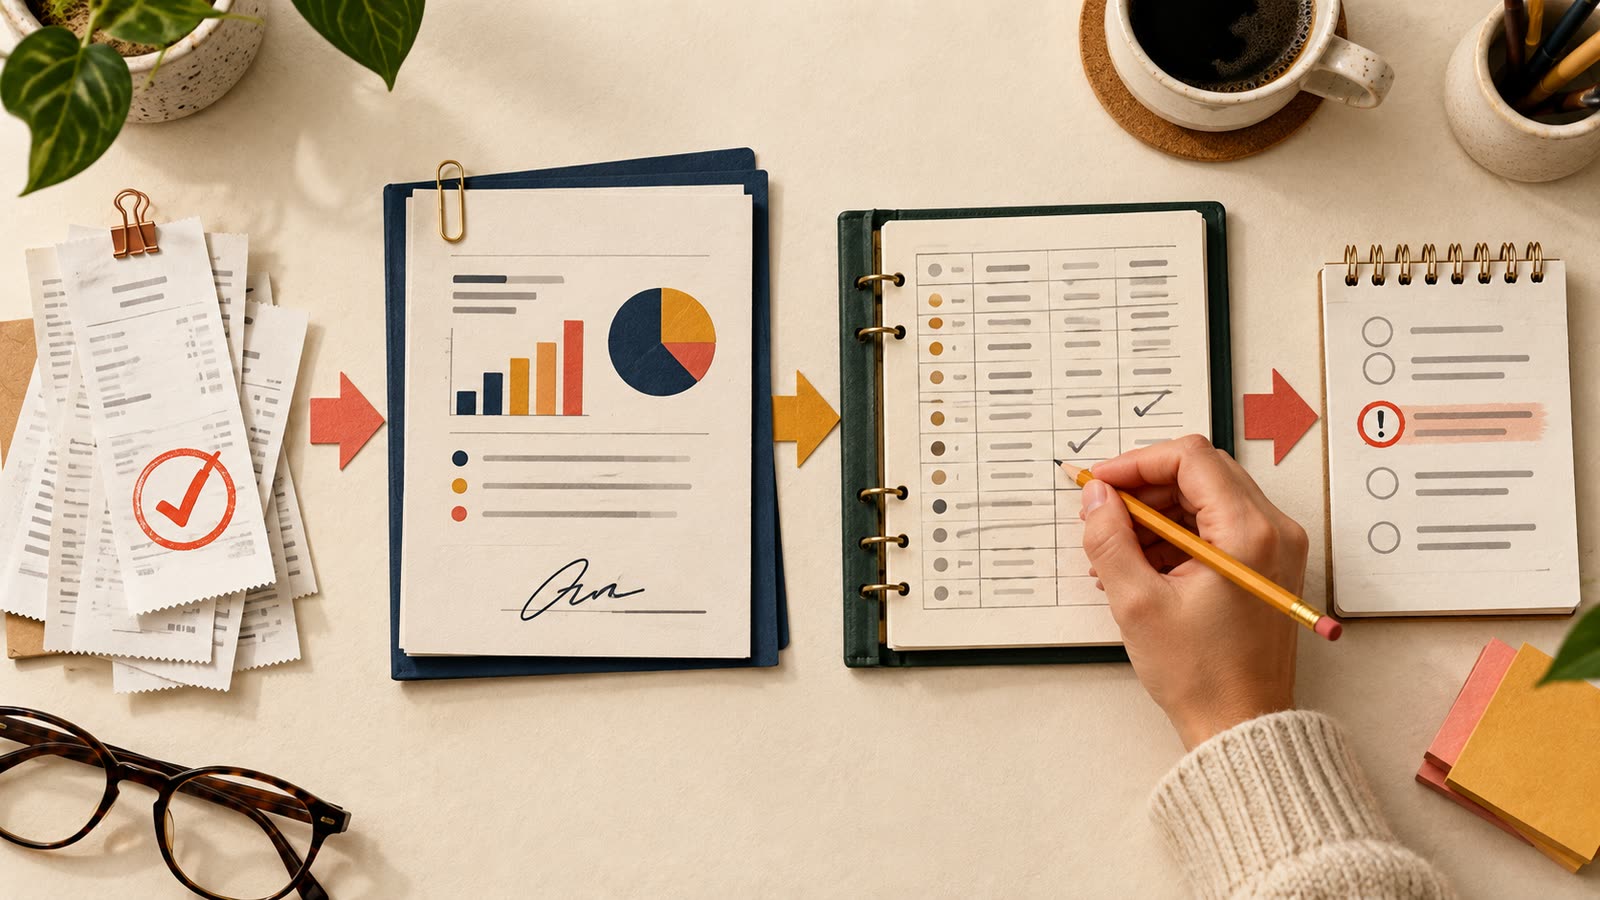
- 申报与税务资料:回执、完税凭证等适用文件。
- 财务报表:所属期间、确认或签章记录。
- 账务与凭证:账簿记录、整理和移交签收。
- 异常沟通:待补资料、问题反馈和处理进度。
04 / 下一步
签约前查资格,合作后留证据
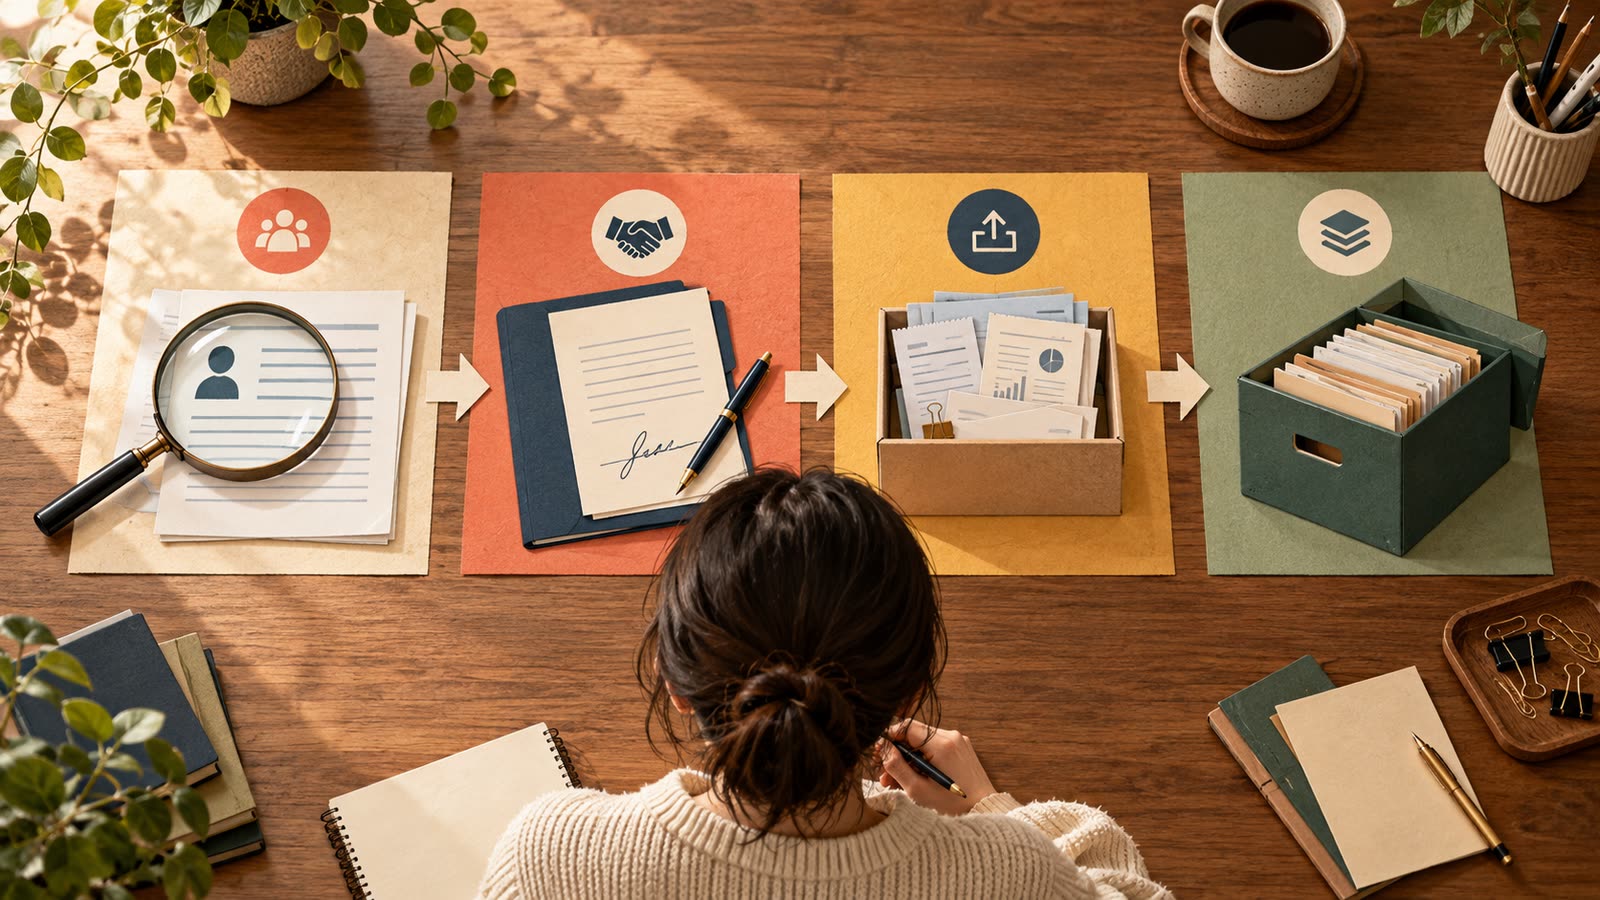
- 查承接路径:除会计师事务所及其分所外,从事代理记账业务应经财政部门批准并领取许可证书;可通过全国代理记账行业监管服务平台核对机构信息与监管公告。
- 写进合同:把服务范围、资料传递、报告确认、档案保管和终止交接写清。
- 按月归档:回执、报表确认、移交签收和异常反馈缺一项就登记,不要只保留聊天里的“已完成”。
05 / 适用边界
哪些情况要先单独确认
本文主要适用于未设置会计机构、未配备专职会计人员而委托代理记账机构的小微企业。已自行配备会计、由会计师事务所承接,或涉及审计、验资等专项业务时,路径不同;苏州本地审批、监管安排和交付节奏,以主管部门和书面合同为准。合同终止时,应按清单移交会计资料并留存签收记录。
常见问题
Q1. 代理记账是否等于替企业承担全部财税责任?
不等于。机构按合同承办受托工作,企业负责人仍对会计资料真实性、完整性负责。
Q2. 已经有会计,还能委托部分工作吗?
可以,但要单列工作范围、双方分工和交付证据,不要照搬全部委托清单。
Q3. 每月应收到哪些可保存的交付证据?
申报回执、确认或签章的报表、账务与凭证移交记录、异常沟通记录,具体以合同为准。
Q4. 工资表、社保和发票管理包含在基础服务里吗?
不一定,各机构差异较大,签约前应逐项确认并写进合同。
关于及财企服:可协助企业梳理原始凭证和资料清单、协同资料传递与签收,并按合同核对交付物是否齐全;具体服务范围以双方书面合同为准。
主要官方依据:以下来源支撑文中的业务范围、责任边界与核验入口,政策和平台栏目可能更新,发布前请复核。
- 《代理记账管理办法》:受托业务范围、合同应载事项与双方义务。
- 财政部令第98号:相关规章修订依据。
- 全国代理记账行业监管服务平台:机构信息与监管公告核验入口。
- 《中华人民共和国会计法》:单位负责人真实性、完整性责任。