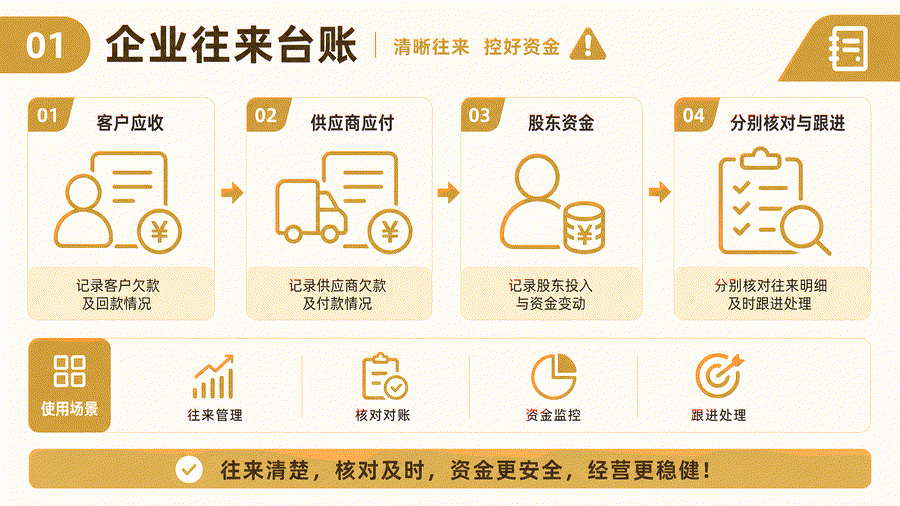
往来款交接先分客户应收、供应商应付和股东往来,逐笔提供对方、事由、形成期间、期初及期末余额、合同和收付款依据。业务人员确认交付与结算,出纳确认资金,会计核对账务;差异单列,不凭银行流水备注直接判断款项性质。...
2026-09-18 阅读(0) 标签:往来款资料交接 客户应收款核对 供应商应付款 股东垫款 往来余额差异
客户应收款核对相关文章
-
 往来款资料怎么交给会计?客户欠款、供应商应付与股东垫款分别核对
共1页 1条
搜索
TAG
新闻资讯
 公司招了第一个员工后,社保、公 TOP1
-
2
 零申报能不能一直做?很多新公司 08-18
-
3
 注册资本写100万还是1000 08-17
-
4
 公司名已经核准了,为什么商标还 08-15
-
5
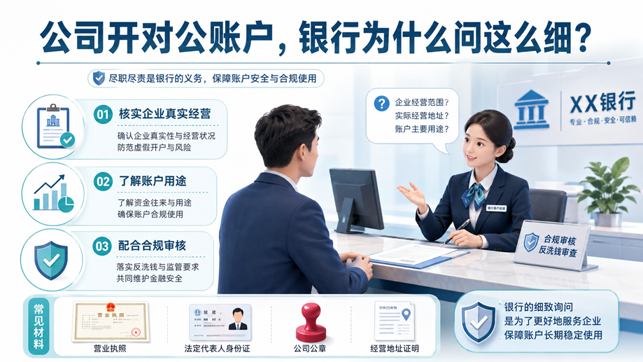 公司开户为什么会问这么细?企业 08-14
-
6 账上最难理清的,往往不是收入, 09-18
-
7 往来款资料怎么交给会计?客户欠 09-18
-
8
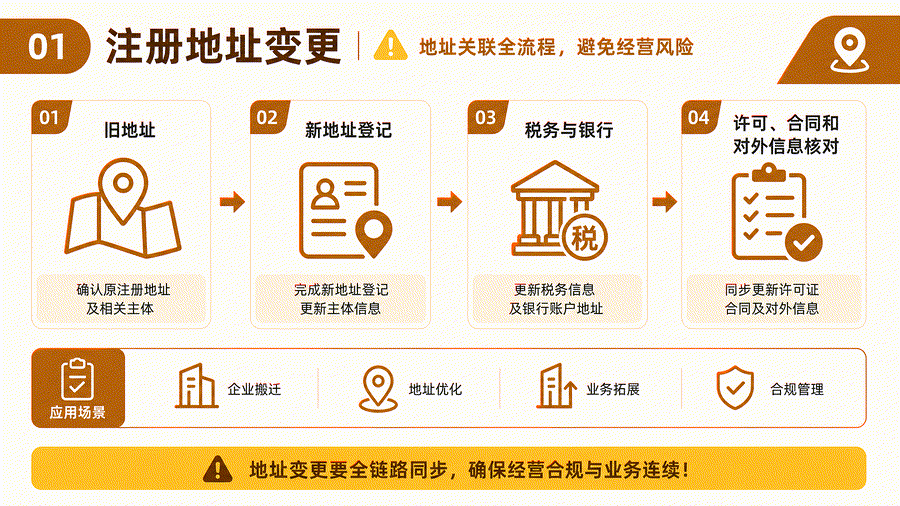 公司搬家不只是换门牌:注册地址 09-17
-
9 苏州公司注册地址变更后怎么交接 09-17