老板视角 · 资金记录
2026年10月19日
晚上十一点,老周还在翻手机银行的流水。三月份有一笔八万二的进账,付款人是个陌生名字。他盯着看了半分钟,脑子里过了几个客户,没一个对得上。再往下翻,还有一笔四万,备注写着“货款”,可他印象里那个月没发过这个数的货。
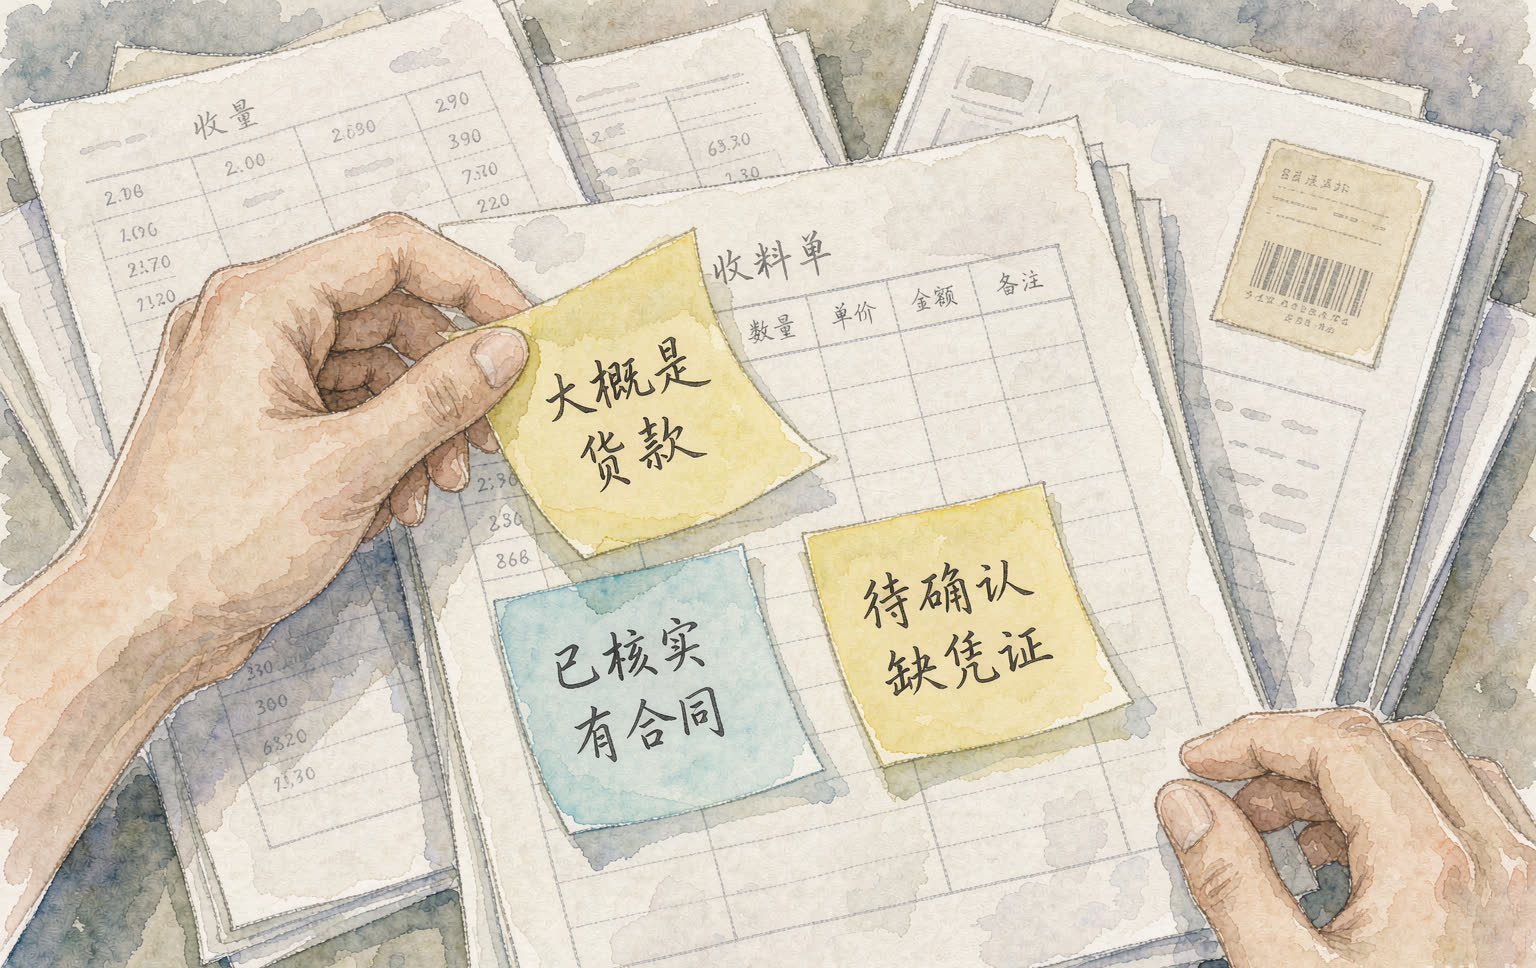
碰上这种对不上的进账,很多人的第一反应是先给它找个称呼:“应该是某某的尾款”“大概是朋友还的”“先挂往来款吧”。字一填上,心里像是有了着落,账也能继续往下做。
麻烦会在后面出现。半年后有人问起这笔钱,你只能凭印象回答,自己都不敢确定。当时为什么这样写,早就想不起来了。随口安的那个名字,最后会变成需要你解释的第一个问题。
随手写的那几个字,后来最费事
翻过几轮账就会发现,真正让人返工的往往不是复杂业务,而是当初图省事留下的那几个字。
写得最多的是“货款”。公司收款听上去本来就该是货款,顺手就填了。可货款得有对应:哪份合同、哪次交付、开没开票。只写两个字、不留对应,这笔钱就挂在一个验不了的标签下面。等到真要核对,得从几十份合同里倒着翻,翻到最后大概率翻不到。
另一个常用的是“借款”。看着中性,既不像收入也不像货款,很多人觉得写这个最安全。可借款有借款的讲究:谁借给谁,有没有协议,还不还,什么时候还。这几件事当时没弄明白,股东长期挂账和普通往来混在一处,后面最容易被追问。当时两个字就带过去了,后来要解释,就得把转账、协议、聊天记录全翻出来。
“往来”最省事,也最模糊。什么都能往里装,也就什么都证明不了。一本账里如果“往来”占的比例很高,通常不是业务有多复杂,而是当初没人愿意花十分钟问清楚。真等银行或者审计要看这笔钱的性质,这个科目拿不出任何东西。
这三个写法其实是同一种处理方式:用一个词把问题先盖住。词只是结论,能让它站住脚的还是合同、单据和沟通记录。材料当时没留下,事后很难完整补回。
银行那一关,付钱的时候就在看依据
不少老板以为,公私账户之间转钱,只要账面上解释得通就够了。银行看的却是付款当时有没有依据。《人民币银行结算账户管理办法》第四十条规定,单位从其银行结算账户支付给个人银行结算账户的款项,每笔超过5万元的,应向开户银行提供相应付款依据;第四十二条要求银行审查依据原件并留存复印件,未提供或者不符合规定的,银行应当拒绝办理。
换句话说,付款依据要在付钱时就能拿出来,不能等到事后才补一套只供自己看的材料。第四十五条还明确写了,存款人不得出租、出借银行结算账户。所以“公司账户借给朋友走一笔”“帮人代收一下”这类事,跟记账时写错了完全是两回事,补几张凭证消化不掉。
我会让老板先换一个问法:这笔钱当时凭什么付、凭什么收?先把这个问题回答清楚,再谈账上怎么记。前者需要回忆和找材料,后者才有可靠的依据。
一笔八万二,可以这样查下去
回到老周那笔八万二。查背景不需要坐在办公室里反复猜,按顺序把几个问题问清楚就够了。逐笔过一遍,通常两三天能完成一轮,效率比凭印象回想高得多。
先认人。把付款人名字放到客户名单、合同台账、聊天记录里搜一遍。搜不到就问业务员:这个人认识吗,是不是某家客户的股东、财务,或者是替人代付的。答案经常躲在某个业务员的微信里。
再看金额。八万二这个数,跟哪份合同的尾款、哪批货的数量乘单价接近。接近的先列出来,别急着认定,金额对得上只是线索。
把时间对上。翻那个月的发货记录、验收单、聊天记录,看有没有一批货正好那几天交出去,有没有人催过款。时间也吻合,线索才算连成一条。
问经手人。谁跟的这个客户,谁收的款,谁开的票。人离职了就找交接记录,或者找当时的同事。这一步最容易被跳过,答案也常常在这里。
最后写成一句话,后面附材料编号。写不出来就老老实实写“业务待确认”,别硬凑。写“待确认”不丢人,写错了才麻烦。
老周那笔最后查出来了:是客户的法务用个人账户代付的预付款,合同签在半个月之后。这种事很常见,也完全讲得通,前提是你得把代付关系写下来,再附上客户确认。当初要是随手写了“货款”,这层关系就永远埋在账里了。
查完一轮,钱会分成两摞
这一轮结束后,通常会留下两摞:已经说得清的,暂时说不清的。两摞都保留,别为了让账面好看而把后一摞抹掉。
说得清的那摞,别再动它。编号、归档、写索引,然后封存。最怕的是有人觉得既然查清楚了,顺手把说明写漂亮一点,一改就是一个新版本,反而说不清哪个才是原始记录。
说不清的那摞,单独列一张待办表。每笔写清楚缺哪份材料、应该找谁、预计什么时候能有结果,并指定一个跟进的人。只放在老板脑子里的待办,通常很快就会被别的事挤掉。过三个月再看,如果还有一半挂着“待查”,说明这件事根本没人推。
整理的目标不是把所有钱都包装成“没问题”。有些钱就是缺证据,缺就是缺,标出来;有些要专业判断,就拿出去判断。把说不清的照实写下来,比给它编一个说得通的理由安全得多。
这两周能自己动手的几件事
先把收款口收回来。从下个月起,经营收款只走公司账户。已经在用个人码收的,自己定一个截止日,之后不再新增。历史的部分按事实整理,新的部分别再制造。
付款前想一下依据。要给个人打钱,先问这笔是什么性质,手上有没有能说明它的材料。超过5万元的,按前面的规则本来就需要付款依据。想不清楚就先别付,付完再补要麻烦得多。
每月对一次账。不用攒到年底。结账时把银行流水和账务对一遍,对不上的当月就查。当月查,记忆还在,人也在;隔一年再查,就只剩猜了。
还要留意一个容易被拖延的问题:账簿不能等历史资料整理完才开始建。《税收征收管理法实施细则》第二十二条规定,从事生产、经营的纳税人应自领取营业执照或者发生纳税义务之日起15日内按规定设置账簿。整理历史资料是补救,不能拿来当推迟建账的理由。
老周那几天还是睡得不踏实。第二天他让财务把三个月的流水全部导出,按笔核对。前后花了两个星期,理出十七笔待确认,其中十一笔找到了依据,剩下六笔到现在还标着“待确认”。他后来说,以前怕看流水,现在反倒敢看了,因为最坏也就是几笔说不清,不是一整个账本都说不清。
据官网介绍,苏州及财企业服务有限公司(品牌:及财企服)立足苏州,提供代理记账、公司注册等事项的资料与流程协助,具体服务内容和交付范围需在签约前逐项确认。
如果打算找机构帮忙整理,先问清楚三件事:原始流水由谁保全,逐笔对应由谁来做,待确认的款项怎么跟踪。这三件说清了,再谈价格。
参考依据
- 《人民币银行结算账户管理办法》;中国人民银行;中国人民银行令〔2003〕第5号。第四十条付款依据、第四十二条银行审查义务、第四十五条不得出租出借账户。
- 《中华人民共和国税收征收管理法实施细则》第二十二条;国务院;2016年2月6日第三次修正。用于账簿设置期限。
核对日期:2026年10月19日。文中人物与情节为便于说明所作的示例,不对应具体企业。本文不构成税务处理意见,具体事项应结合完整业务与适用规定,由具备相应资格的专业人员判断。