先说结论:代理记账监管不能只看机构有没有一张证,也不能把某地的检查公告当成全国统一的检查表。对委托企业更有用的判断,是机构约定做什么、账务处理有没有依据、资料能不能完整接续。
公开文书反映的是特定检查对象和已经披露的问题,无法覆盖所有地区、所有机构。下面把制度信息与企业自己可以做的核对分开讨论。
“检查重点”为什么不能只列一份全国通用答案
财政部办公厅财办会〔2026〕7号部署了当年的代理记账行业管理工作,其中包括年度备案、常态化治理及联合监管等事项。它能说明行业管理的要求,不能替代某地具体的抽查名单与检查安排。 〔依据〕
地方公告还要单独看。罗甸县2026年10月13日查后公告列出的对象是8家单位或企业;公告所列问题包括会计核算、会计档案、内控制度及代理记账执业质量等方面。不能由此推断8家都是代理记账机构,更不能把汇总问题逐一安到每个对象身上。 〔依据〕
呈贡区的“综合查一次”事项清单,则把代理记账机构综合检查列为一项地方协同检查事项。年度报送计划后随机抽取对象,与“每一家每年必查”含义不同,也不能推出以后不会再有其他依法开展的检查。 〔依据〕
机构说已经做完,复核由谁来做
《代理记账基础工作规范(试行)》把同一项目的项目负责与质量控制安排给不同人员,要求至少经过一级复核,重大项目提高到至少二级。这是全国规范中的质量控制要求,不能把软件生成了账簿当成复核已经完成。 〔依据〕
企业可以据此询问:自己的项目由谁负责,谁复核,重大或复杂事项如何进一步处理。没有看到复核记录时,先请机构说明实际安排;也不要仅凭一次答复就断定机构是否违规,更不能把所有项目都说成必须三级复核。
企业应先把“我们委托了哪些事”说清楚
以下是委托管理建议,不是给所有企业新增同一套报送义务。拿出合同,核对签约主体、实际对接主体和约定事项;把资料由谁提供、缺项由谁反馈、处理结果由谁确认写清楚。遇到合同没有涵盖的历史账务整理或其他事项,先补充约定,再判断费用和工作安排。
可请机构说明最近一个会计期间交付了什么,以及企业自己还有哪些资料未补。比起一句“都处理好了”,明确到交付内容和未决事项的答复,更便于后续核对。
服务质量要从一笔业务能否追溯来看
挑一笔自己熟悉的业务,把合同、相关票据、收付款记录与对应记账凭证、账簿记录放在一起,请经办人解释处理依据。这只是一个可操作的核对入口,不等于完成了审计,也不能用一个样本证明整套账都正确。
发现资料缺失时,先确定业务事实是什么、缺的是原始材料还是处理说明,再约定补充和复核的人。不能为让资料看起来齐全而倒填、补造业务。企业提供的信息与机构的处理工作都需要留下能够继续追查的线索。
换机构之前,先把档案接续安排好
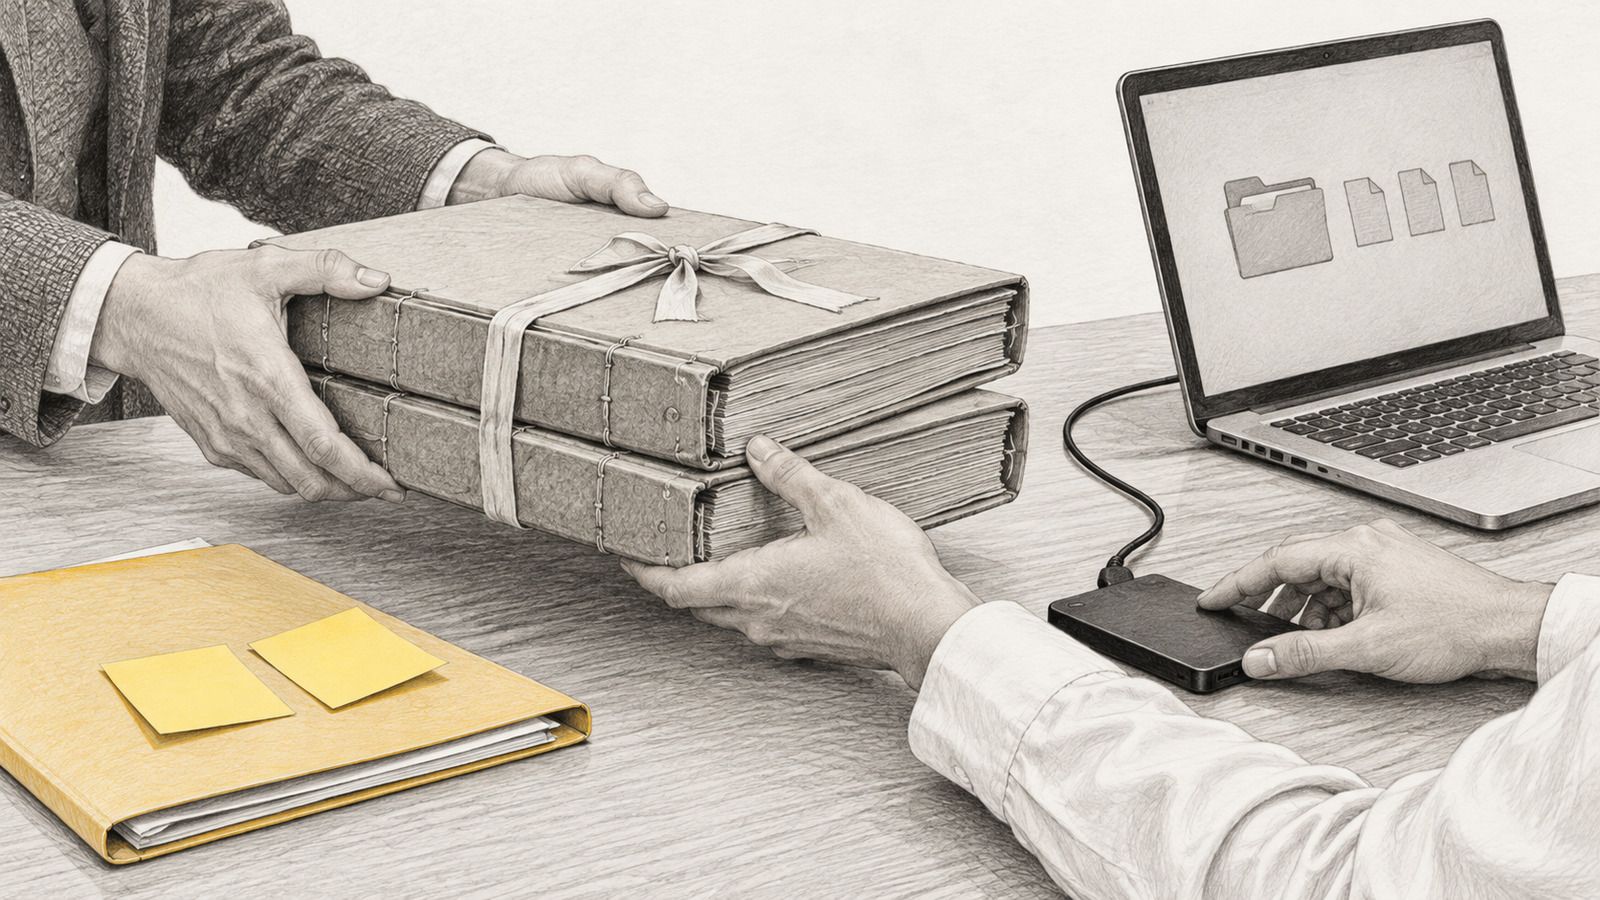
交接不能只问“文件发了没有”。应核对涉及期间、凭证账簿等档案范围、电子文件能否读取,以及尚未办结的事项由谁继续处理。登录权限宜按各系统规则调整授权,不直接把密码写进交接文档。
纸质和电子资料分别确认去向、保管责任与取得方式。也不宜直接断言所有资料都必须打印装订:是否可以仅以电子形式保存,需要核对适用的档案条件和实际系统能力。 〔依据〕
如果看到机构涉及检查或整改的消息,先读原始文书,确认对象、具体事项和当前状态,再向机构询问是否影响自身业务、需要补什么资料。仅凭一条转发截图,就断言机构违法或所有客户都受影响,证据还不够。
对老板而言,可以从一次具体核对开始:由谁拿出合同,由谁说明一笔账的依据,由谁确认档案与未办事项。三件事能说清,下一步的问题才更容易定位。
参考依据
财政部办公厅:2026年代理记账行业管理通知,财办会〔2026〕7号
罗甸县财政局:2026年度会计监督检查查后公告(2026-10-13)
呈贡区:“综合查一次”区级事项清单,代理记账综合检查事项(2026-10-13)
财政部:《代理记账基础工作规范(试行)》,财会〔2023〕27号附件
财政部:《会计档案管理办法》第八、九、二十四、二十六条
依据截至2026年10月15日核验的公开文书整理。地方检查与整改安排仅适用于相应对象,具体事项结合实际情况向主管机关核实。