假设这样一个场景:季度申报结果拿到了,报表上有利润,老板却还在为下一笔货款安排资金。财务说账已经做完,老板仍没弄明白:这一季的钱,到底用在哪里了?
这种时候,继续追问“报完了吗”,很难问到原因。一次季度复盘更有用的结果,是认出变化来自哪笔业务、补齐哪段解释,再约定拿什么资料回来验证。
开会前,先把“都做完了”拆开问
先承认两边可能都没有说错。财务回答的,可能是记账和申报办理进度;老板追问的,是能不能支撑采购、工资和下一步投入。
两个人若一直用同一个“完成了”交谈,问题就容易停在这里。
先拿出7月至9月的报表及明细、相关银行记录,再挑出最想解释的三项变化。
比较时说明是对上一季度还是去年同期,确认业务范围和口径是否一致。
资料没有准备全,就把缺口写下来;不要在会上用记忆拼出一套看似完整的答案。
特别是利润与资金,不必先争哪一个更真实。它们回答的问题不同:收入和费用有所属期间,资金有实际收付时间。
执行企业会计准则的企业采用权责发生制,不能把一笔到账直接当作当期收入;某笔业务怎样处理,仍须核对合同与履约等事实。〔依据〕
会上,顺着一笔业务追问
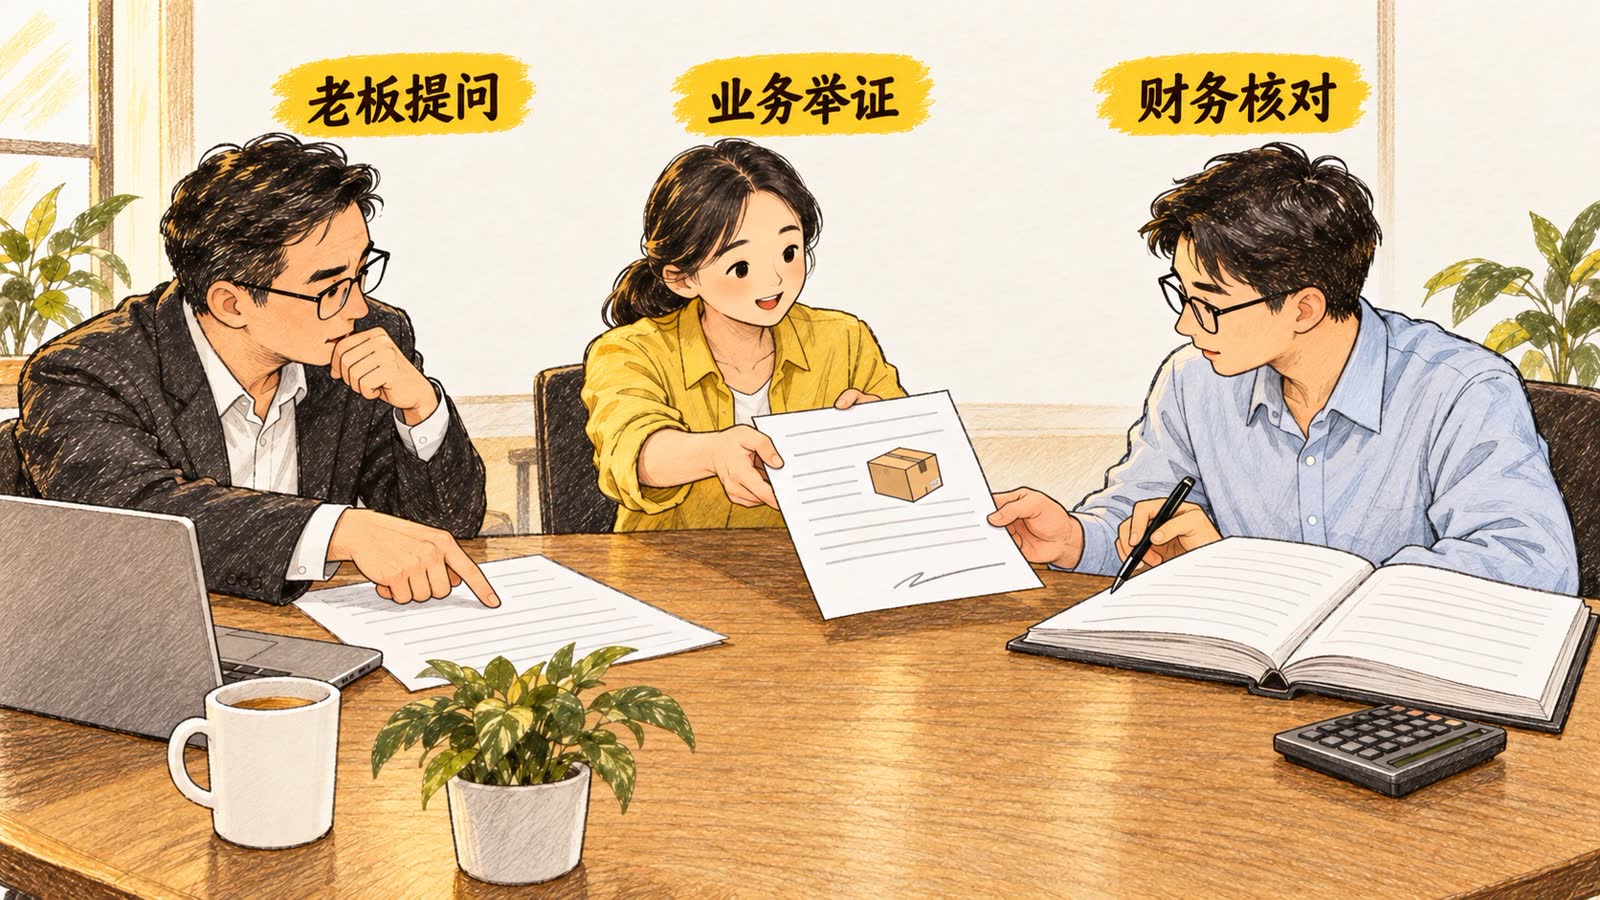
老板可以先问:“收入里变化最大的是哪笔,业务走到哪里了?”业务人员拿出合同及交付、验收或结算记录;财务据此核对记账期间和相关明细。
这样的提问能落到具体对象,比让财务重新念一遍报表更容易找到线索。
接着问:“这次收到的钱,是这季的业务,还是以前欠款回来了?”如果还没收到,别急着下“客户不行了”的结论。
先让经办人核对付款条件、对账情况、是否存在争议,以及下一步由谁跟进。
再问:“多付出去的部分,对应什么?”采购备货、设备购置、归还借款和日常费用,可能都会减少银行余额,却不能一概解释为当季费用上涨。
把付款用途和资料对上,再判断是正常的业务安排,还是需要改进的资金计划。
这里最怕一句话把讨论结束:“应该就是跨月。”可以接一句:“那还差哪份资料,补回来以后怎么确认?”
如果一张签收记录能改变判断,就先让负责这笔业务的人找回记录,别让财务凭猜测把数字调到一致。
据实核算、审核凭证和核对相关记录,是《会计法》明确的基本要求。谁先发言、一次追几笔、何时再开会,则是企业的管理安排。
复盘不必做成复杂仪式,但关键解释要有材料支持。〔依据〕
散会前,让每个疑问有人接住
一个常见的无效收尾是:“业务补一下,财务再看看。”两个人都答应了,事情却可能仍没有落到谁手上。
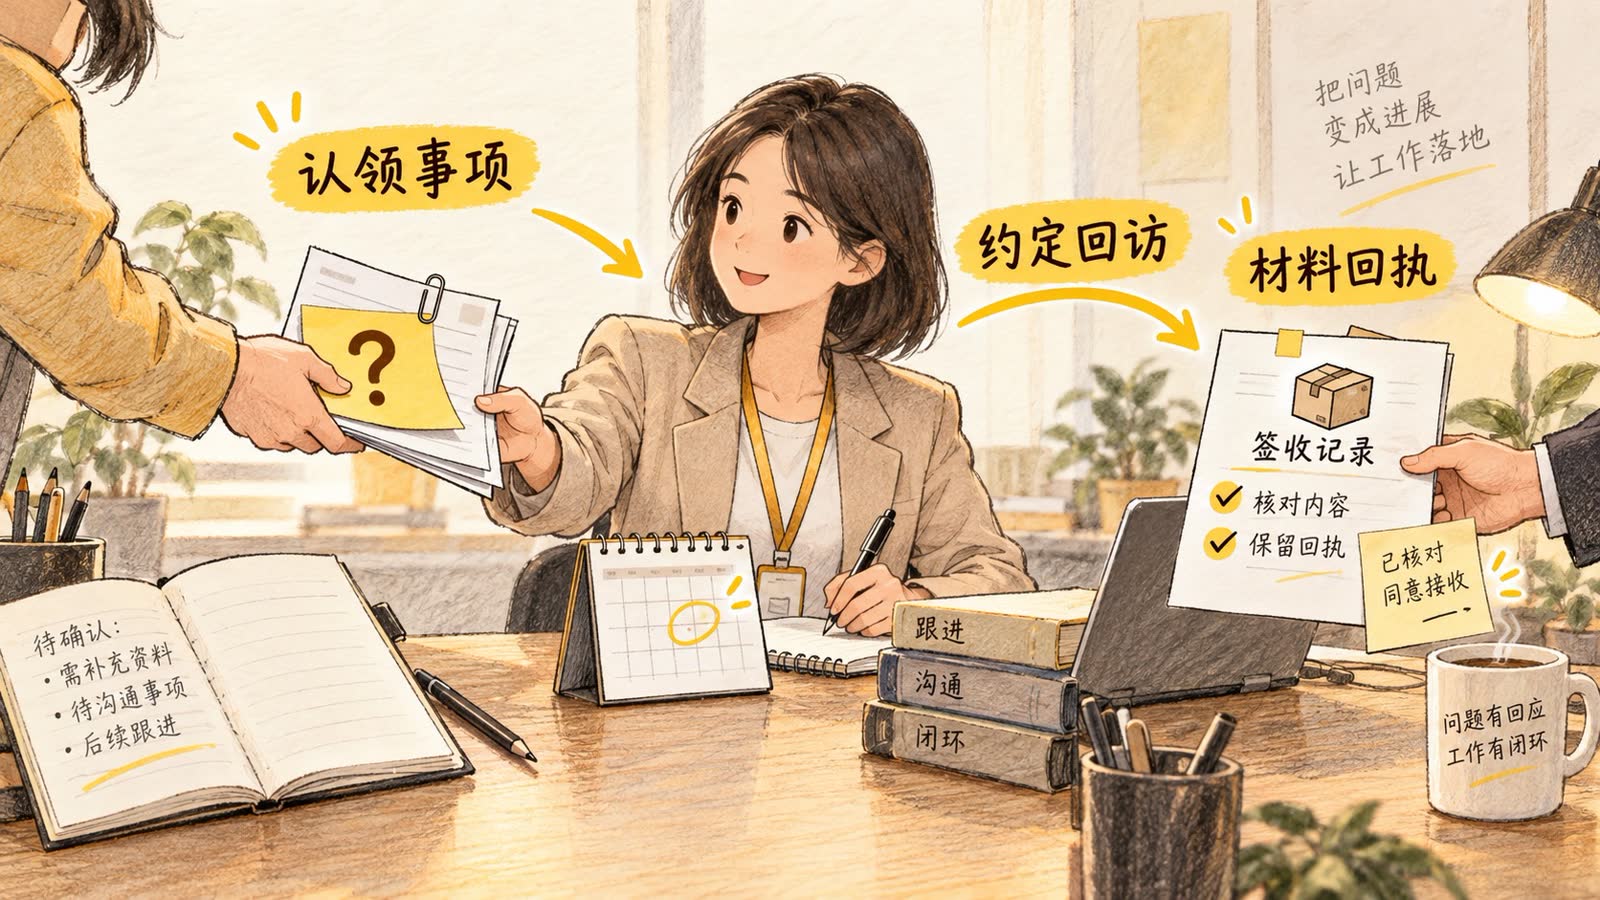
换成具体说法会更清楚:“这笔交付由实际经办人补签收记录,补到双方确认的文件位置;财务收到后核对期间和明细,再把结果反馈给老板。”
遇到资料仍找不到的情况,先保留未决状态,记录目前能确认的部分。
负责人要带回的是实际资料或核实进展,不是一句“已经沟通”。若解释发生变化,保留前一次记录与本次修正依据,方便下次继续追。
会后,保存这三项决定
- 变化从哪里来。写出具体业务与比较期间,注明哪些解释已有依据,哪些还只是判断。
- 还缺哪段解释。列出缺失材料、实际经办人和接收位置;需要财务判断的事项交由财务核实。
- 下次怎样验证。双方约定回访节点,明确要带回的资料,以及由谁核对结果。未查清就继续跟进,不提前写成完成。
下次再见面时,别从头重念报表。先打开这三项决定,看上次的问题有没有得到新证据。老板要安排付款或调整经营动作,也就有了更具体的依据。
苏州及财企业服务有限公司(品牌:及财企服)提示:与现有财务或服务机构沟通时,可以先带着这三项变化核对资料。
涉及另行委托的工作,把服务内容、资料边界、交付结果和费用约定说清楚;不要把一次咨询理解为已经完成了企业的业务核查。
参考依据
财政部:《中华人民共和国会计法》(2024年修正),第9、14、17条。
财政部:《企业会计准则——基本准则》(2014年修订),第9、30、47条。文中经营场景为假设,会议及跟进方法为管理建议,具体处理按企业适用制度与业务事实确定。