作者与审校:苏州及财企业服务有限公司 · 发布日期:2026-10-06 · 更新时间:2026-10-06(发布前请复核官方来源与动态信息)
先说结论:更换代理记账公司,先与新旧机构确认交接范围、基准日和当期未办事项,再按账套、凭证、报表、申报资料、账号权限、原件六类盘点签收。文件交出后还要检查能否读取、数据能否对上、权限是否调整。基准日用于安排工作衔接,不能单凭日期判定历史问题由谁承担责任。
先看合同,再定交接
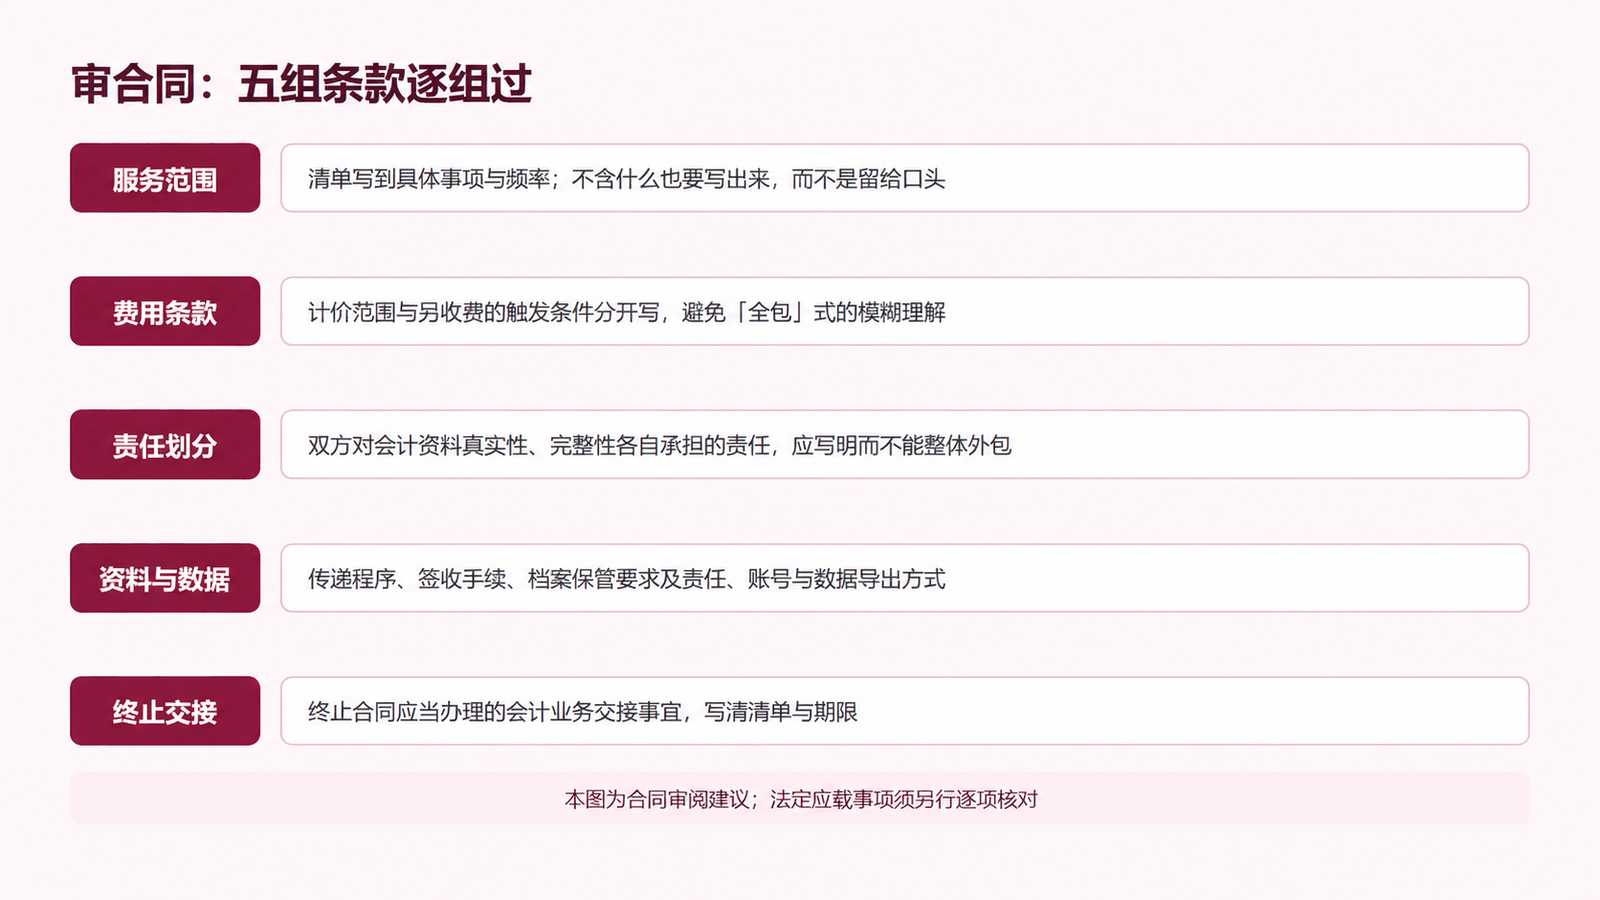
交接不是从"打包资料"开始,而是从翻合同开始。财政部官网刊载的《代理记账管理办法》第十二条,把"终止委托合同应当办理的会计业务交接事宜"列为书面合同应载事项——当初合同里怎么写交接,现在就按什么执行;没写的部分,双方协商补充并落成书面记录。
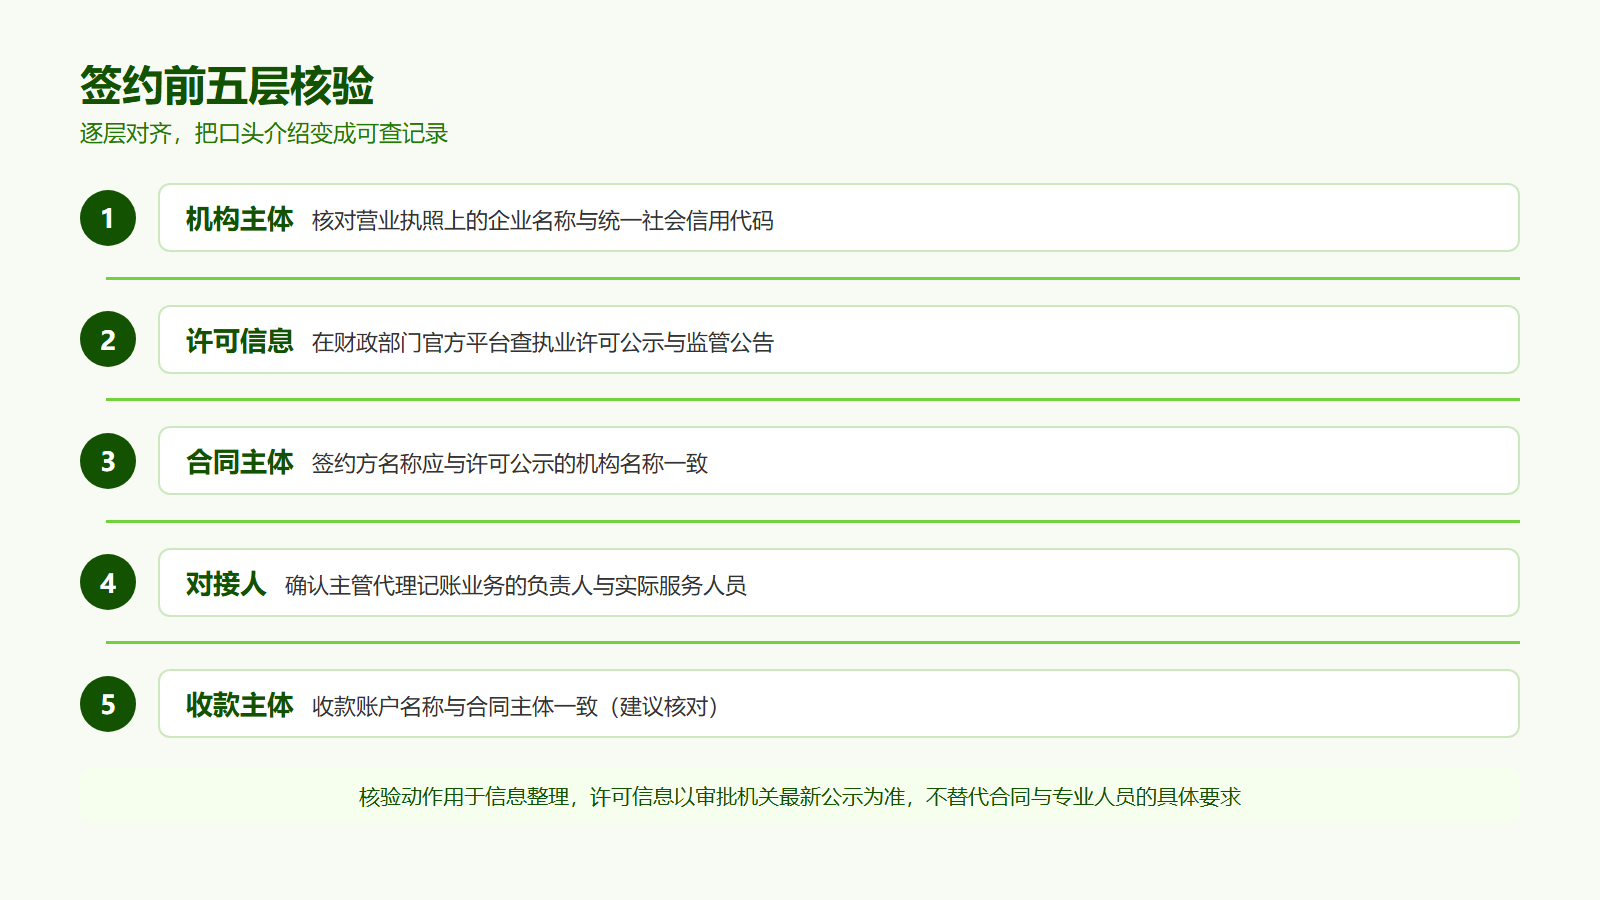
同时提醒一个前提:新机构应具备代理记账资格(会计师事务所及其分所走另一条路径)。签约前可以通过财政部主办的全国代理记账行业监管服务平台核对机构信息与监管公告——把资质核验放在交接开始之前。
交接基准日:标明资料期间和进度
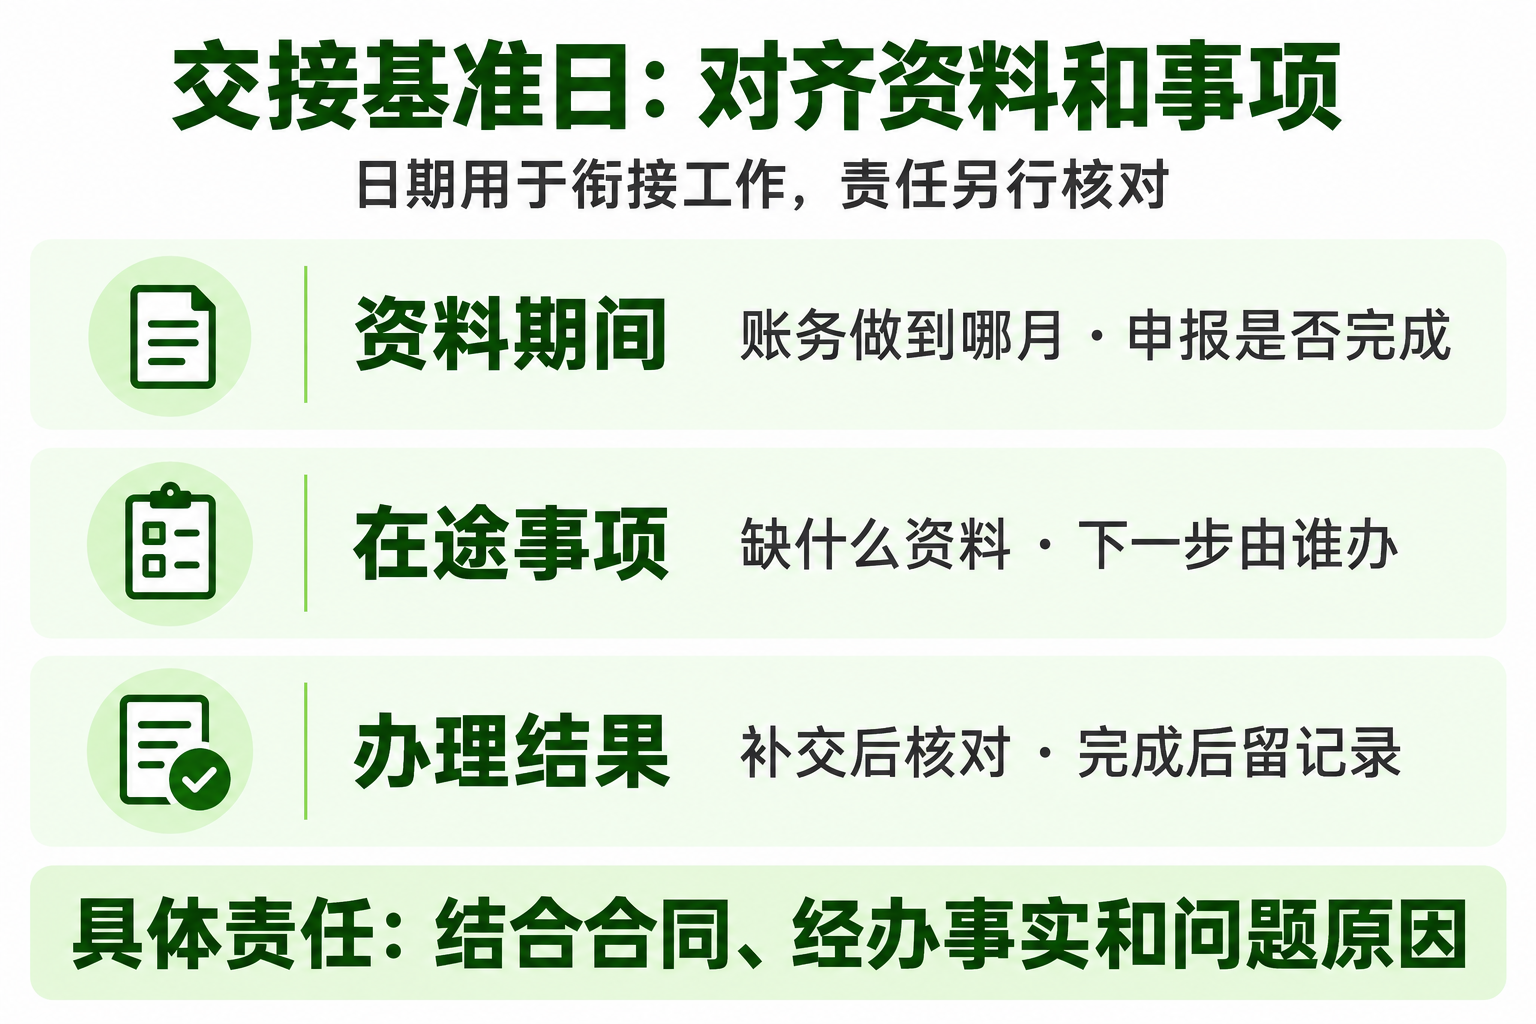
基准日用于标明移交资料和工作做到哪个期间,由企业与新旧机构协商写入交接文件。分别写清账务已处理至何月、哪些申报已完成、哪些资料尚缺,以及在途申报由谁继续办理。历史差错、跨期补件和未办事项单列,不能只按基准日前后自动归责;具体责任要结合合同、实际经办和问题成因核对。
六类资料,逐类盘点签收
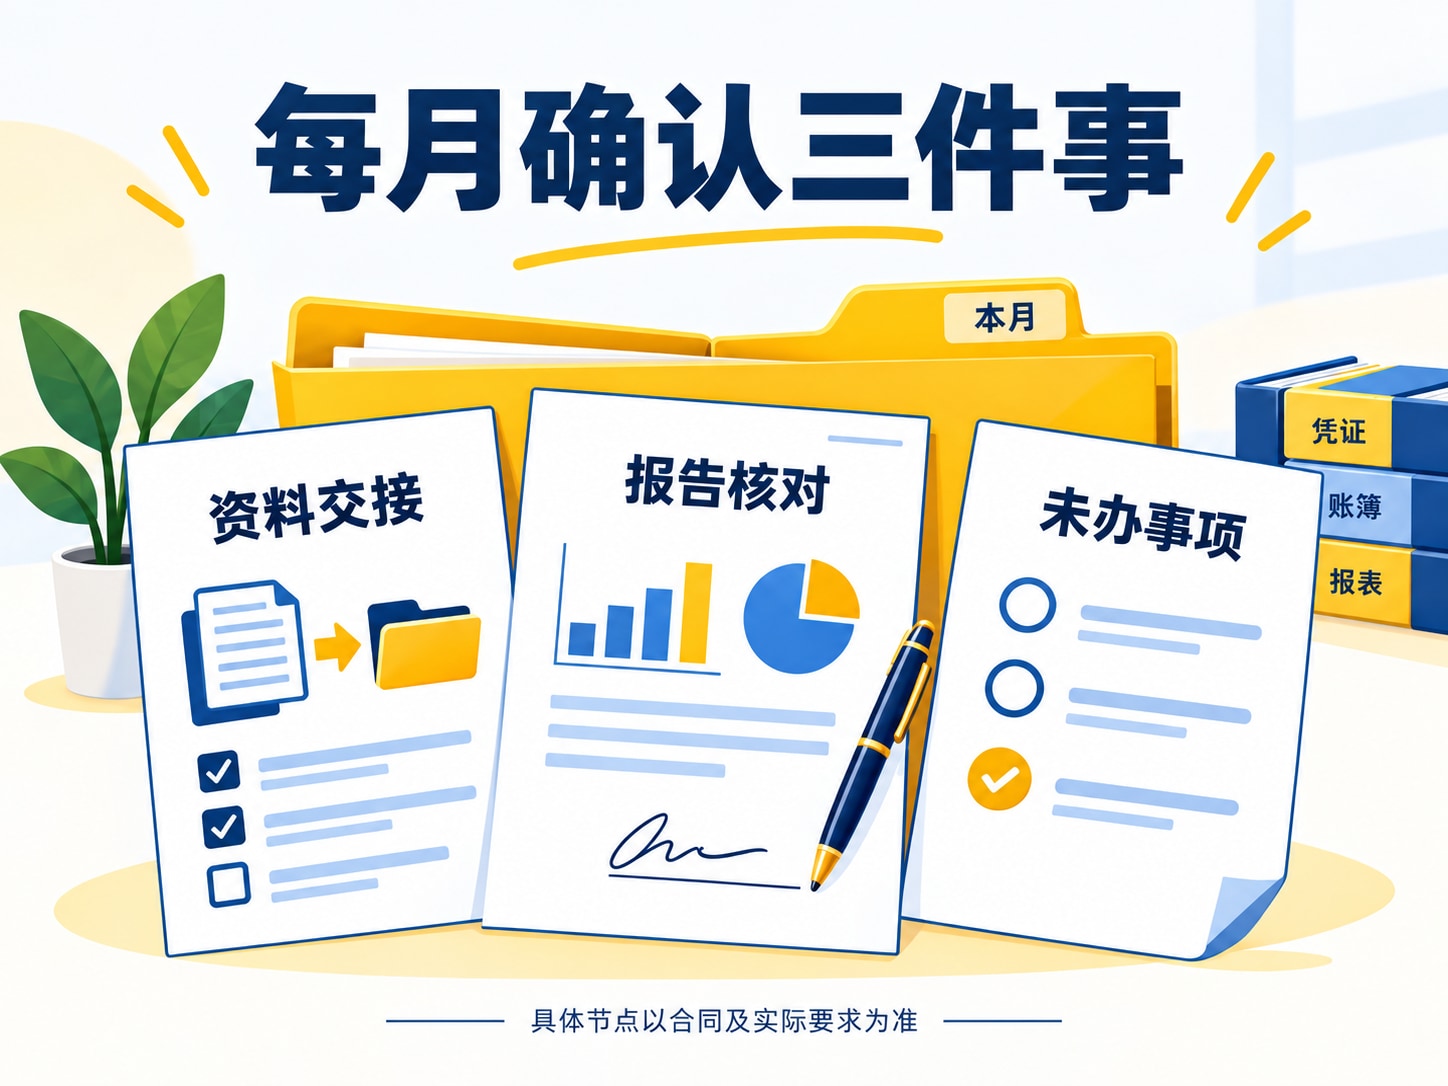
按六类清点,逐项记录期间、载体、保管方与接收方:账套数据;已入账与未入账的会计凭证;各期财务报表及确认记录;申报资料与相应回执;记账、申报等账号权限;原始凭证原件。第十二条要求合同明确会计档案保管及相应责任,交接时要说明原件由谁接收、存放在哪里。电子数据记录导出日期、文件格式和期间范围,不能只用一个压缩包名称代替资料清单。
下面的空白清册把上述内容整理成八列,可复制到表格工具,交接时逐行填写、逐行签收。
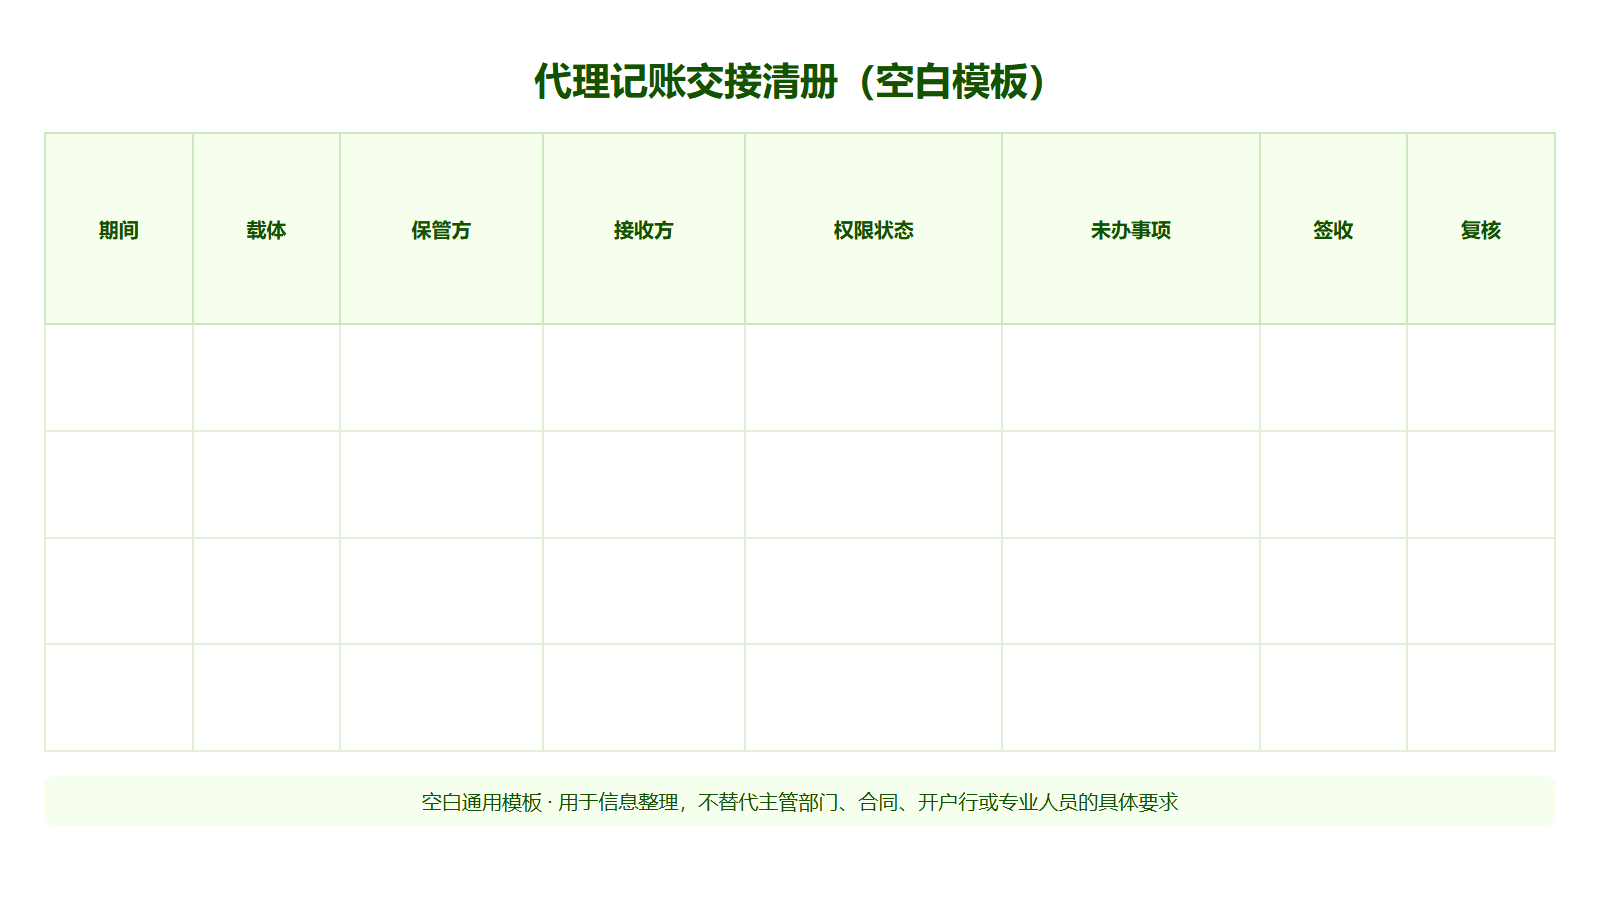
| 期间 | 载体 | 保管方 | 接收方 | 权限状态 | 未办事项 | 签收 | 复核 |
|---|---|---|---|---|---|---|---|
本表为空白通用模板,用于信息整理,不替代主管部门、合同、开户行或专业人员的具体要求;不填入无法确认的内容。
账号权限与未办事项:交接里的特殊两包
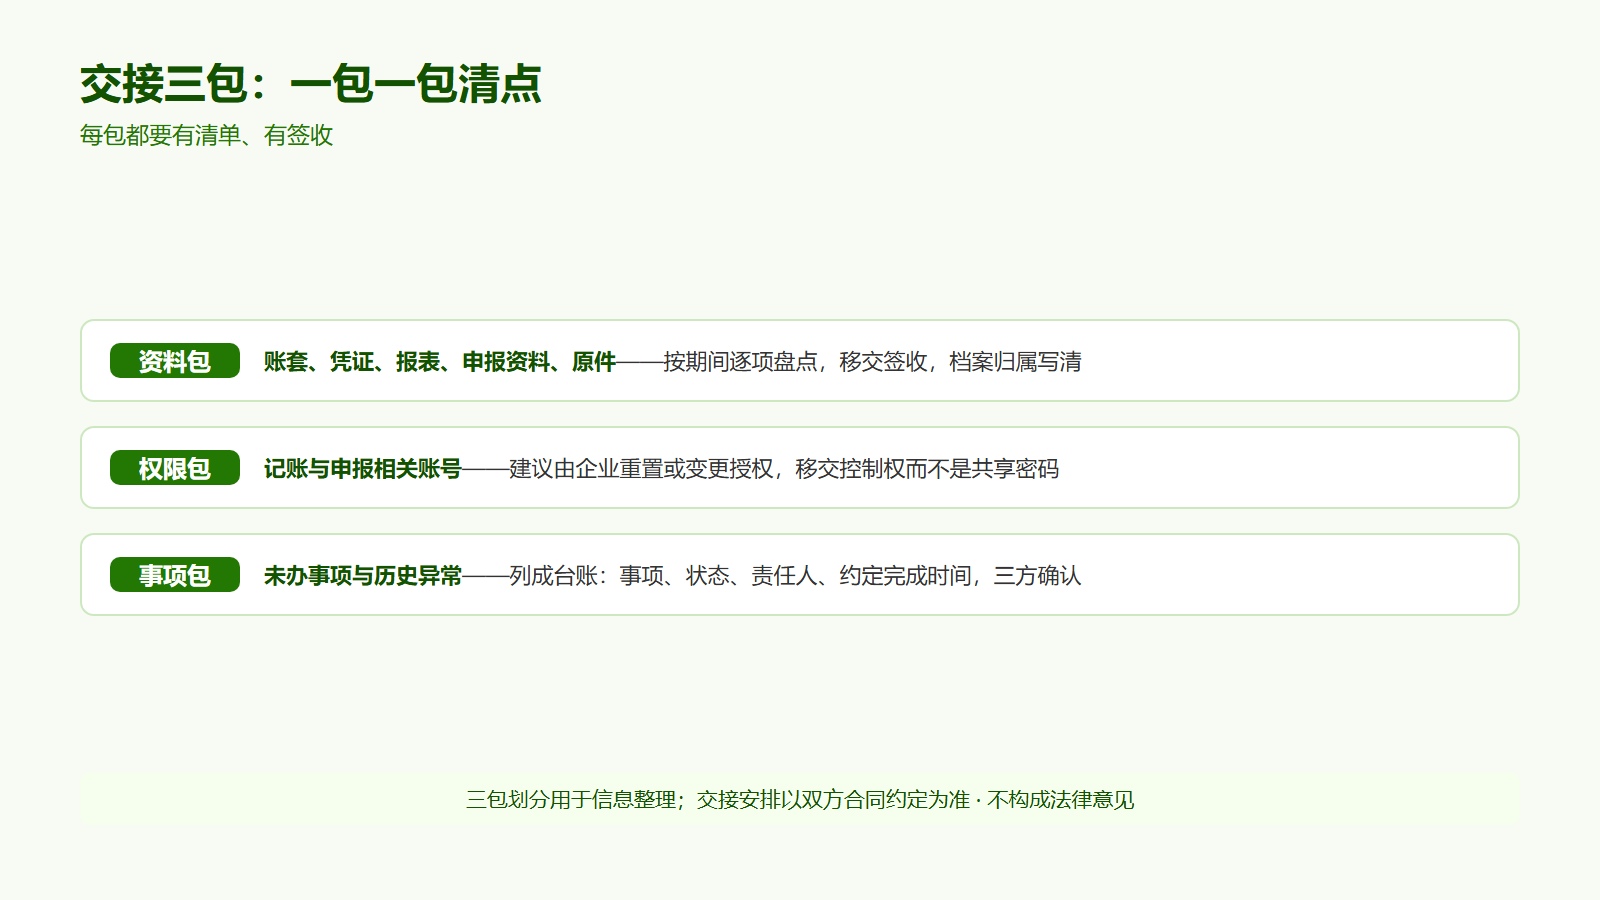
账号权限按系统实际功能调整。先列出系统名称、企业管理员、原机构授权和所需资料,再由有权人员按规则变更授权或验证方式,记录操作结果;报税账号以主管税务机关系统要求为准。交接后确认新机构获得约定权限、原机构不再保留已终止的授权。密码、验证码和备份恢复信息不直接写进普通交接表,也不要以共用旧密码代替权限变更。
未办事项与历史异常单列:事项、当前状态、对应资料、经办人、下一步和约定完成时间,由企业与新旧机构确认。尚未查清原因的差异注明待核,不能为了签收方便直接写成无异常。资料涉及商业信息,交接过程中仍应限制接收范围,并按适用规定及合同安排保密和后续返还、保管事项。
签收之后:新机构首月复核
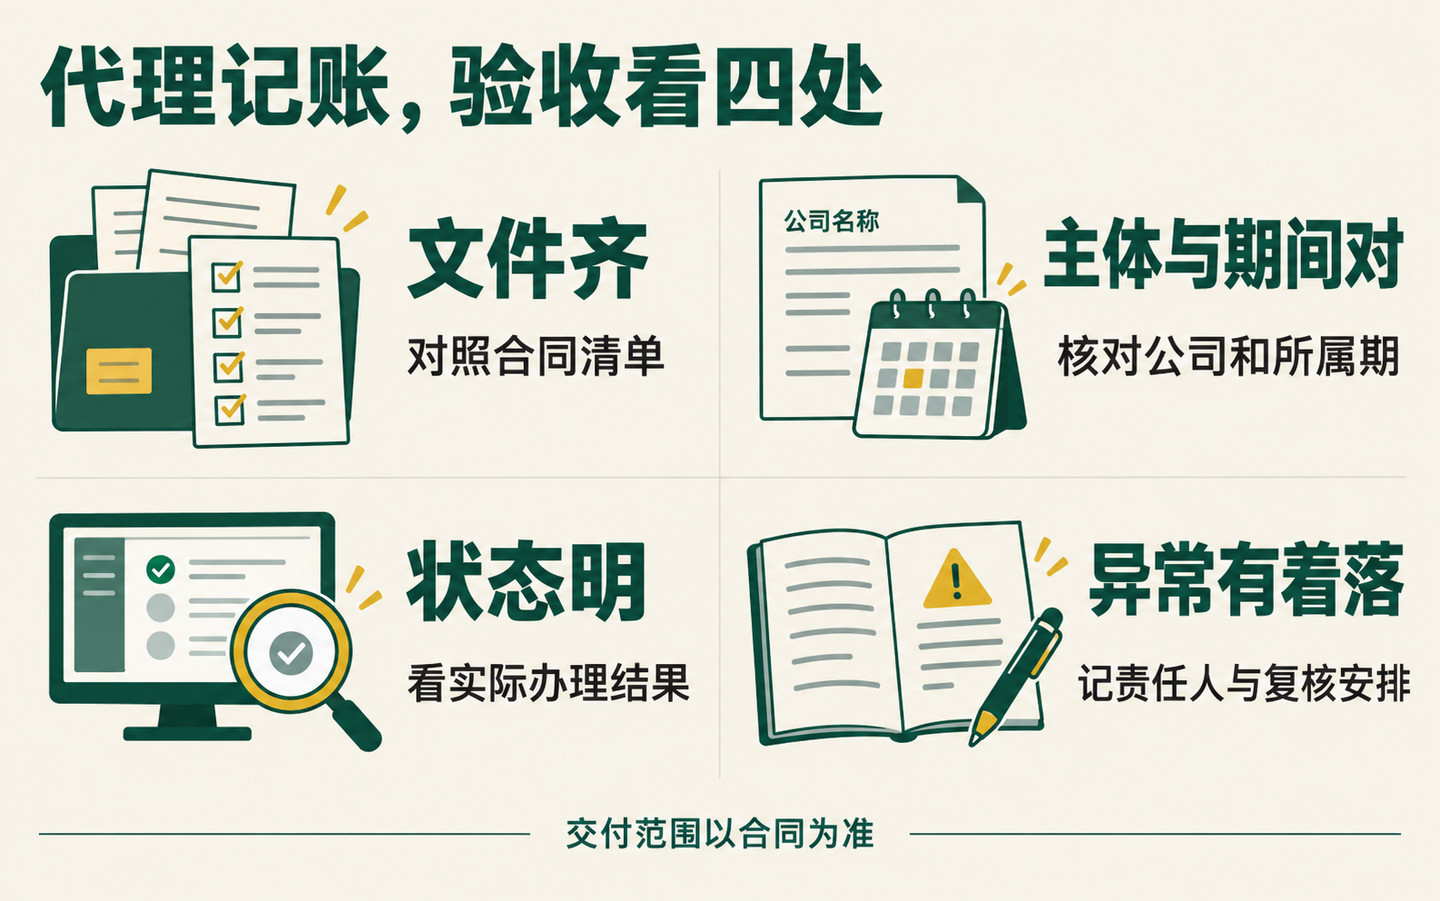
新机构接收后,先检查账套文件能否打开、期间是否完整,再将期初数据与移交清单及相关报表核对。纸质原件核数量和期间,缺页或未收到的文件单列补交;账号验证实际授权是否生效。首月再查看当期申报与回传是否按约定完成、未办事项是否推进。接收文件、复核数据、确认问题已解决是不同动作,应分别留下记录;签收并不表示接手方已经认可全部历史处理。
责任边界贯穿始终:《会计法》第四条规定单位负责人对本单位会计资料的真实性、完整性负责——换了机构,这份责任仍在企业。涉及违约认定、赔偿等争议事项,交由法律专业人员处理,本文不构成法律意见。
关于更换代理记账公司交接的常见问题
Q1. 交接基准日怎样确定?
由企业与新旧机构协商,标明资料及工作做到哪个期间,并另列在途申报、跨期补件和历史异常。基准日用于衔接工作,具体责任仍需结合合同、经办事实和问题成因判断。
Q2. 哪些电子和纸质资料必须盘点?
六类:账套数据、会计凭证、财务报表、申报资料与回执、相关账号、原始凭证原件;逐类记录期间、载体、保管方与接收方,逐项签收。
Q3. 账号权限如何移交而不是共享密码?
按系统功能由有权人员变更授权或验证方式,确认新机构权限生效、原机构已终止的授权被回收,并留操作记录。报税账号遵循主管税务机关系统要求,不用共享旧密码代替交接。
Q4. 历史异常和未办事项怎样签收?
列明事项、对应期间、当前状态、资料缺口、经办人、下一步和约定时间,交接各方核对后留存。原因未清的差异注明待核,处理后再记录复核结果;签收不等于认可全部历史处理。
关于及财企服:苏州及财企业服务有限公司可以协助企业拟定交接清册、梳理资料盘点与未办事项台账,并在交接环节协助核对签收;具体服务范围以双方书面合同为准,更多说明见本站代理记账栏目。
本文主要官方依据:以下来源已在核验日(2026-09-08)实际打开读取,用于支撑文中结论;政策可能更新,发布前请复核。
- 《代理记账管理办法》(财政部令第80号):第三条资质、第八条变更登记、第十二条终止交接与档案应载事项、第十三/十四条双方义务。
- 《中华人民共和国会计法》(2024年修正文本):第四条单位负责人对会计资料真实性、完整性负责。
- 全国代理记账行业监管服务平台(财政部主办):新机构资质与监管公告核验入口。