作者与审校:苏州及财企业服务有限公司 · 发布日期:2026-10-02 · 更新时间:2026-10-02(发布前请复核官方来源与动态信息)
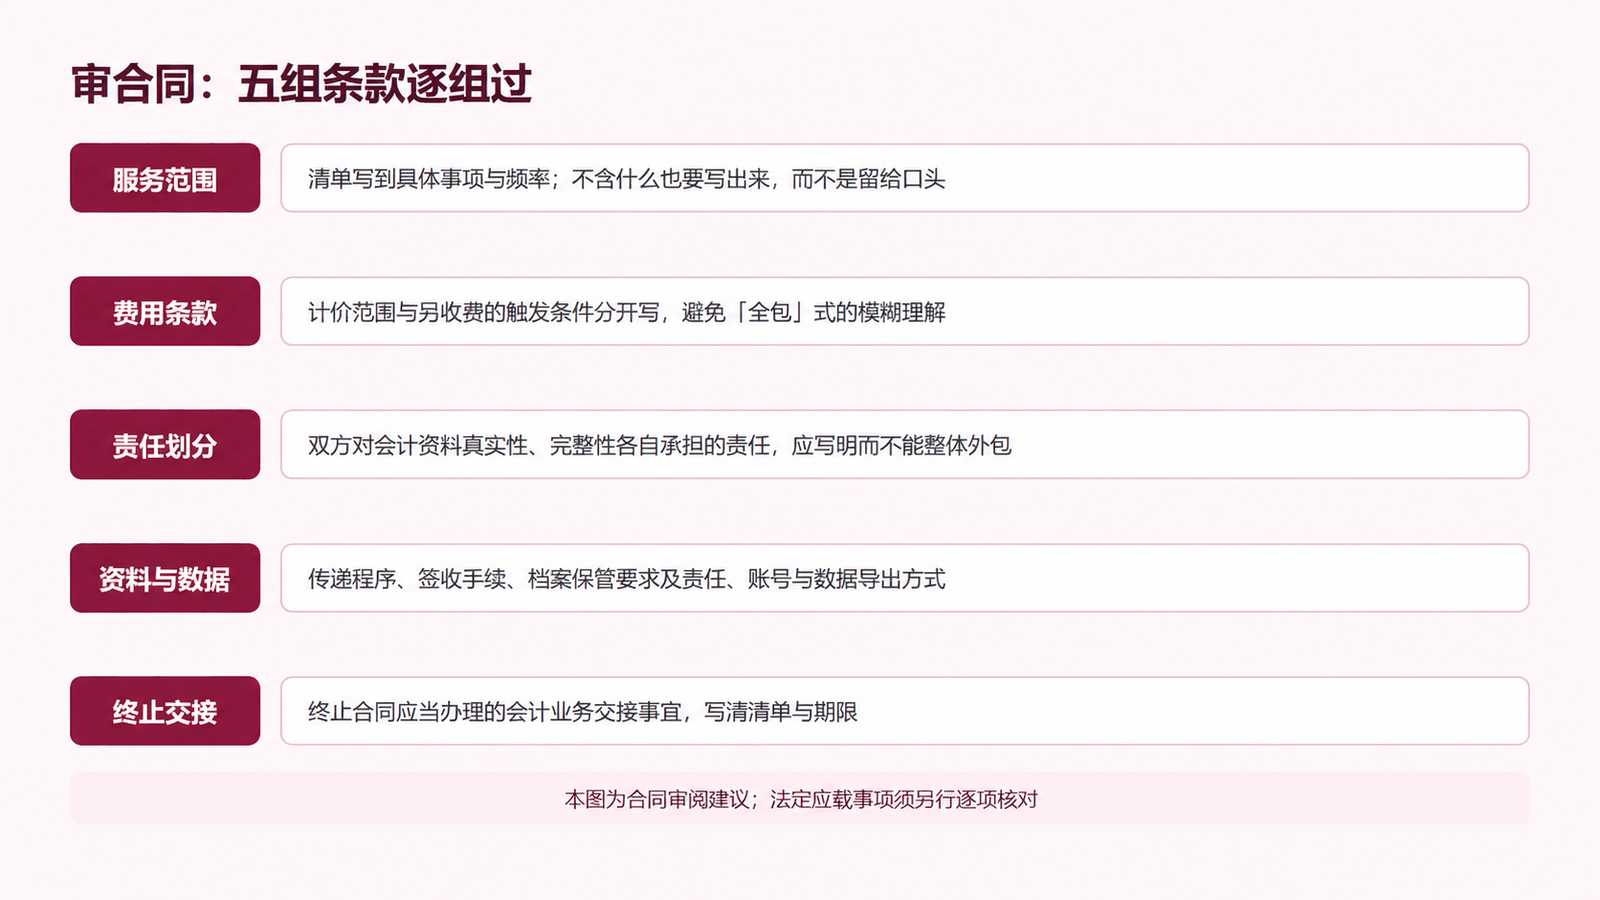
先说结论:代理记账合同注意事项可以按五组问题快速核对:服务范围、另收费触发条件、双方责任、资料与账号归属、终止交接。每项都写明由谁做、何时交、交付什么证据;同时检查《代理记账管理办法》要求的书面合同内容是否齐全。本文的五组是审阅顺序,不等同于规章原列的五项内容;重大争议和责任条款应交由法律专业人员审查。
代理记账合同注意事项:先看资质、服务和业务复杂度
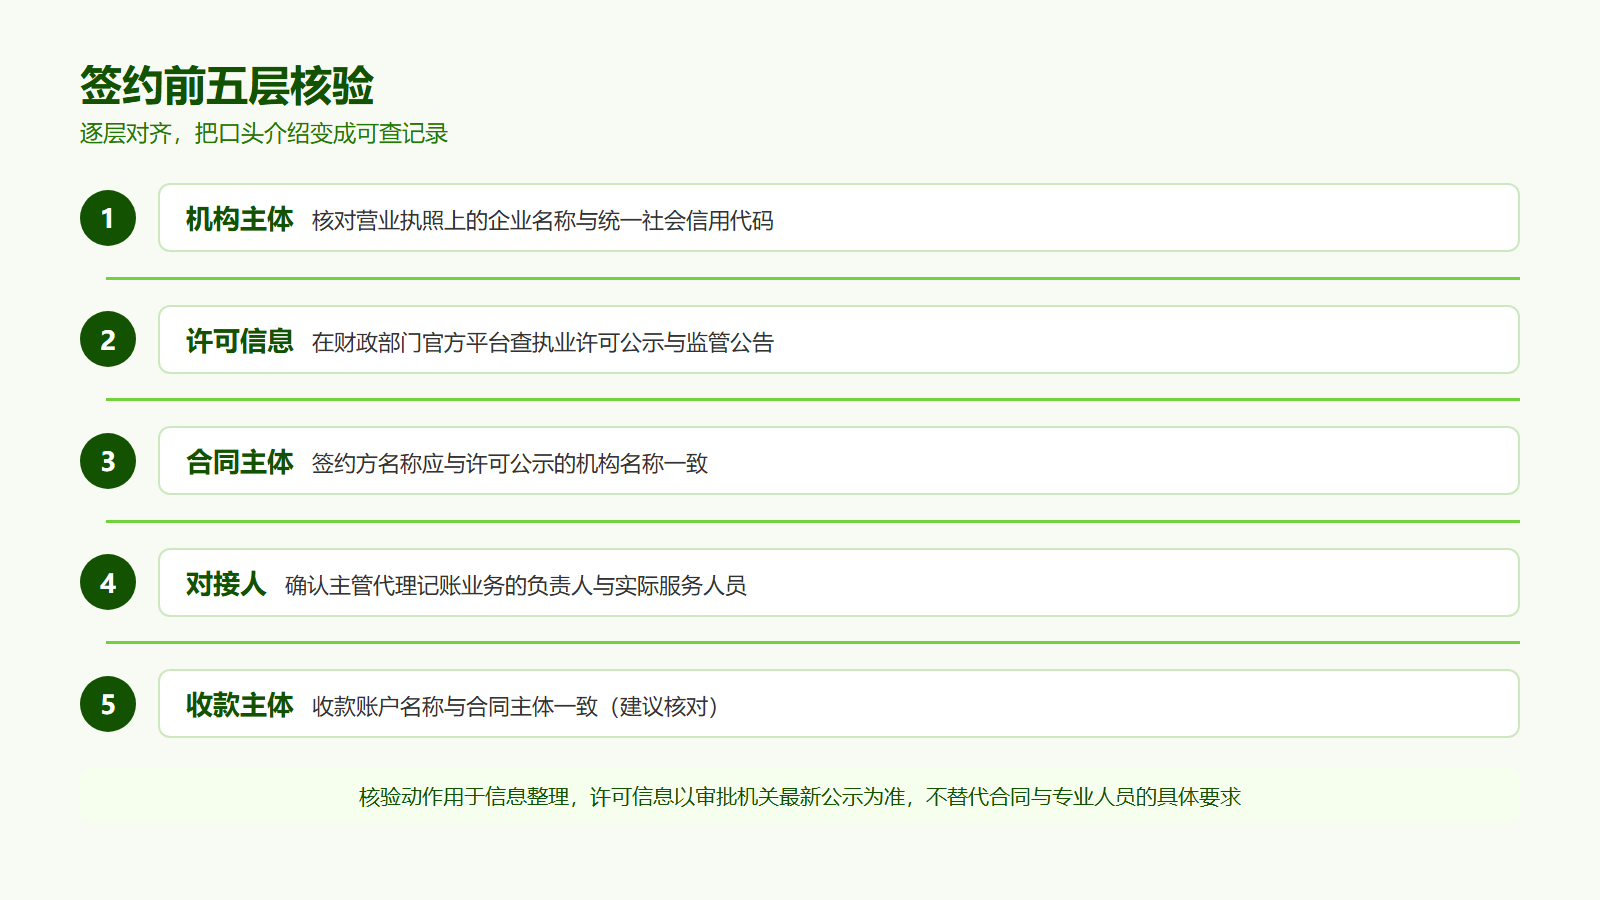
审合同之前先确认两件事。一是签约对象:除会计师事务所及其分所外,从事代理记账业务应当经财政部门批准并领取许可证书——签约主体与许可公示的机构名称是否一致,属于签约前核对,不在本文展开。二是自己的业务复杂度:门店、电商、项目制等业态不同,资料种类和协作节点不同,合同里的服务清单也应跟着变,而不是抄一份通用文本了事。
财政部官网刊载的《代理记账管理办法》第十二条要求书面合同明确:双方对会计资料真实性、完整性各自承担的责任;资料传递和签收;财务会计报告的编制与提供;会计档案保管及责任;终止委托后的会计业务交接。本文在此基础上增加服务清单和费用触发的经营核对建议,便于把报价与实际交付对应起来。
代理记账合同五组条款,逐组检查
服务范围:逐项写出工作内容、频率、企业配合动作和交付形式,同时列清基础服务不包含的事项。例如约定提供财务报表,还要说明报表种类、所属期间、提供节点和确认方式;不能只用“含相关财税服务”代替具体清单。
追加事项:先写清基础范围,再约定哪些额外事项会触发另收费,以及谁提出、提交哪些说明、如何确认费用和完成节点。可以在开始前形成双方确认的补充清单,注明事项、范围、金额或计价方式及交付结果。需要先比较费用范围的,可参考费用与机构比较参考;本篇重点是把谈妥的内容变成可履行的书面约定。
责任划分:第十二条第(一)项要求写明双方对会计资料真实性、完整性各自承担的责任。这条边界有法定背景——《会计法》第四条规定单位负责人对本单位会计工作和会计资料的真实性、完整性负责,合同写法可以把配合动作约定清楚,但不能把这一法定责任整体外包出去。
资料与数据:传递程序和签收手续、会计档案的保管要求及相应责任,都是第十二条列明的应载内容——账套和凭证由谁保管、损坏缺失怎么办、返还义务如何履行,应写清。记账软件账号的注册方与数据导出方式,规章没有统一规定,属于约定事项,也建议逐项写明。
终止交接:终止合同时应当办理的会计业务交接事宜,写清移交清单、对接人、完成期限与签收记录,交接完成前的配合义务也一并约定。
下面的空白核对表把五组内容拆成六个记录字段,可复制到表格工具,签约或续签前逐行填写。
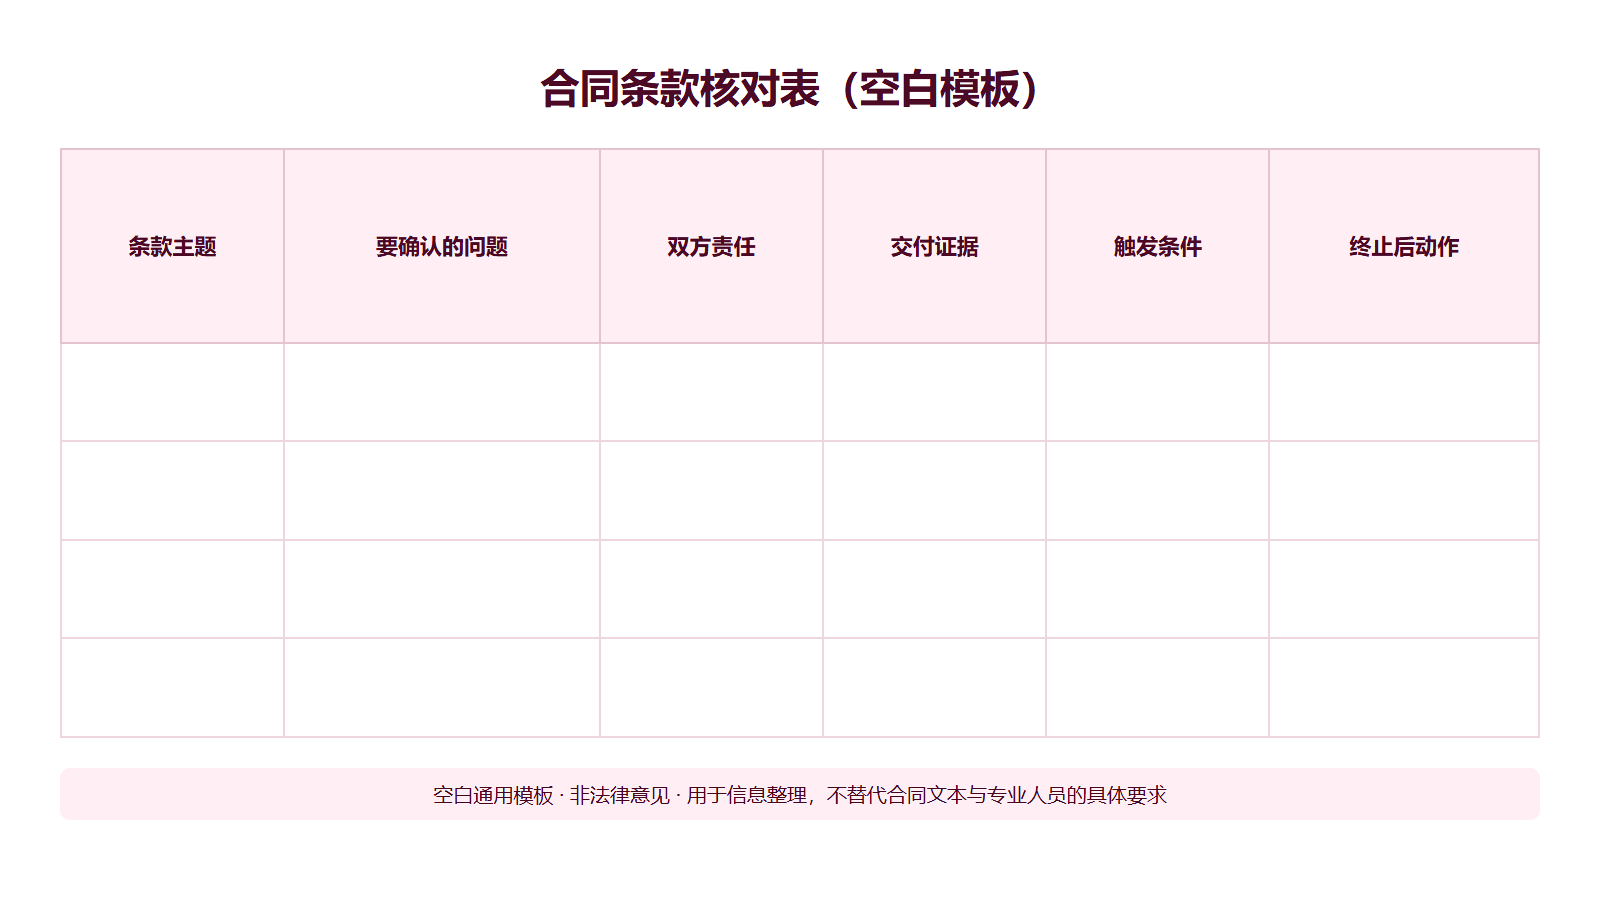
| 条款主题 | 要确认的问题 | 双方责任 | 交付证据 | 触发条件 | 终止后动作 |
|---|---|---|---|---|---|
本表为空白通用模板,非法律意见,用于信息整理,不替代合同文本与专业人员的具体要求;不填入无法确认的内容。
把模糊条款改成可以履行的约定
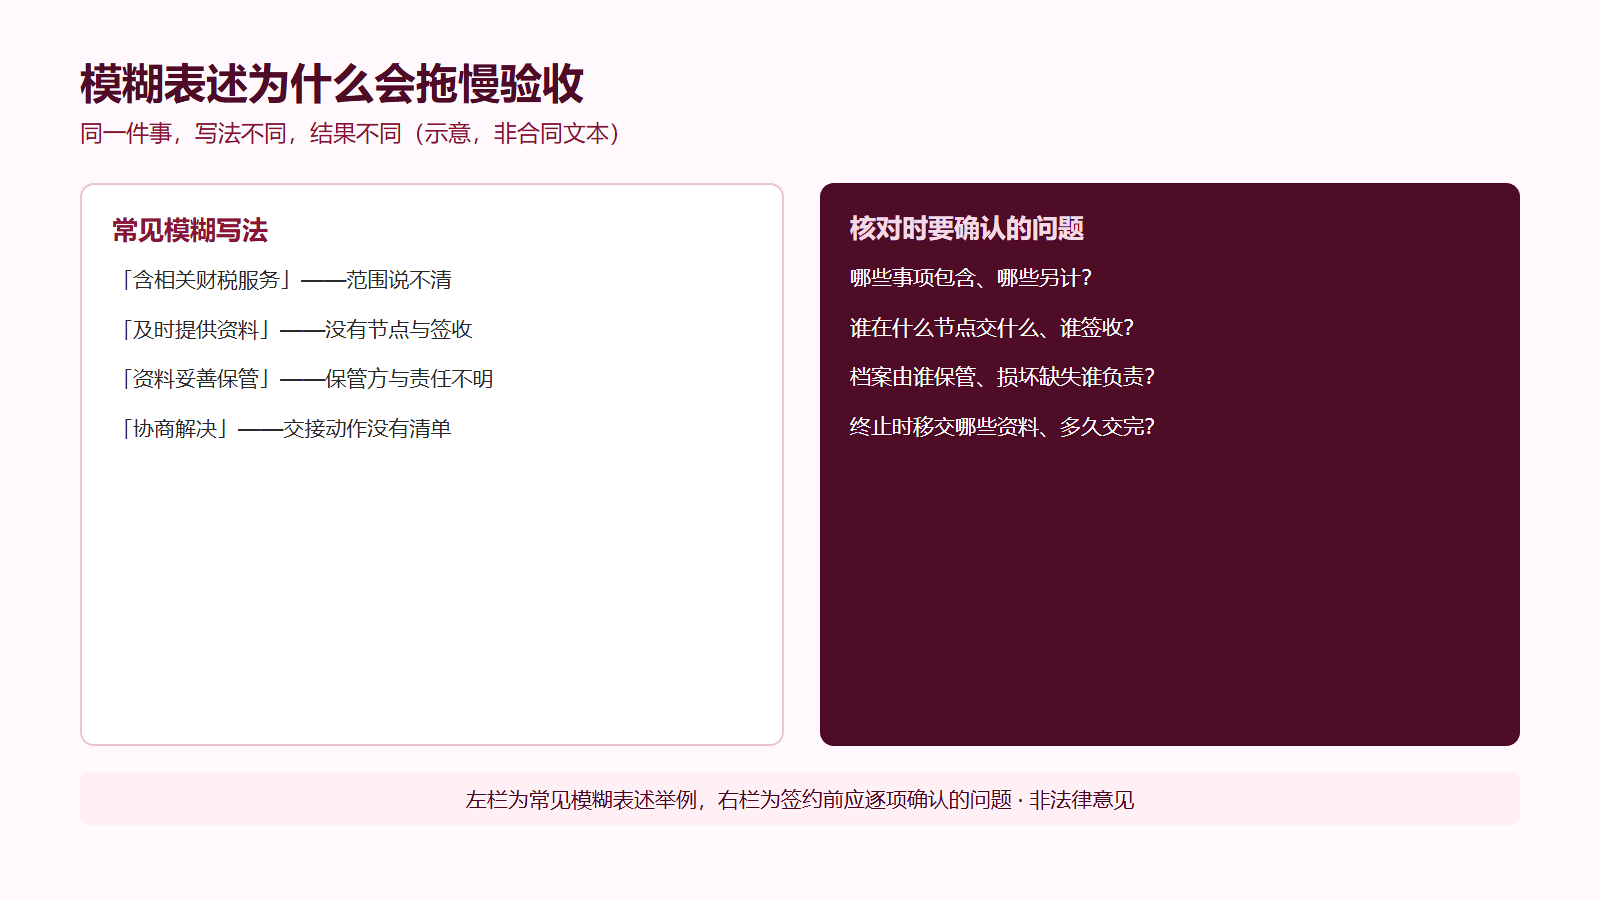
模糊词的问题不在当时,而在需要验收或交接的那一天。"含相关财税服务"范围说不清,月费对不上交付物时就没法对账;"及时提供资料"没有节点与签收,出了缺漏说不清谁的责任;"资料妥善保管"不写保管方与责任,档案出问题就变成来回推诿;终止条款只写"协商解决",交接动作没有清单,换服务商时资料就容易断档。
处理空白项时,先区分尚未谈妥、确实不适用和另行委托三种情况。未谈妥的事项记录需补充的内容与确认人;不适用的项目也作明确说明,避免留白后双方各有理解。新增业务或资料量明显变化时,按约定重新确认服务范围和费用。
续签或追加委托前,按这个顺序确认
- 先问范围:基础服务包含哪些事项?哪些明确不含?
- 再问追加:新增事项如何提出、谁确认范围与费用、何时开始和交付?
- 问责任与档案:双方责任怎么划分?账套凭证由谁保管、缺失损坏怎么办?
- 问数据:软件账号谁注册、数据怎么导出、格式是否可迁移?
- 问完数据,再问终止:交接清单、期限、签收和配合义务怎么写?
把谈妥的范围、费用和交接安排写入书面合同或双方确认的补充文件。沟通记录可一并留存,但签约时仍要检查最终文本是否包含这些约定;不要把“之后再说”的回复当作已经确定的交付条件。
争议与法律审查的边界
本文的核对清单用于信息整理和签约前沟通,不构成法律意见。遇到条款歧义、赔偿安排、违约责任设计等重大事项,或合同文本由对方提供且篇幅较长时,建议交由法律专业人员审查后再签署;涉及当地主管部门要求的,以苏州市及所在区财政部门的现行要求为准。
关于代理记账合同的常见问题
Q1. 服务清单应写到什么粒度?
细到能判断一件具体事项归谁做:事项、频率、双方配合动作、交付形式都写出来;同时写明哪些不含在基础范围内,而不是只写一个笼统的总称。
Q2. 服务过程中追加工作,怎么留下明确约定?
先确认是否已在原合同范围内;超出范围的,双方在开展前明确事项、资料要求、费用口径、完成节点和交付形式,以补充协议或双方确认的书面文件留存。不要只凭一句“顺便处理”判断已经委托。
Q3. 账号、账套和凭证归谁保管?
会计档案的保管要求及相应责任是规章列明的合同应载事项,保管方、保存方式与返还义务应写进合同;软件账号注册方与数据导出方式法规未统一规定,建议逐项约定。
Q4. 终止合同时如何保证资料不断档?
合同写明终止交接事宜:移交清单、对接人、完成期限与签收记录;交接完成前原机构按约定配合答复接手方的问题,资料按清单逐项移交。
关于及财企服:苏州及财企业服务有限公司可以协助企业整理签约前后的条款核对记录、梳理资料清单与传递签收流程,并在交接环节协助核对资料与签收;具体服务范围以双方书面合同为准,更多说明见本站代理记账服务与交付说明。
本文主要官方依据:以下来源已在核验日(2026-10-02)实际打开读取,用于支撑文中结论;政策可能更新,发布前请复核。
- 《代理记账管理办法》(财政部令第80号,2019年修订文本):第十二条书面合同五项应载内容、第十三/十四条双方义务。
- 《中华人民共和国会计法》(2024年修正文本):第四条单位负责人对会计资料真实性、完整性负责。
- 财政部《关于新时代加强和改进代理记账工作的意见》:说明完善全国代理记账行业监管服务平台和加强行业监督的政策方向;具体机构信息仍应以发布日可访问的财政部门公示为准。