月度复核 业务变化与会后跟进
从一笔业务变化出发,把事实、资料、处理状态和会后责任逐步问清楚。
老板每月与代理记账会计复核,可以从本月一件业务变化开始:先讲清发生了什么,再核对相关资料、处理状态和未办事项,最后确认谁负责下一步。会前资料可查、问题已整理时,约十分钟可以用于确认进度和分工;需要进一步判断的问题另行安排。
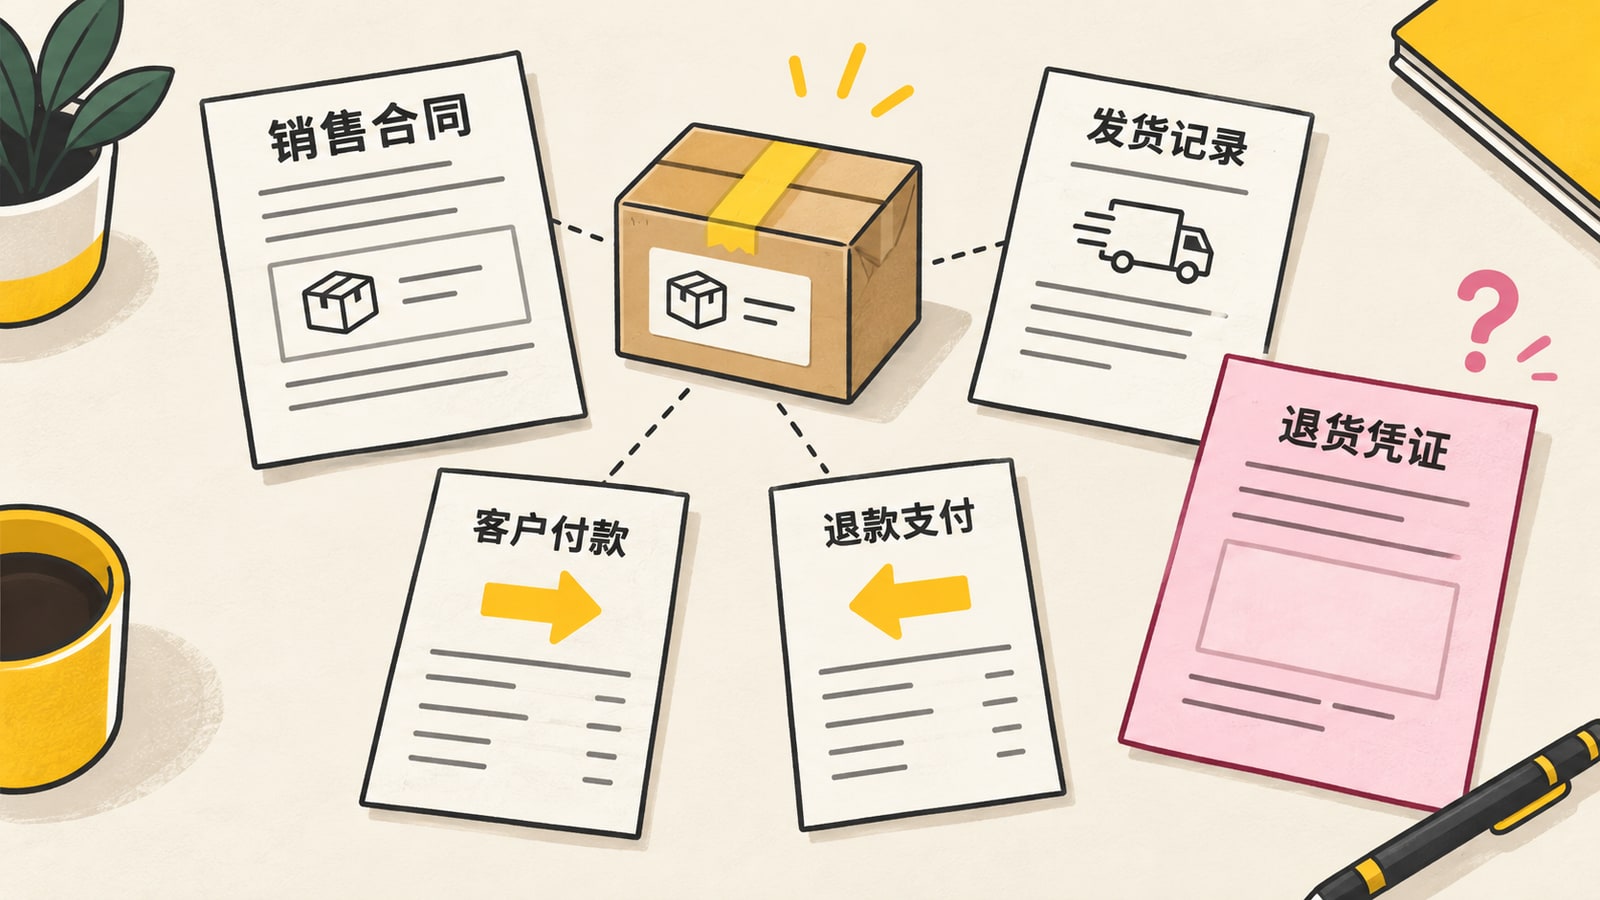
假设一家小企业本月向客户退回了一笔款。老板知道钱已经付出,会计手里可能只有银行付款记录。一次月度沟通就从这里开始:这笔退款对应哪笔交易,为什么退,原来的业务履行到了哪里?以下场景用于说明提问顺序,不代表真实客户案例,也不预设退款的账务或税务处理结论。
先把“退了一笔钱”讲成一件完整的业务
会计需要知道退款对应的原业务,才能继续核对记录。老板可以先说明原合同或订单、原收款时间、退款原因,以及货物是否退回、服务是否已履行等实际情况。适用哪些信息,取决于这笔业务的性质。
例如,商品退回、尚未履行的服务终止、部分履约后双方调整价款,涉及的事实不同。同样是一笔付款记录,背后的业务可能需要不同的核查。把这些情况说清楚,才有条件讨论现有记录是否与实际业务一致。
会前可把原业务和本次变化写在同一条记录里,并附能找到的资料位置。沟通时先问:“我描述的这笔退款,能对应到你手里的哪笔原业务?还有哪项事实需要我确认?”
《会计法》第九条要求以实际发生的经济业务事项进行核算;《代理记账管理办法》第十三条要求委托人及时提供真实、完整的原始凭证和其他相关资料。因此,影响核算的业务变化应及时同步,月度短会用于回看进度,不能把它当作首次提交重要资料的固定时点。
接着问:资料能不能回到同一笔交易
原业务说清后,下一步是确认双方看到的资料是否一致。在这个假设场景中,可以将原合同或订单、原收款记录、退款付款记录,以及适用的交付、退回或服务履行资料联系起来看。实际资料按业务确定,这是一组核对线索,并非所有企业统一必交的文件清单。
老板可能把退款凭证发给了会计,却还没提供双方调整约定;会计也可能已经收到资料,但某份记录的期间或交易对象仍需确认。短会应把缺口具体说出来:“现在缺的是哪项事实或资料?它影响哪一项核对?应由谁提供?”
如果相关记录的金额、交易对象或时间关系尚不能解释,先把差异留下,安排查明原因。不要为了把资料凑齐,编写一段未经核实的说明。资料数量齐全,也不自动说明它们已经相互对应。
资料怎样传递、谁确认收到,可以回到双方书面委托合同核对。《代理记账管理办法》第十二条要求明确会计资料传递程序和签收手续。会后补资料时,建议同时写明对应业务与资料版本,减少双方各看一份文件的情况。
钱已经退了,会计处理进行到哪里了
退款支付、相关资料已收到、账务已处理、处理结果已核对,是需要分别了解的状态。老板可以请会计说明:当前已经完成了哪部分,依据是什么,哪部分还在等待资料或判断。
这笔业务是否影响原有账务、发票或有关申报,须结合原交易、履行情况和适用规则核查。只有“款已退”的信息时,不宜直接得出固定的会计分录、税务更正或无需调整的结论。
提问可以具体到:“这笔退款目前核对到哪一步?如果还不能判断,下一步需要补什么,或由谁进一步确认?”《代理记账管理办法》第十四条要求代账机构对委托人提出的会计处理相关问题予以解释;具体办理范围仍按法律规定及委托合同确定。
会计如果说已完成处理,还可以继续确认相应记录的位置、涉及期间,以及尚未解决的事项。《会计法》第十七条规定单位应定期核对账簿与实物、款项及相关资料;短会中的说明应建立在实际核对结果上。
把没说完的部分,留下明确的下一步
如果资料仍有缺口,这次复核可以以清楚的分工结束。假设尚缺双方退款约定,企业指定经办人提供;会计收到后继续核对,并说明还需确认的处理问题。双方再约定何时查看补充结果,以及需要留下什么记录。
这里的“提供资料”和“确认处理”是两个动作。把资料发出去后,仍应确认是否收到、是否足以继续办理;事项关闭时,要能找到相应结果或确认记录。
若发现账款等不符,会计人员依法有权自行处理的应及时处理,无权处理的应立即报告单位负责人。《会计法》第二十七条对此作了规定。会议记录应保留待查事实及处理安排,不能用双方签了字来替代尚未完成的判断。
可以用下面这份空白行动项记录承接会后工作。它是一般沟通工具,不是审计报告或正式会计凭证。
业务与期间:[填写原业务和本次变化]
已确认事实及证据位置:[填写记录名称、版本或可查位置]
待补资料或待核查问题:[填写具体缺口及影响]
下一步与责任人:[分别填写提供、核对、确认动作及负责人]
完成安排与复核结果:[填写实际期限、复核人、结果和关闭依据]
约定日期应兼顾实际办理期限,不能代替法定期限;公开分享模板时,不填入客户身份、账户等敏感信息。
再把视线从这笔退款,移回整个月
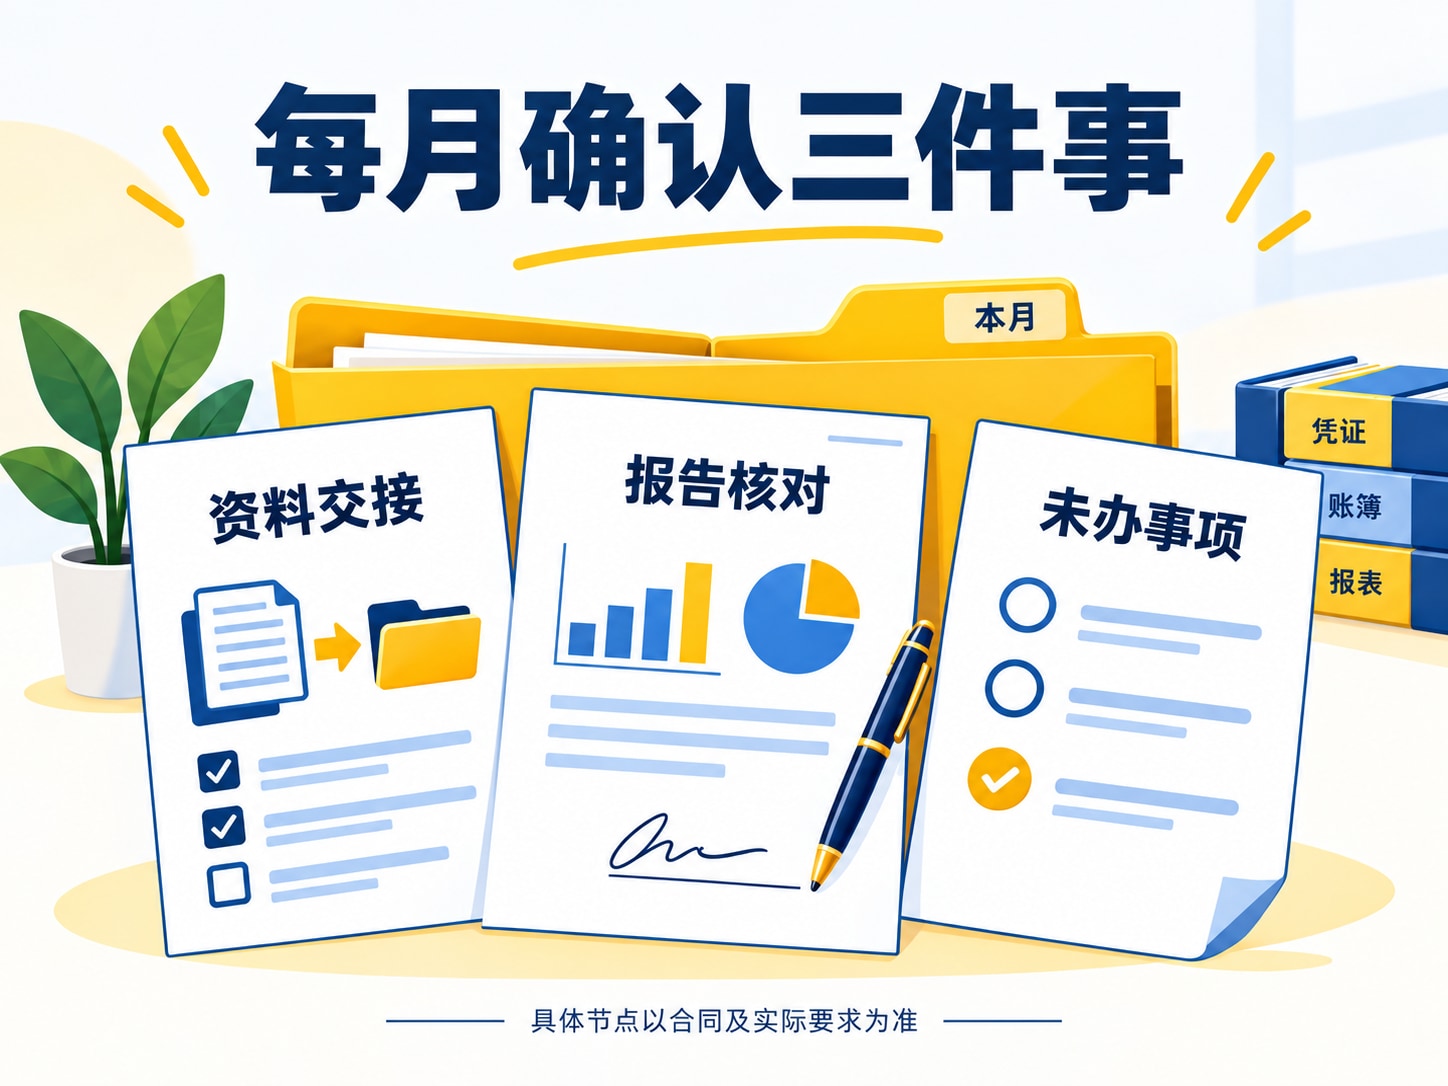
一笔退款帮助双方建立沟通顺序,但月度复核还要回看本月其他事项。老板补充新合同、人员变动、平台结算等实际变化;会计说明还有哪些资料缺口、未解释的款项差异,以及上次行动项的进展。已经提前同步的变化,短会里确认进度即可。
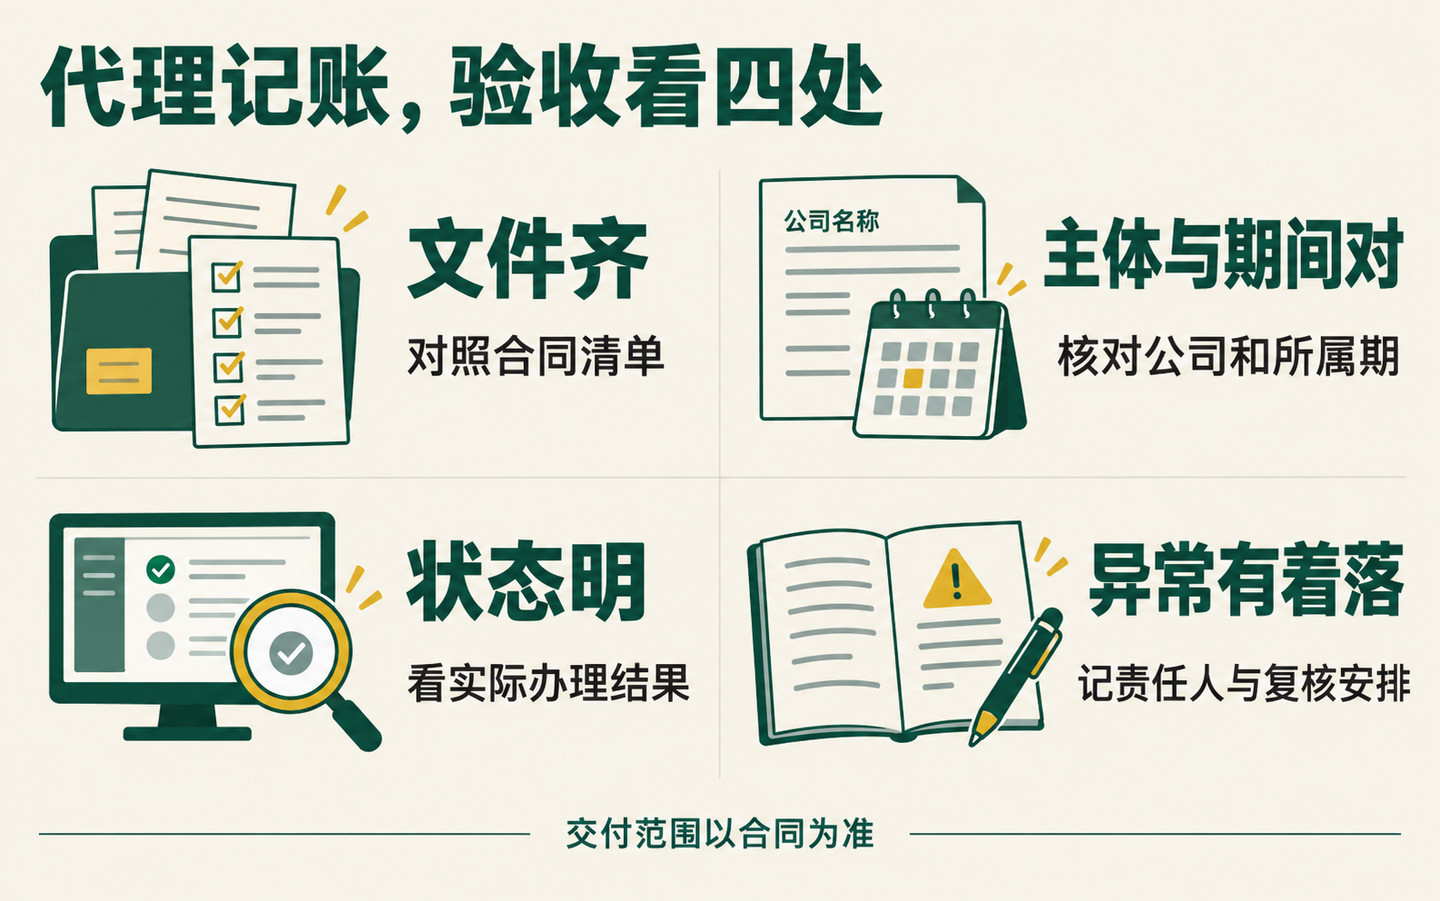
对合同范围内的申报事项,分别确认相关期间的申报状态、是否涉及缴款,以及实际办理记录;不要把一句“已报税”扩展成所有事项都已完成。怎样查看交付文件,可以另读《代理记账成果如何验收?申报表、回执、报表和异常清单怎么查》。
结束前再问一句:“下个月已知会发生哪些变化,需要我提前准备什么?”将新事项纳入同一份代理记账沟通清单,保留业务、现状、依据和下一步,清单就能随实际情况更新。
约十分钟的复核适合在会前准备的基础上确认主要状态、责任和后续安排。遇到历史差错、复杂交易或资料严重缺失,应另外安排核查时间。下一次沟通可以从本次行动项开始:补了什么,核对到哪里,哪些问题仍待确认。
参考依据
财政部令第98号所附《代理记账管理办法》(2019年修正),第十二至十四条:官方全文
《中华人民共和国会计法》(2024年第三次修正),第九、十七、二十七条:官方全文
本文场景为假设,沟通顺序和空白模板为一般管理建议。具体资料、服务范围和财税处理,应结合真实业务、现行规定及双方合同核实。