苏州小微企业可以先把同一笔业务的合同或交付记录、发票、回款和账簿分录关联起来。提交前,向拟接洽银行确认是否提供相应服务、从哪里接收数据、需要哪个期间的资料。江苏公开过南京的会计数据增信案例,苏州当前的受理入口和网点仍待核实。经授权、按要求处理的会计数据可供银行评估,是否授信及额度由受理银行审核。 财政部、人民银行深化试点通知
江苏首笔案例里,银行用到了什么?
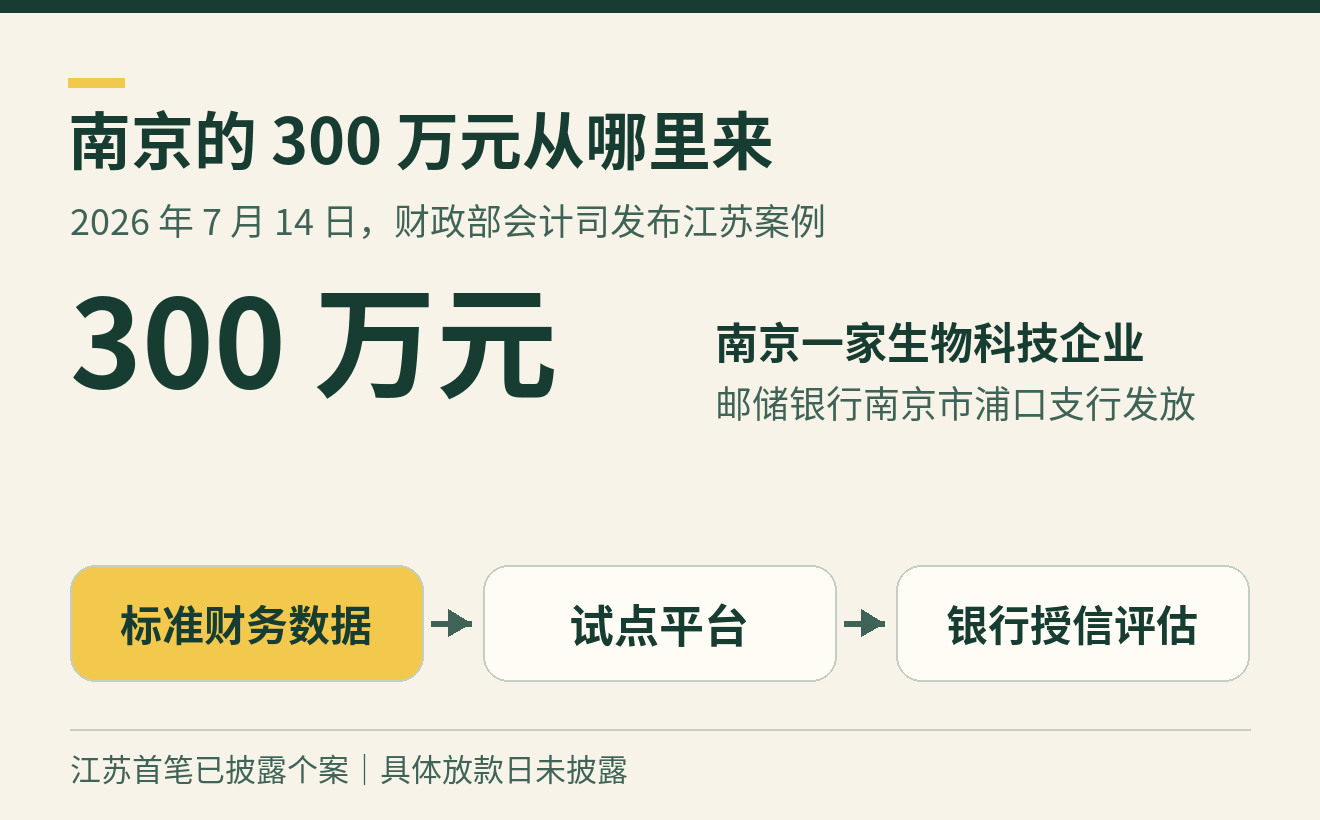
江苏试点将标准财务数据和财务分析指标纳入银行授信风控。财政部会计司于 2026 年 7 月 14 日刊发江苏财政案例。邮储银行南京市浦口支行向南京一家生物科技公司发放 300 万元贷款,这是江苏首笔依托标准化会计数据增信的小微企业贷款。7 月 14 日是案例刊发日,放款的具体日期未披露。 财政部会计司案例
案例披露的试点做法包括归集、校验和脱敏,再依托江苏省普惠金融发展风险补偿基金平台传送数据。银行因此可以把标准财务数据用于评估企业经营与信贷风险。 江苏试点链路说明
电子凭证和增信数据各用在哪一步?
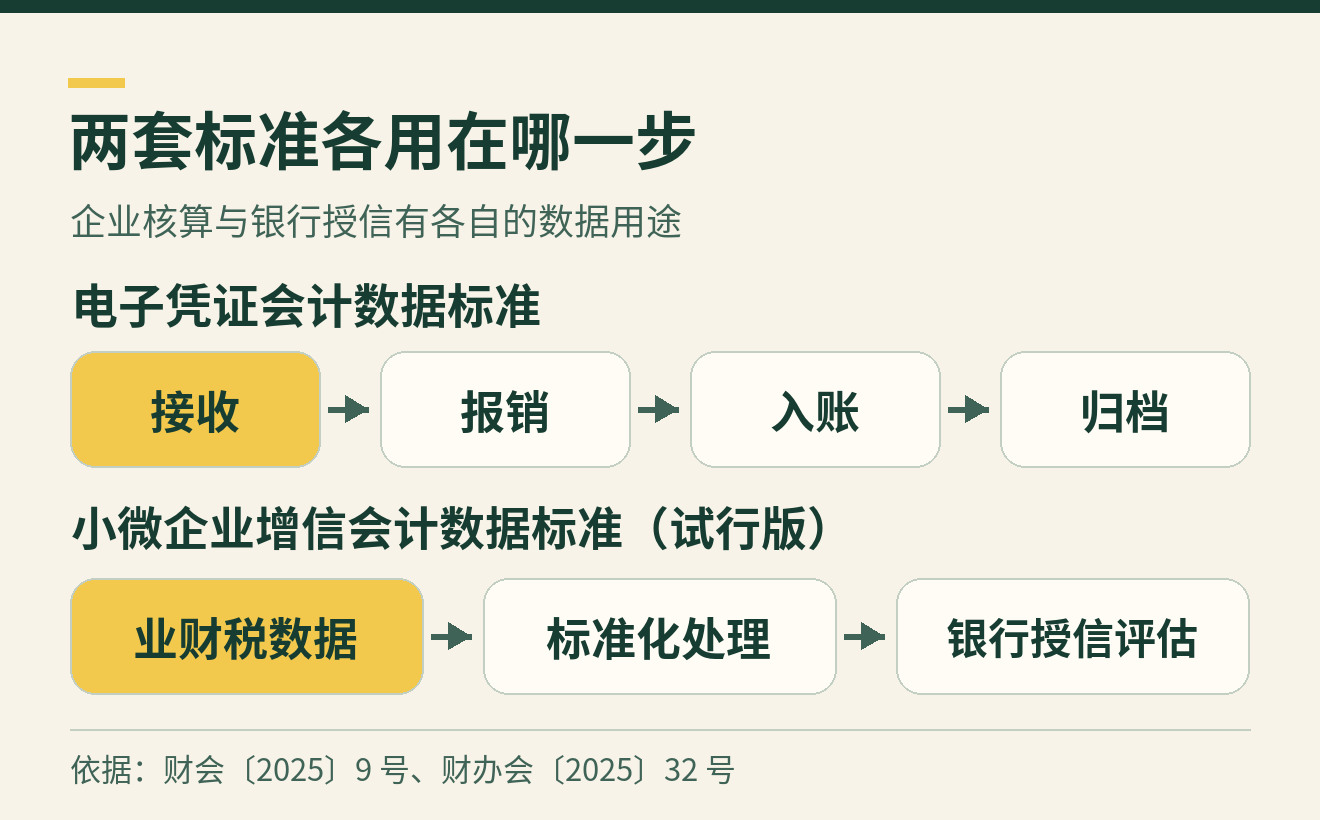
电子凭证会计数据标准用于接收、报销、入账和归档,财会〔2025〕9 号推动在全国推广应用。《小微企业增信会计数据标准(试行版)》面向融资场景,试点单位按标准处理企业的业务、财务和税务数据,再按金融机构的需求输出。企业日常留存的电子凭证是账务核对的依据之一。银行接收哪些数据,要看受理要求。 电子凭证标准推广通知 增信标准试行版
财政部于 2026 年 10 月 23 日印发的《会计改革与发展“十五五”规划》(财会〔2026〕13 号)鼓励代理记账机构加强人工智能应用,并提出推进会计数据标准应用。代账机构可以从读票、提示重复和生成候选分录试起。票据对应哪笔业务、归哪个期间、差异怎么处理,仍由财务人员核对,正式申报前由授权人员确认。 财政部“十五五”会计规划 财政部会计信息化规范解读
苏州企业对接前应问清哪些条件?
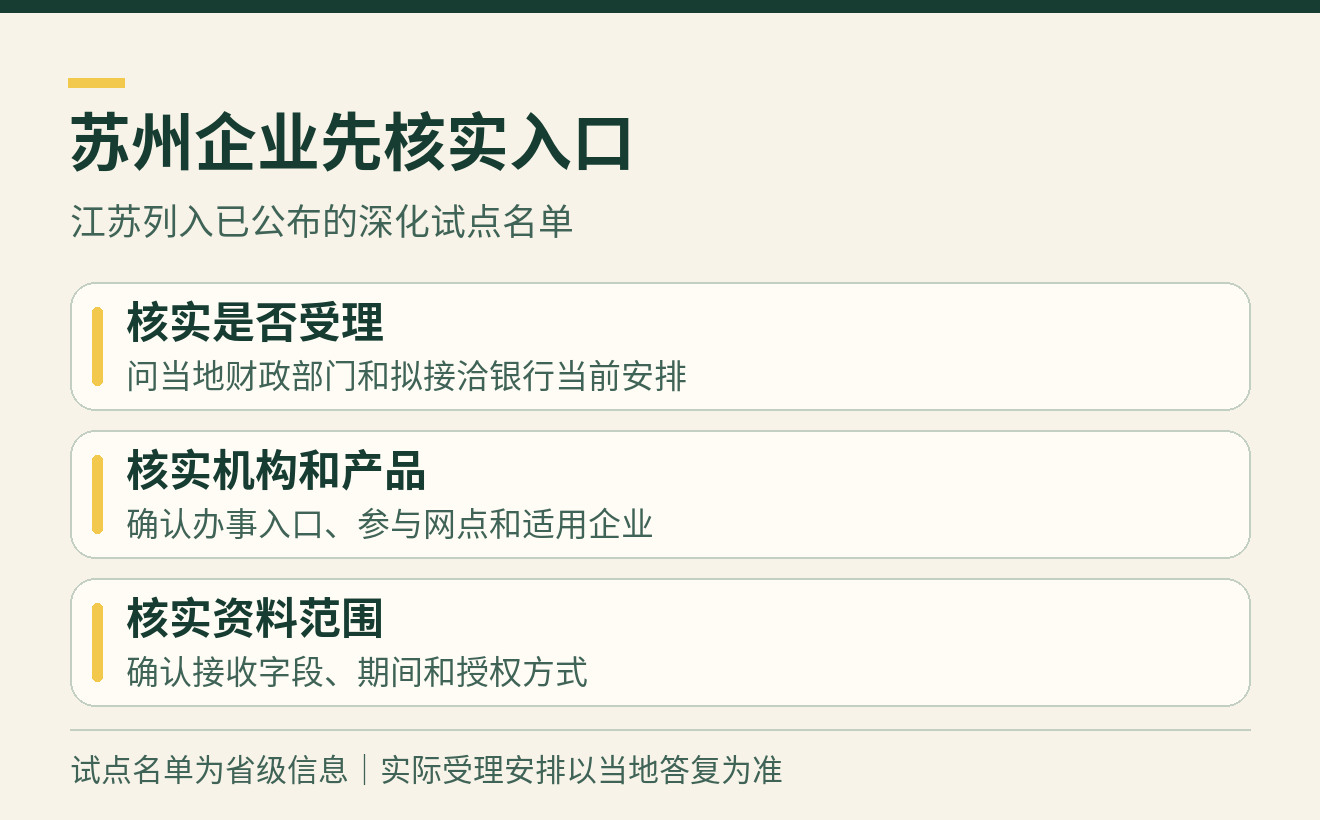
苏州企业可以向当地财政部门核实试点安排,并请拟接洽银行确认目前是否有对应服务。财政部会计司和中国人民银行信贷市场司 2025 年 11 月 4 日公布的名单将江苏列为新增试点地区。联合通知原定试点自名单公布之日起开展一年。名单能确认江苏曾入选,当前受理范围要进一步核实。 深化试点名单 联合试点通知
咨询时带上企业所在区、会计软件名称和融资用途,请经办方明确三件事。
- 谁接收。 确认是否有相应服务,哪些网点或平台受理,企业类型和现用软件是否适用。
- 交什么。 问清具体数据、所属期间和传送格式,再请财务按要求准备。
- 谁授权。 确认用途、接收主体、必要字段和留存安排。涉及个人信息时,还要根据处理方式核实适用的处理依据和要求。 《个人信息保护法》
怎么检查一笔业务的账务资料?
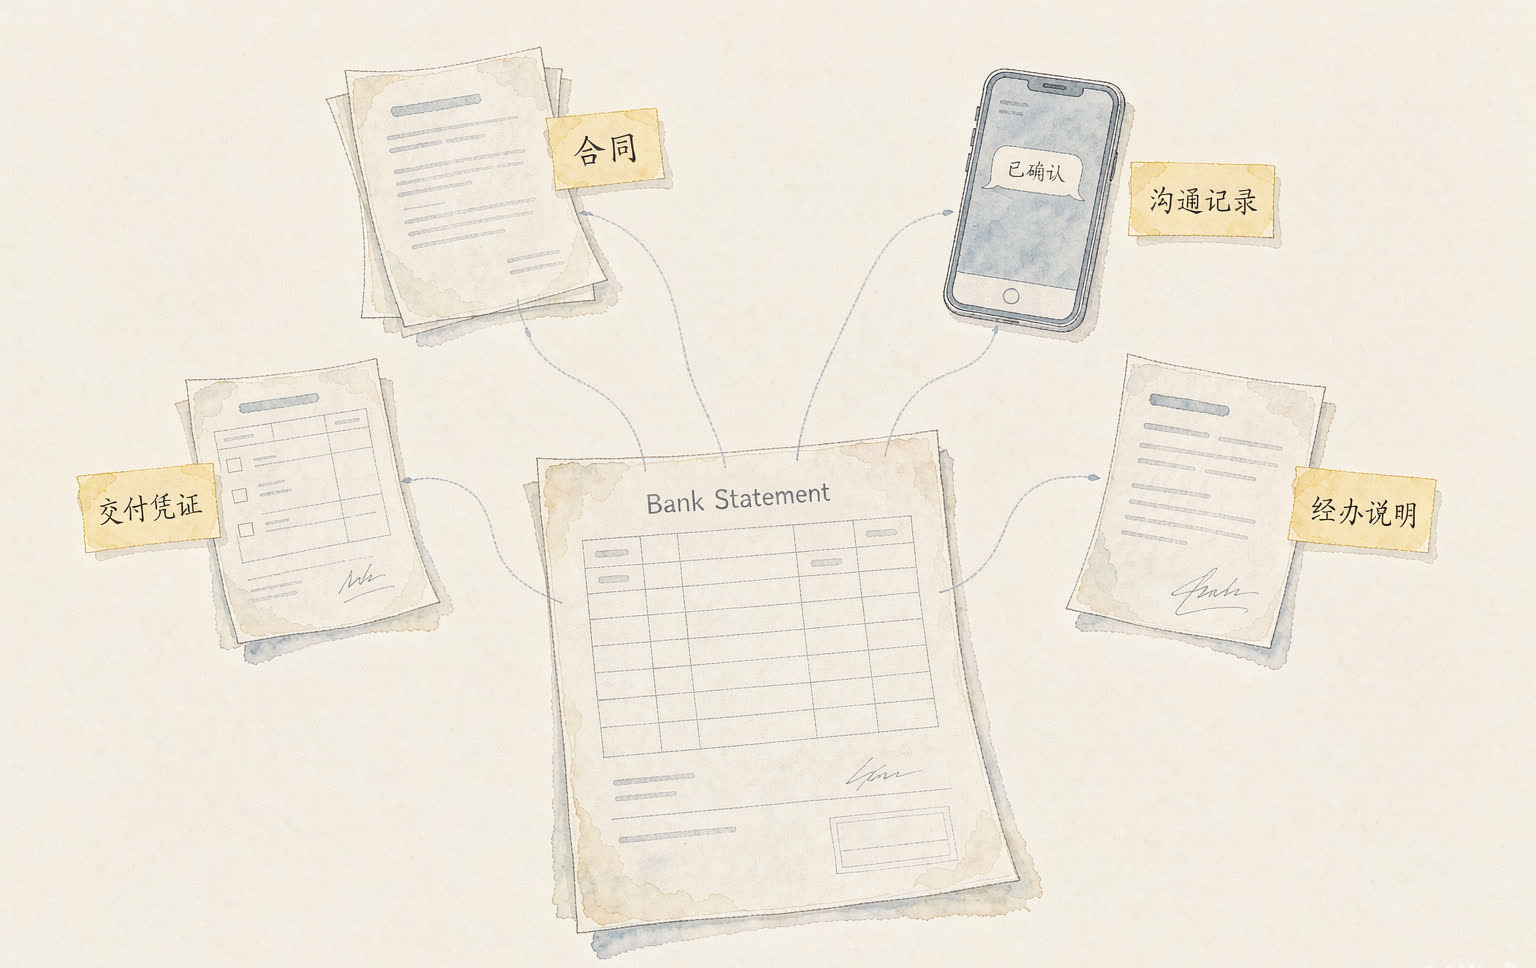
财务可以挑一笔已完成的订单,从账簿分录往前查,找到同一笔业务的合同或履约凭据、发票和银行回单,再核对入账期间。缺哪个环节的记录,就请实际经办人补哪一份。
假设企业本月交付并开票,合同约定下月收款。财务可在同一订单下分别记录交付、开票和到账日期,保留对应凭证。以后要解释票款为什么分属两个月,能把记录和约定收款时间放在一起核对。
会计数据增信常见问题(FAQ)
代理记账机构可以替企业传送增信数据吗?
代理记账机构能否代为传送增信数据,要由接收方确认是否支持其提交路径,并由企业核对委托授权是否覆盖此次传送。企业可以先请代账人员整理账务、补齐差异说明。提交人再按银行确认的流程操作。 深化试点通知第三部分
手上只有票据截图,先补什么?
只有票据截图时,可先找开票方或从原接收渠道找回原始电子凭证,记下凭证来源和归属业务。银行需要什么文件格式、能否接收其他材料作为补充,由经办方确认。 电子凭证标准推广通知
一笔业务分两次到账,财务怎么说明?
分次到账的,可按同一笔业务关联每次到账的日期、金额和回单。若还有待收款,核对合同和已到账金额,写清剩余款项对应的收款安排,方便复核时解释差额。
南京案例能看出贷款需要抵押吗?
南京公开案例披露了实际放款 300 万元,未披露担保条件、利率和贷款期限。苏州企业想确认是否需要抵押或其他担保,应直接向拟接洽银行询问所受理产品的条件。 南京案例
能先用外部 AI 整理账务资料吗?
用外部 AI 处理客户账务资料前,应核实数据处理依据、业务授权,以及工具方将保留哪些资料、保存多久。授权未明确时,可以用模拟材料测试,在企业受控环境内保管和整理真实原件。工具输出的金额、期间和匹配结果,经财务复核后再写入正式资料。 《个人信息保护法》
本文主要官方依据
- 财政部 2026 年 10 月 23 日印发《会计改革与发展“十五五”规划》,财会〔2026〕13 号,给出代理记账行业应用人工智能和会计数据标准推广方向。 规划原文
- 财政部办公厅、人民银行办公厅财办会〔2025〕32 号文件及两司公布的深化试点名单,说明标准化处理、金融机构参与和江苏被列入的事实。 试点通知 试点名单
- 财政部会计司 2026 年 7 月 14 日刊发的江苏财政案例,披露南京首笔贷款与数据处理链路。 江苏案例原文
- 财会〔2025〕9 号文件和财政部公布的增信标准试行版,分别说明电子凭证处理与融资数据标准化的用途。 电子凭证推广通知 增信标准试行版
- 《中华人民共和国个人信息保护法》第六条、第十三条、第二十一条及第二十三条,涉及必要范围、处理依据、委托处理和向其他个人信息处理者提供。 法律原文
本文含 AI 辅助撰写内容,所引政策与案例已核对公开来源。配图为示意。