“两个股东谈好了,比例也定了,协议发给经办人就能改登记吧?”真正办理时,往往还要追问:转让谁的股权,价格和付款如何约定,历史出资是否清楚,谁更新公司文件和股东名册。
先抓住重点:股东谈好了,不代表登记资料已经齐了。先把转让事实、公司决议、章程、股东名册和出资状态对上,再按当前登记入口提交;办结后还要检查税务、银行授权、合同和内部权限是否仍在用旧信息。
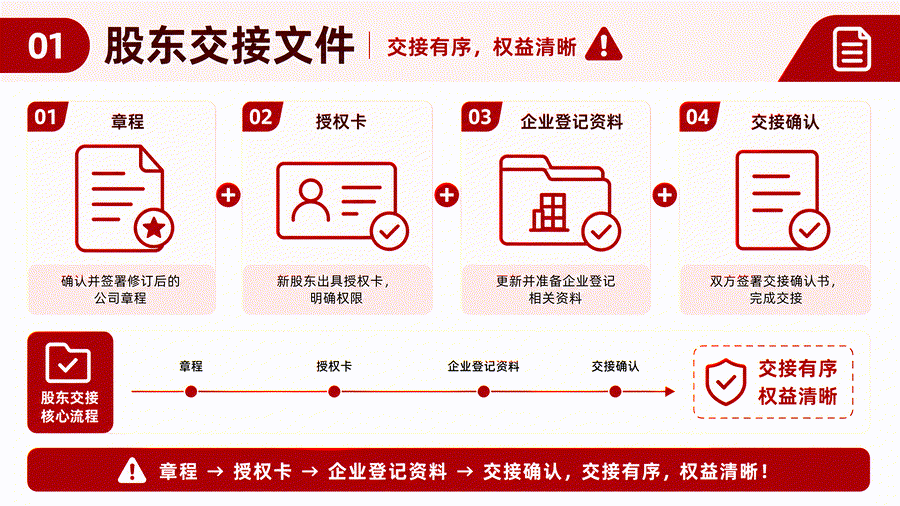
股东谈好之后,先别急着提交
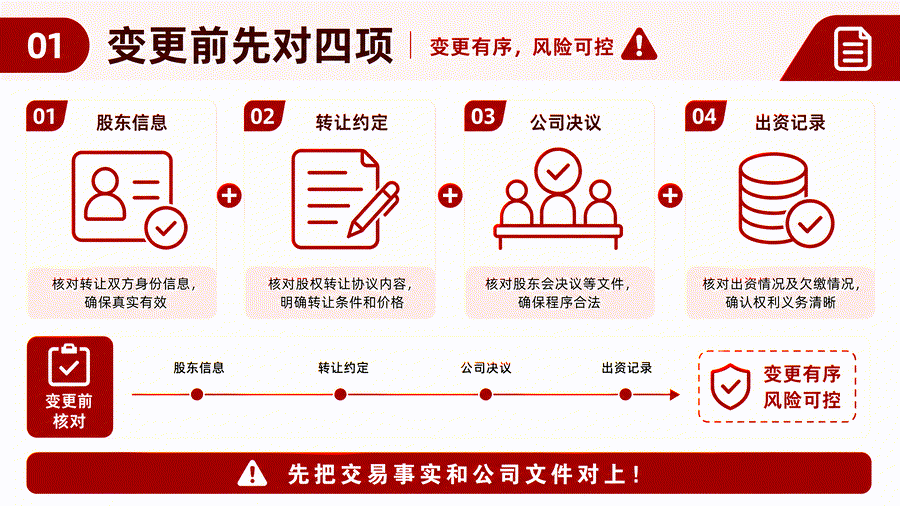
先分清是股东之间转让、向股东以外的人转让,还是股东姓名或名称变化,三种情况需要核对的文件不同。把原股东、新股东、数量或比例、价格、付款方式和生效条件集中说明。
如果是转给股东以外的人,不能跳过公司章程和其他股东的意见核对。公司法对有限责任公司向外部转让股权的书面通知、同等条件下的优先购买权有规定,章程也可能有自己的约定。经办人不应只收到一句“大家都同意了”,还要确认是否有可留存的通知、回复或其他真实记录。
登记前要把哪几件事说清
假设双方在聊天里确认了比例,付款分两次完成,章程、旧名册又在不同人手里,决议尚未落款。这时直接提交,可能才发现各文件的比例和生效日期不一致。
提交前一起核对双方身份与授权,协议、付款和生效约定,公司决议、章程、名册和出资证明,以及当前入口要求的文书附件。缺少的文件列明负责人,不用截图、旧模板或口头说明冒充完整材料。
出资部分也别只看认缴比例。公司法要求有限责任公司股东名册记载股东姓名或名称、住所、认缴和实缴出资额、出资方式、出资日期以及取得和丧失股东资格的日期。若存在未缴出资、历史补缴、非货币出资或付款争议,至少要在交接记录里标出来,再判断需要哪一环节进一步核验。
登记办结后,哪些地方还在用旧信息
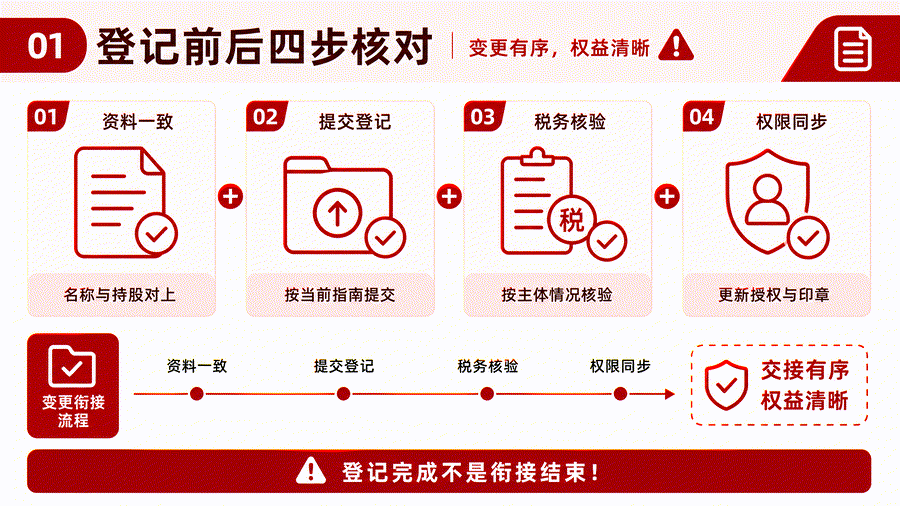
- 先对资料:把登记结果与公司留存的协议、章程、股东名册和出资记录再比一次,避免系统已更新,内部文件仍是旧版本。
- 再看税务:按转让方、受让方和交易事实核对相关税务事项;个人股权转让所得、收入明显偏低等问题不能由经办人凭感觉判断。
- 最后查入口:向开户行确认受益所有人、授权人员、预留信息或账户权限是否受影响,同时检查合同审批、印章保管、网站和对外资料是否仍显示旧股东信息。
并非每次变更都要重办所有系统。没有实际变化的项目记录为无需调整;需要对方确认的写明等待谁;已提交但未办结的继续跟进。
交接时谁来确认什么
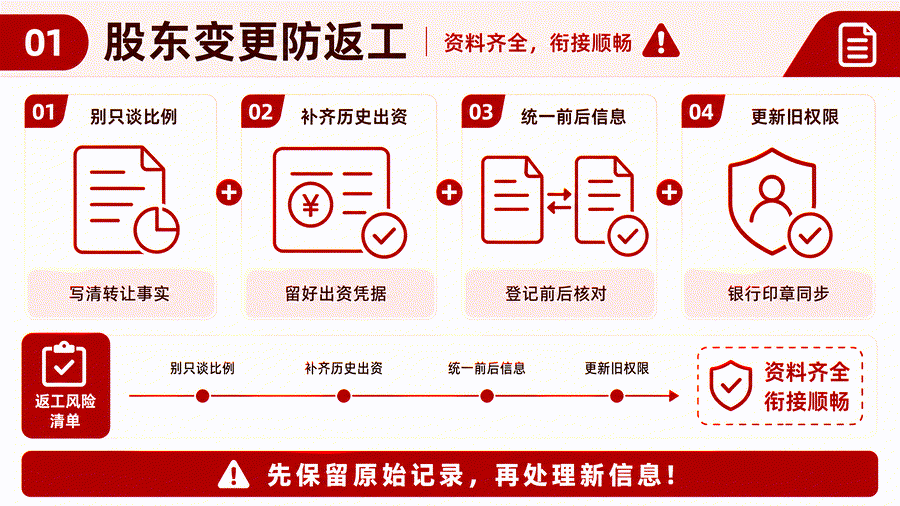
- 老板或股东确认交易事实、比例、价格、付款及生效安排,不能把事实判断全部丢给经办人。
- 经办人整理协议、决议、章程、名册、出资和登记回执,标出原件位置以及仍待补充的文件。
- 财务、银行联系人或其他负责人分别确认税务、账户权限、印章、合同和对外信息是否需要同步,不把“已提交”写成“已完成”。
股东变更后章程一定要改吗?
股权转让后,结合章程、变更内容和登记要求核对章程及股东名册的相应记载,其他文件按实际变化同步。交接记录还要注明税务和银行的确认人、当前进度及下一步,不能只留“已改登记”。
本文主要官方依据:以下来源用于核对股东名册和股权转让规则、当前登记文书与材料入口、股权转让涉税判断边界及苏州本地办理渠道;文章中的交接和复核方法属于实务整理,实际事项仍以企业事实、发布日前官方页面和受理要求为准。
- 中国人大网:《中华人民共和国公司法》:核对有限责任公司股东名册、股权转让通知、优先购买权以及转让后章程和股东名册记载。
- 市场监管总局:经营主体登记文书规范和提交材料规范(2026年版):用于发布前核对登记文书、提交材料和适用范围。
- 国家税务总局:《股权转让所得个人所得税管理办法》的解读:用于理解个人股权转让所得和收入明显偏低等涉税判断边界,不替代个案申报核验。
- 苏州市数据局:经营主体网上登记:用于发布前核对苏州本地登记入口、事项范围和最新系统提示。
公司变更服务可以协助制作股东变更核对表、梳理协议与公司文件、准备登记环节资料,并把税务、银行、合同和授权同步中的待确认项单独留痕。