先说结论:苏州公司股权变更应先区分股权转让与股东信息调整,核对交易约定、出资状态和公司文件,再安排登记及相关税务核验。企业确认真实交易和授权,登记经办人核对提交要求,财务整理出资与收付款依据;登记办结后,银行及内部授权是否需要更新仍按实际变化检查。
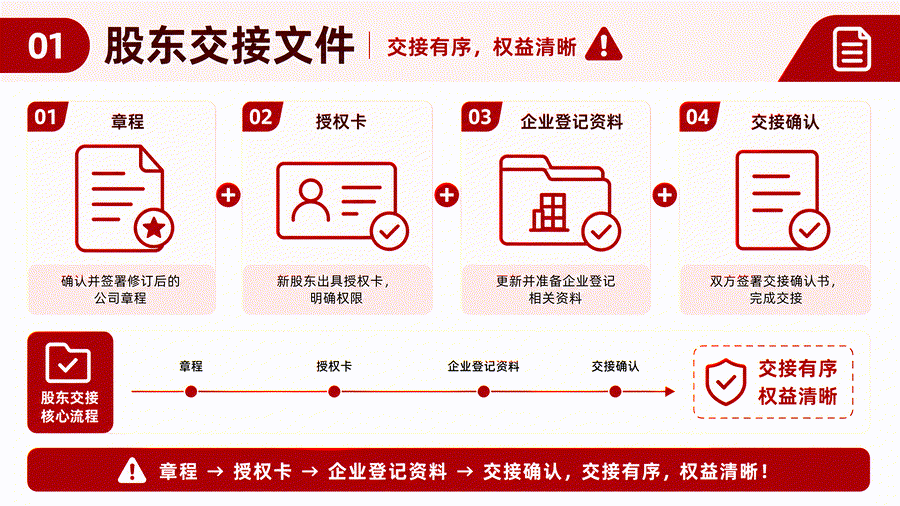
先确认是股权转让还是其他股东信息变更
“变更股东”这句话,落到文件上可能不是同一件事。有限责任公司股东之间转让股权、向股东以外的人转让股权,和股东姓名或名称发生变化,核对重点并不完全一样。先把变更原因、原股东与新股东、拟变更的持股数量或比例、约定的价格和付款方式写清楚,后面才知道要准备哪一组事实。
如果是向股东以外的人转让,还要回看公司章程和其他股东是否享有同等条件下的优先购买权。公司法对有限责任公司股权转让、书面通知和股东名册记载都有相应安排,但它并不替企业判断每一份协议是否已经履行完毕。这个判断要回到协议、通知、回复和付款等真实记录。
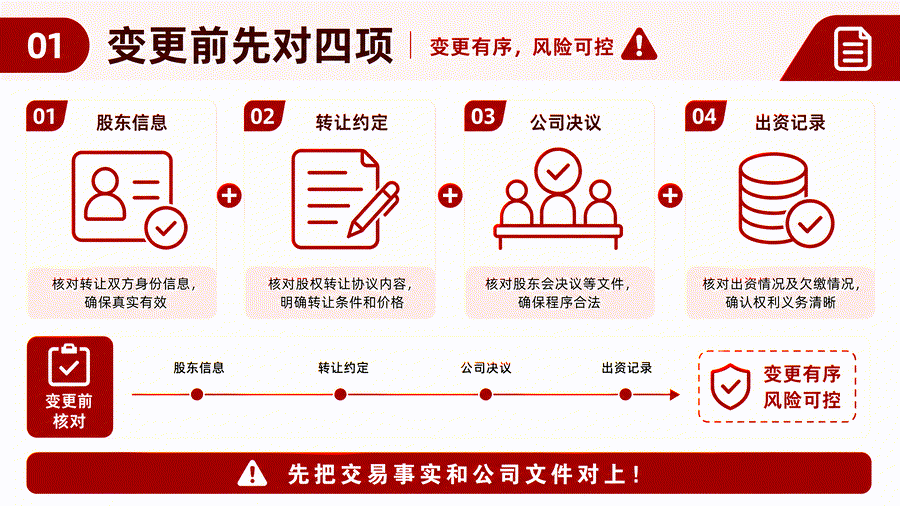
先把交易事实和公司文件对上
先按责任收资料:转让双方提供身份、协议与付款安排;公司提供章程、股东名册、出资记录及依法需要的决策或授权文件;财务核对资金与往来说明;登记经办人检查提交版本是否一致。不能预先把所有股权转让都套成同一套决议材料,具体文件应结合转让方式、章程和当前登记要求确认。资料缺失的,直接列待核项及提供人。
出资状态尤其容易被忽略。要区分认缴、实缴、出资方式、出资日期以及是否存在尚未履行的出资安排。公司法要求有限责任公司置备股东名册,并记载股东姓名或名称、住所、认缴和实缴出资额、出资方式、出资日期以及取得和丧失股东资格的日期。股权转让后,公司还要按实际情况处理原股东出资证明、新股东出资证明、章程和股东名册的相应记载。
这一步不是把所有企业都套进同一份材料清单,而是先把变化说完整。若协议只写了比例,没有写清生效条件、付款安排或历史出资状态,经办人应把缺口交回负责人确认,再进入当前登记系统核对具体文书和提交材料。
按登记前、登记中、登记后排清单
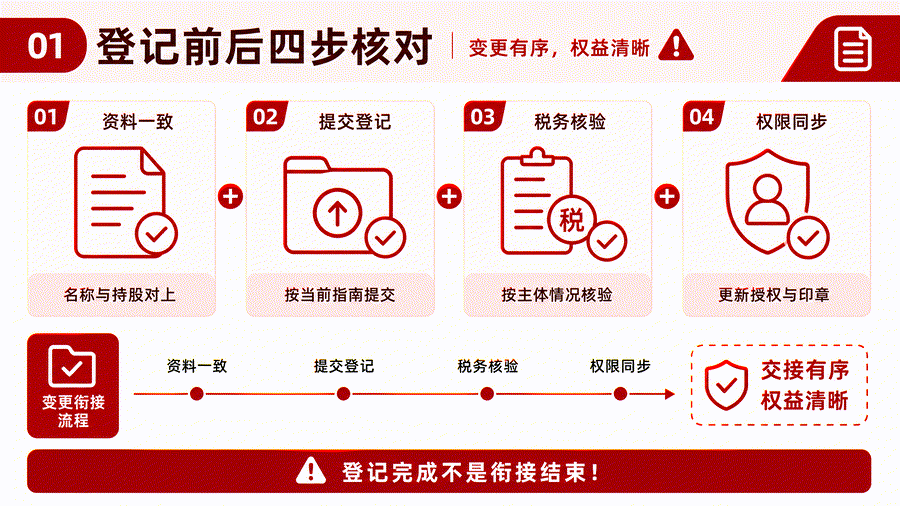
- 登记前:核对协议、身份、决议、章程、股东名册和出资记录,确认需要谁签字、谁授权、谁对事实负责。
- 提交时:通过发布日前仍有效的苏州或江苏登记入口核对表单、文书和附件要求,保存提交回执、退回原因、补正内容和最终结果。
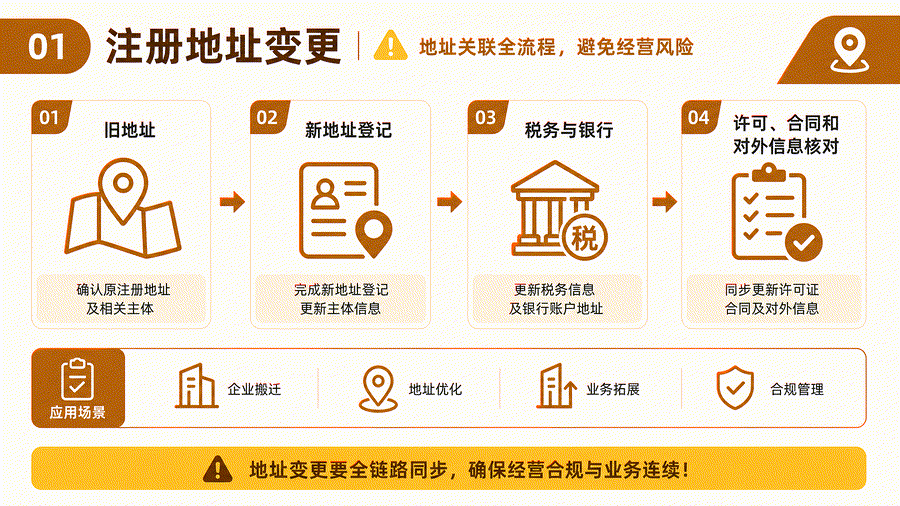
- 登记后:把登记结果与税务信息、股权转让涉税核验、开户行受益所有人或授权资料、合同抬头、印章和内部审批名单逐项比对;实际没有变化的项目,不要为了“看起来完整”而重复办理。
市场监管总局发布的经营主体登记文书和提交材料规范,是核对当前表单和材料边界的入口;苏州本地登记页面则用于确认办理渠道和最新附件。两者都不能替代经办时对企业类型、变更事项和系统提示的现场核对。涉及个人股权转让所得税、企业所得税或其他税种时,也要把转让方、受让方和交易事实交给相应税务环节判断。
哪些地方最容易返工
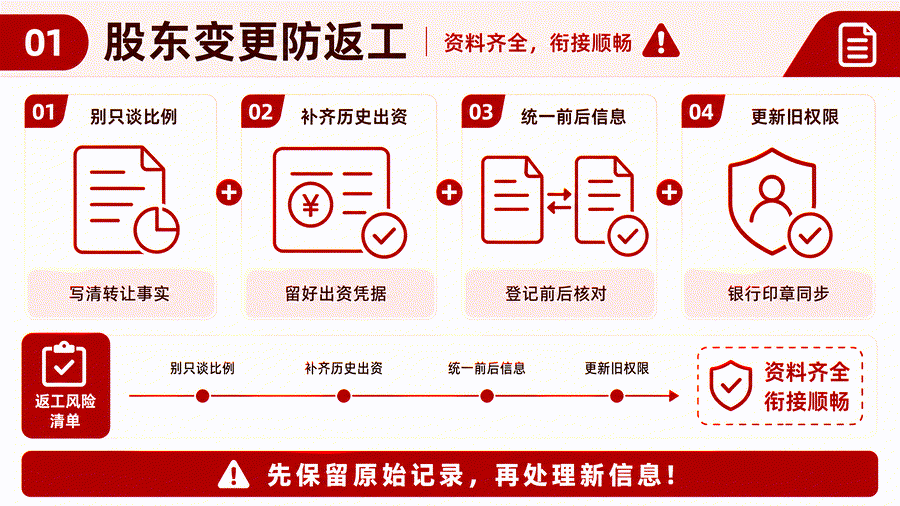
- 只谈持股比例,不核对协议生效、付款和历史出资,后续无法解释新旧股东之间的责任边界。
- 登记提交前后使用了不同的姓名、证件、住所、持股或出资信息,退回后还找不到是哪一版文件出了差异。
- 把登记办结误当成所有后续动作都自动完成,银行授权、印章保管、合同审批和网站资料仍然沿用旧名单。
资料出现不一致时,按字段定位到原协议、股东名册、出资记录或系统申报内容,由事实确认人说明采用哪一版。保存补正原文、处理人、提交时间和结果;未经核对,不为尽快办结自行改持股比例、付款时间或出资状态。涉及争议的事项单列,登记资料整理不能代替对责任和交易履行的判断。
变更后还要留下哪些记录
建议按“一次股东变更一个档案”归集:转让协议及补充约定、书面通知和回复、内部决议、更新后的章程和股东名册、出资及付款凭证、登记回执和结果、税务核验资料、银行确认、合同或授权调整记录。每一项标出经办人、完成时间、原始位置和仍待确认的事项,下一位接手的人不用再从聊天记录里猜进度。
完成交接时,分别列出登记、税务核验、银行信息及内部授权的进度。登记办结、提交待反馈和仍需企业决定的事项不能混用一个“完成”状态。身份证件、银行和印章材料按办理需要限制访问,后续经办人从清单即可知道应该向谁补资料或跟进。
老板最常问的三个问题
Q1. 股东变更后章程一定要改吗?
股权转让后,应结合公司章程、变更内容和登记要求核对章程及股东名册的相应记载;其他文件是否需要同步,不能脱离实际变化直接套用。
Q2. 股权转让的税务事项怎么处理?
应按转让方和受让方主体、交易约定、出资状态及发布日税务规则核验。价格明显偏低、付款未完成、主体身份或资产情况特殊时,更不能只凭一张协议下结论。
Q3. 银行需要同步吗?
如果股东变化影响受益所有人、授权人员、预留信息或账户权限,应向开户行核对;是否需要具体变更,以实际账户资料和银行要求为准。
本文主要官方依据:以下来源用于核对公司法关于股东名册和股权转让的规则、当前登记文书与材料入口、股权转让涉税判断边界及苏州本地办理渠道;实际事项仍以企业事实、发布日前官方页面和受理要求为准。
- 中国人大网:《中华人民共和国公司法》:核对有限责任公司股东名册、股权转让通知、优先购买权以及转让后章程和股东名册记载。
- 市场监管总局:经营主体登记文书规范和提交材料规范(2026年版):用于发布前核对登记文书、提交材料和适用范围。
- 国家税务总局:《股权转让所得个人所得税管理办法》的解读:用于理解个人股权转让所得、收入明显偏低等涉税判断边界,不替代个案申报核验。
- 苏州市数据局:经营主体网上登记:用于发布前核对苏州本地登记入口、事项范围和最新系统提示。
公司变更服务可以协助制作股东变更核对表、梳理协议与公司文件、准备登记环节资料,并把税务、银行、合同和授权同步中的待确认项单独留痕。