经营资料整理
后台成交额、平台结算金额和银行到账对不上,常见原因是统计范围、业务状态或时间点不同,差额本身不能证明少报收入。平台内商家做电商企业对账,应先统一企业主体、店铺、核对期间与金额定义,再用订单明细、结算批次和银行流水逐项追查。能解释的差额保留依据,查不清的单列待核实,连同原始文件交给会计继续判断。
01为什么成交额、结算金额和到账会不同
先看报表说明里的“成交额”究竟按下单、付款还是其他状态统计,再看结算明细覆盖哪些订单、退款与调整。银行记录反映的是账户实际收付款时间,不能要求这三组数字天然对应同一批业务。平台报表的名称相似,也可能采用不同定义。
核对前分别记录订单时间、退款发生时间、结算时间和到账时间;订单时间还应注明是下单、付款还是其他业务节点。已结算但尚未到账,可以先查付款或提现记录;超出记录所能解释的差额,再列入异常核实。本期银行没有收到钱,不等于本期没有业务;到账金额也不等于利润、会计收入或应纳税额。
另一个容易混用的数字:平台涉税报送收入。国家税务总局公告2025年第15号第二部分第(三)项规定,该报送口径的收入总额不扣除平台佣金、服务费,收入净额按收入总额减退款金额计算。这里的“净额”不能直接拿来当银行到账、会计收入、利润或税额公式。
这一条规范的是平台运营企业的涉税信息报送口径,并非给所有商家规定统一的对账公式;商家自身是否存在其他报送义务,还要按具体主体和业务核对。查看公告原文
02开始核对前,把原始资料按用途备齐
先核实企业主体和店铺归属,再确定一个店铺、一个核对期间。保留下载的原始文件,同时记下导出时间、筛选条件、币种和金额字段定义;整理、标注及计算放在副本中,避免原始数据被修改后无法追溯。
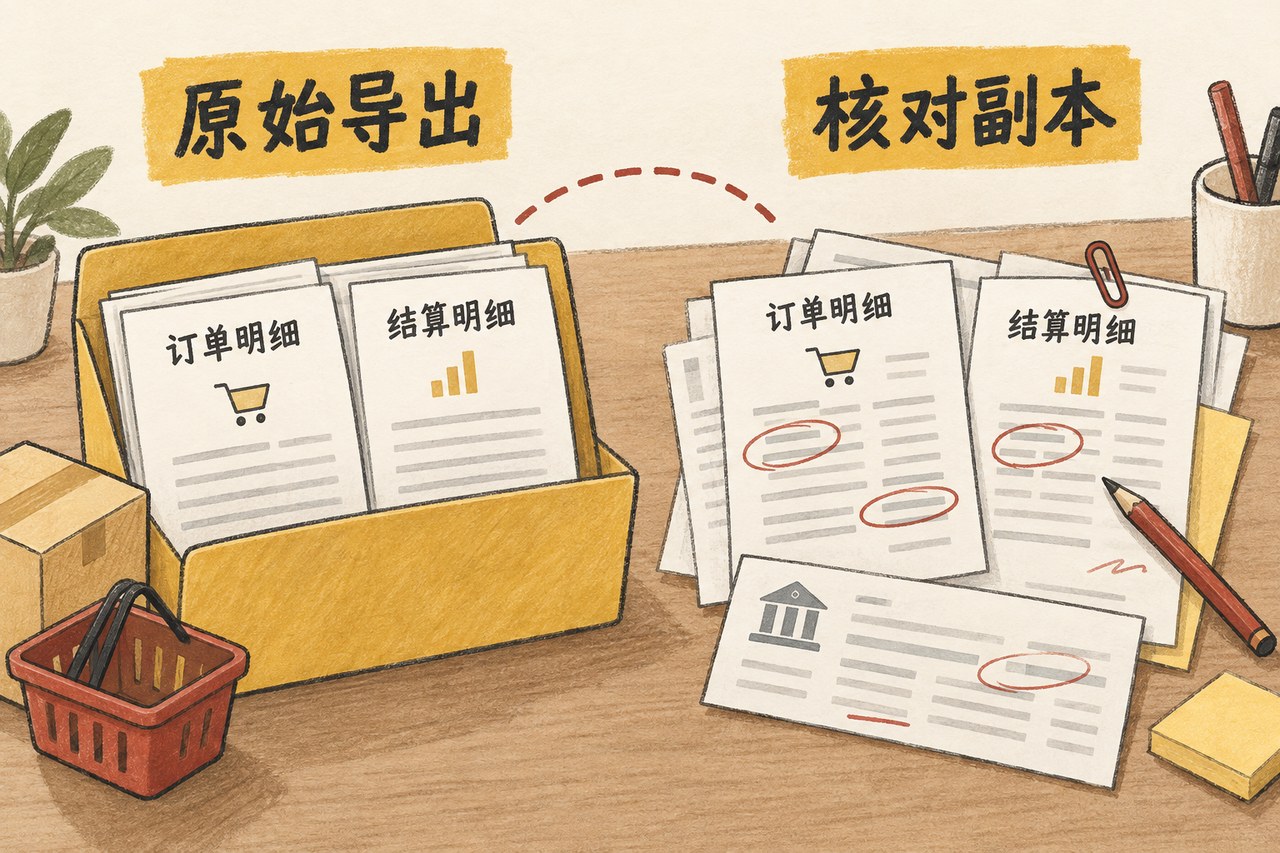
- 订单及状态明细:用于定位原交易。保留原订单号、订单状态和适用的业务时间;有拆单时一并保留原单、子单的对应关系。
- 退款记录:用退款单号连接原订单,保留退款发生时间、金额、状态及实际退付记录,区分申请中与已完成。
- 平台结算明细:用结算批次号定位本批覆盖的订单、结算金额和付款信息;原报表没有同名字段时,保留平台实际提供的关联标识。
- 费用及调整明细:查看佣金、服务费等项目对应的订单或结算批次、计费依据和扣收状态;补贴、补扣或调账等仅按实际存在的项目收集说明。
- 银行收款记录:保留银行流水标识、到账日期、金额、收付款方及摘要,与平台付款或提现记录对应;不只留一张余额截图。
- 发票与业务证明:销售发票对应销售业务,平台费用发票对应费用项目,分开整理。需要解释业务时,再补合同、履约或退货记录、补贴说明。
《会计法》第九、十四、十七条分别对依据实际业务核算、原始凭证审核和定期核对作出要求。下文的清单和核对顺序是据此提出的资料整理建议,不是法定统一模板,也不直接决定某笔交易的会计分录。查看《会计法》原文
03从一批到账,追回结算批次和原订单
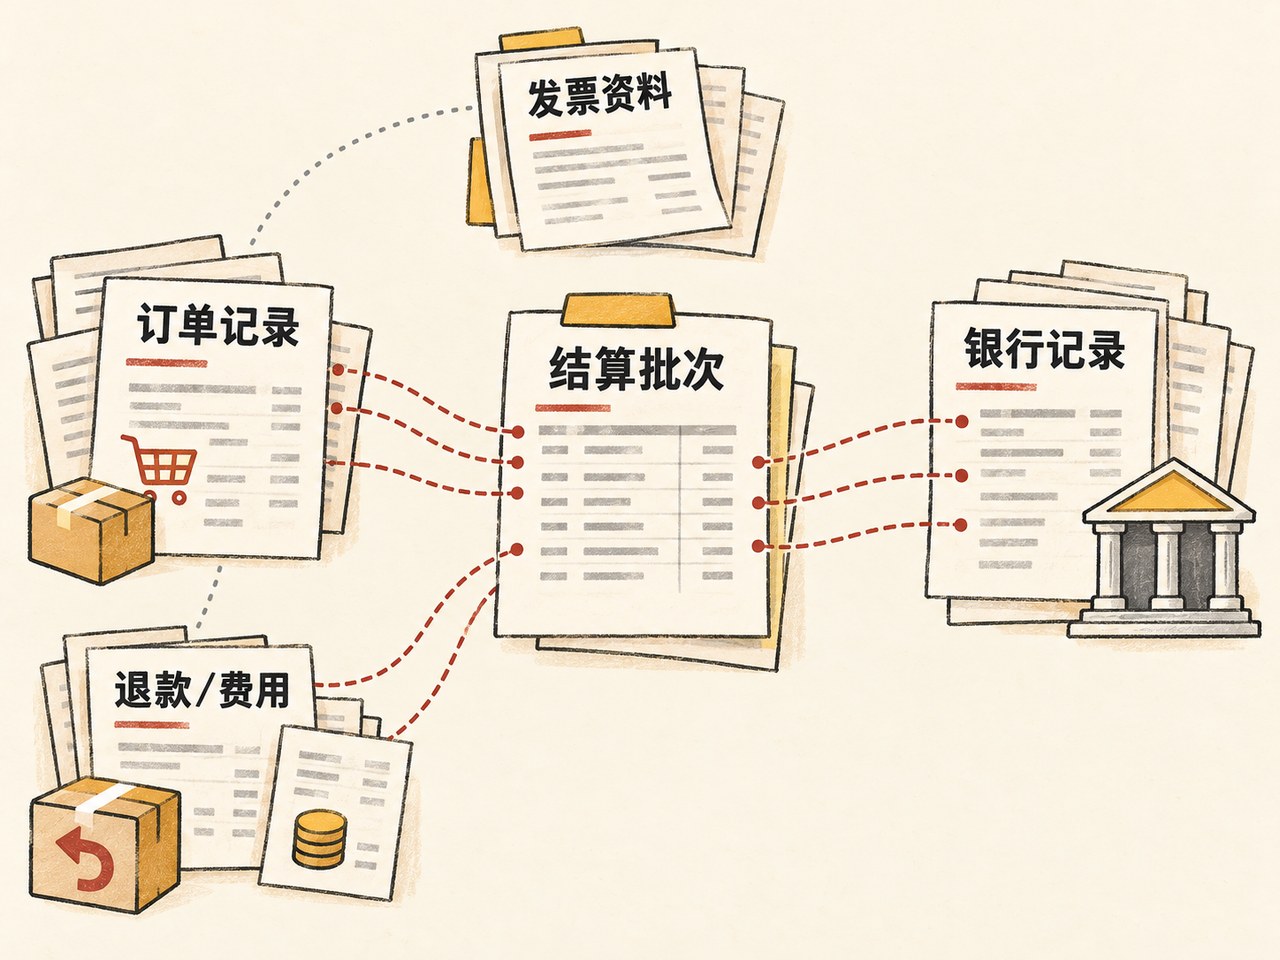
手里只有一笔银行到账时,先用收付款方、日期、金额和付款附言寻找平台付款或提现记录,再定位对应的结算批次;金额相同只能当线索,不能单独证明匹配。找到批次后,按下面的顺序展开核对。
- 确定店铺与期间。固定本次核对范围。关联记录跨期时保留其实际时间,不把跨期记录硬改成本期。
- 找到结算批次。记录平台原批次号,核对本批明细和汇总是否一致;没有批次号时,使用平台能够核实的付款标识与明细关联方式。
- 关联订单、退款和费用。逐项标注来自哪个原文件、哪条记录,核实这些项目是否已经包含在本批金额中,避免退款或费用被重复扣减。
- 匹配银行流水。对照平台付款信息与银行实际记录;若经过其他收款账户或支付机构,再补齐该环节记录,不跳过中间环节认定已到账。
- 列出未匹配项。双方都检查:既找平台已付却未匹配到银行的记录,也找银行已收却未匹配到批次的记录。金额、日期、状态不一致的,分别注明。
一笔到账可能对应一组订单,一笔订单也可能分次结算。出现拆单、合并付款或跨批次时,用多行关联记录表达一对多或多对多关系,并记录每次关联所覆盖的金额。同一个银行收款总额不能被重复计入每一条订单;找不到关系的记录保留待核实,不调整数字强行抹平。
平台结算核对清单:把关联和差额分开记
下面两组是通用记录字段,可复制后逐项据实填写。关联记录与差额记录使用同一个“关联组号”互相查找;组号是整理时另加的索引,不能替换平台原编号。一组业务涉及多条记录时,分别保留每条记录的编号和金额,复杂业务另附关联明细。
关联记录:先把原始资料连起来
- 主体与范围:企业主体、平台及店铺;资料期间及采用的时间口径。
- 关联编号:关联组号(自设索引);原订单号 / 子单号;退款单号;结算批次号 / 原关联标识;银行流水标识。
- 时间节点:订单时间及节点名称;退款发生时间;结算时间;到账时间。
- 金额与出处:本次关联金额、币种及口径;原始文件名及记录位置。
各平台字段名称可能不同,应附原字段说明。原编号原样保留;多平台整理可额外建立“平台+店铺+原编号”索引。退款等项目不适用时如实标明,无依据时不要编造编号。
差额记录:留下证据和下一步动作
- 对应范围:关联组号(与关联记录一致);比较对象及两边金额口径。
- 差额与出处:差额涉及金额、方向与币种;对应原始记录及文件位置。
- 原因与证据:可能原因(未核实填待核实);核实证据及记录时间。
- 跟进安排:下一步动作与责任人;处理状态。
差额涉及金额从真实资料计算或摘录,并说明在比较什么;不能先写一个原因,再调整数据去凑结果。只有取得证据后,才把该项记为“已解释”;仍需补件、平台确认或会计判断的,保留具体待办。“已解释”只表示差额来源查明,不代表账务、发票或申报处理已经完成。
04对不上时,按原因找记录和核实人
跨期结算:先找批次覆盖范围
先看结算明细、付款记录与银行到账日期,用结算批次号或付款标识连接到原订单。运营核实筛选范围是否漏了上期订单;批次覆盖或付款状态仍说不清,由平台解释。涉及会计期间归属时,将原记录交会计判断,不能因为钱在本期到账就直接归为本期业务。
跨期退款:保留原订单与本期退款的连接
先查退款明细、原订单及退付记录,用退款单号连接原订单号,再确认退款影响了哪个结算批次。运营补退款状态和必要的退货资料,平台核实实际扣退方式;是否影响某期会计记录或申报,由会计结合适用规则与真实业务判断。
佣金和服务费:确认扣过没有,再核对依据
先查费用明细及适用的计费说明,用费用记录标识、订单号或批次号核对实际扣收。运营补齐约定和费用记录,计费或扣收有争议的请平台解释;平台手续费是否退还不能按其他平台经验套用。费用发票另行对应,交会计核实财务处理。
补贴、调整、冻结或未提现:只查实际存在的项目
若有补贴、补扣或其他调整,先查该项目明细和规则说明,通过项目记录号、订单号或批次号查明对象,运营补业务依据,平台解释金额与结算去向。不能把无法解释的差额统称为“平台补贴”。
若有冻结、未结算或未提现余额,先查账户余额构成、状态变更和提现记录,用平台对应的资金记录标识追踪。由平台核实限制或付款状态,运营保留查询结果;是否已经形成会计上的收入,应由会计另行判断。
重复导出或漏导:检查文件范围,再查原编号
先比导出时间、筛选条件、记录数与汇总数,再用平台原编号检查重叠与缺口。运营重新导出并保留新旧版本,不覆盖原件;同一订单多行也可能是拆分结算,不能看到重复订单号就删行。报表字段或分页范围仍不清楚时,请平台确认。
05核对完成后,给会计一个能继续判断的资料包
资料包分四部分即可:原始文件、字段说明、关联记录、未解决差额。原始文件保留导出范围;字段说明写清各报表的金额含义与时间节点;关联记录能找到订单、退款、批次和流水;差额记录保留证据、责任人及处理状态。
发票资料单独对应:销售发票关联销售业务,平台费用发票关联费用项目,不把两类发票混在一处。开票金额不能直接替代全部业务收入判断;退款对应的发票应如何处理,由会计结合真实业务与现行适用规则核实,运营先把原订单、退款和原发票的关系留清楚。
运营负责补业务事实和原始资料;平台负责解释其报表字段、结算状态及扣收记录;会计在资料基础上作会计与税务判断。资料移交时,把“已解释差额”和“待核实差额”分开,避免将运营的核对备注直接当成专业处理结论。
多平台订单号重复,怎样避免串单?
保留各平台的原订单号,另加平台、企业主体和店铺标识组成索引;同一编号若还对应子单、退款或多次结算,再加相应记录标识。向平台查询时使用原编号,内部汇总时用组合索引,二者同时留存。
只有银行流水,能完成整套核对吗?
银行流水能确认收付款记录,却通常无法单独解释款项由哪些订单、退款和费用组成。可以先列出待匹配收款,再补平台结算与订单明细;资料没补齐之前,不把匹配不明的收款直接归类,也不把核对标为完成。
后续收到会计交付的申报资料、回执或报表,可接着按代理记账成果验收清单核对交付内容与未办事项。
如需向苏州及财企业服务有限公司(及财企服)咨询资料整理事项,可带上这四部分资料,先确认受托事项和资料边界。具体服务范围以双方核实与约定为准。
现在就选一个店铺、一个期间:从一批结算开始,把对应订单、退款、费用和银行记录找齐;将已解释与待核实的差额分别列出,并给每个待办写上下一步动作和责任人。
本文主要官方依据
1. 全国人大常委会《中华人民共和国会计法》(2024年第三次修正),国家税务总局政策法规库刊载,页面成文日期2024-06-28。第九、十四、十七条支持真实业务核算、原始凭证审核与定期核对。官方全文
2. 国家税务总局《关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告2025年第15号),成文日期2025-06-26。第二部分第(三)项支持文中平台涉税报送收入总额、退款与收入净额的口径说明。官方全文
本文的核对顺序与记录清单为资料整理建议,具体会计、税务及发票处理需结合适用规则与真实业务判断。