季度经营复盘
三季度结束后,小微企业可以先复盘收入、回款、成本费用、现金和未决事项这五项变化,再把每项异常对应到业务资料、负责人和下一次复核动作。先统一比较期间和口径,不能只凭利润增加、余额减少或申报完成中的某一个结果,就判断企业经营好坏。
一、申报有结果,还需要解释哪些变化?
申报结果能帮助企业核对相关涉税事项的办理情况;经营复盘还要回答:这一个季度,哪些业务改变了收入和利润,钱什么时候收进来、又付到了哪里。下面是季度管理建议,不是额外设立的法定报送清单,也不替代具体税种的申报核对。
先把本次期间固定为2026年7月至9月。可以与4月至6月比较,也可以参考去年同期,但要区分淡旺季、新增业务与统计范围变化。不要拿一个月的收入直接对比一个季度,也不要混用含税收款与不含税收入;企业采用的会计口径和资料范围应在复盘开始前说明。
- 要解释的五项变化。收入看来源和履约进展;回款看当季与以前期间的应收款;成本费用看业务量、采购及归属期间;现金看经营收支与借款、投入等其他资金往来;未决事项看还有哪些解释缺材料。五项相互核对,避免由单项数字直接推出经营结论。
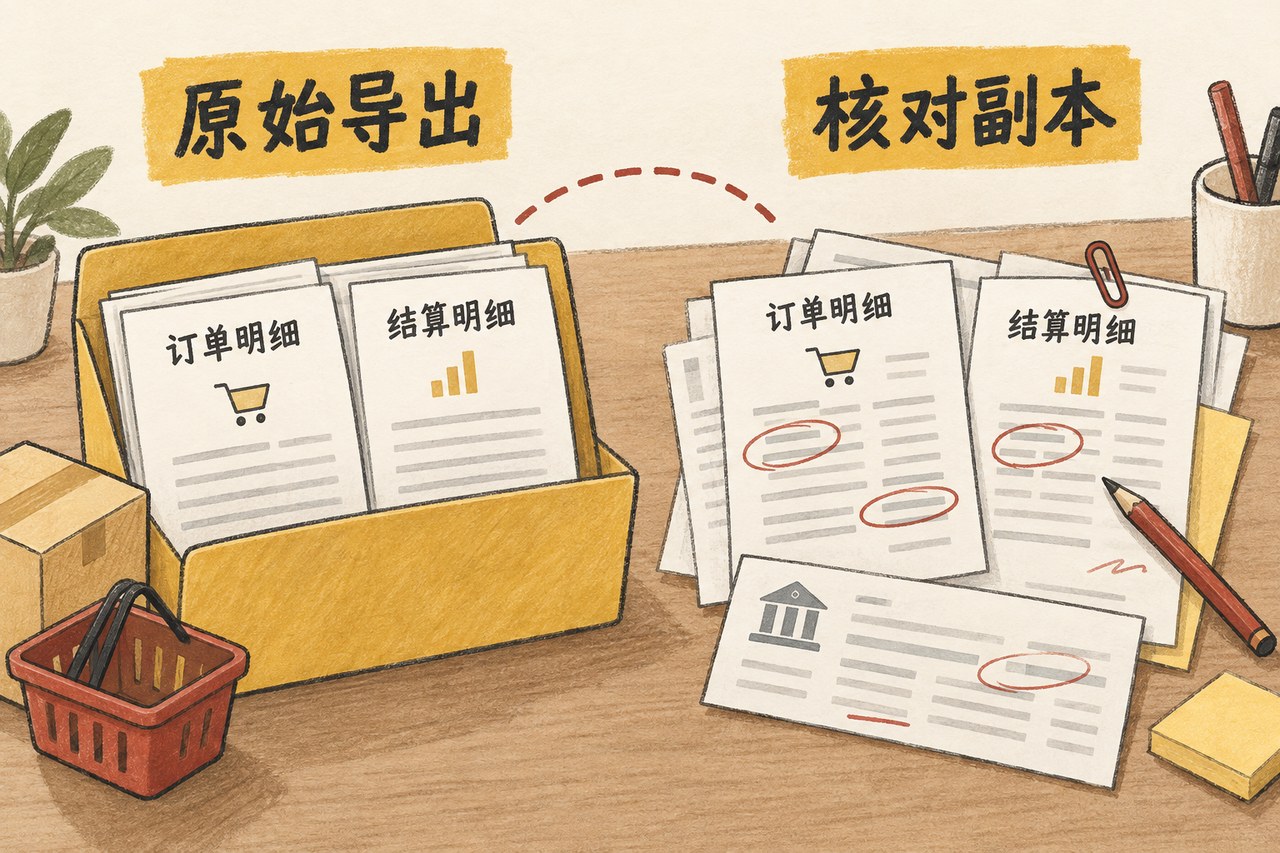
- 要留存的证据类型。保留本次使用的报表及明细版本、与相关业务对应的银行记录、合同与交付或验收材料,以及经办确认和后续复核记录。只整理与本次差异有关的资料,不把整套业务信息散发到无关群聊。
- 差异未确认前的处理原则。把已经确认的事实、暂时的解释和缺失证据分别记录。尚未查清的差异标为未决,安排补证和复核,不按猜测改账,也不把对业务的怀疑写成确定结论。
二、利润、回款和现金,怎样互相核对?
先纠正一个常见误判:收入增加,不代表同一期间银行到账也一定增加;银行到账,也不能单凭这一条记录就认定是当期收入。执行企业会计准则的企业以权责发生制进行会计确认、计量和报告,收入与现金流反映的对象不同。具体业务还要结合合同、履约证据与实际适用制度判断。〔基本准则第9、30、47条〕
例如,订单成立、交付、验收与回款可能不在同一个月。这是业务节点示意,不表示其中任何一个节点自动满足收入确认条件。把同一笔业务的这些记录摆在一起,才有条件说明“这季做了多少业务”和“这季实际收了哪些款”。
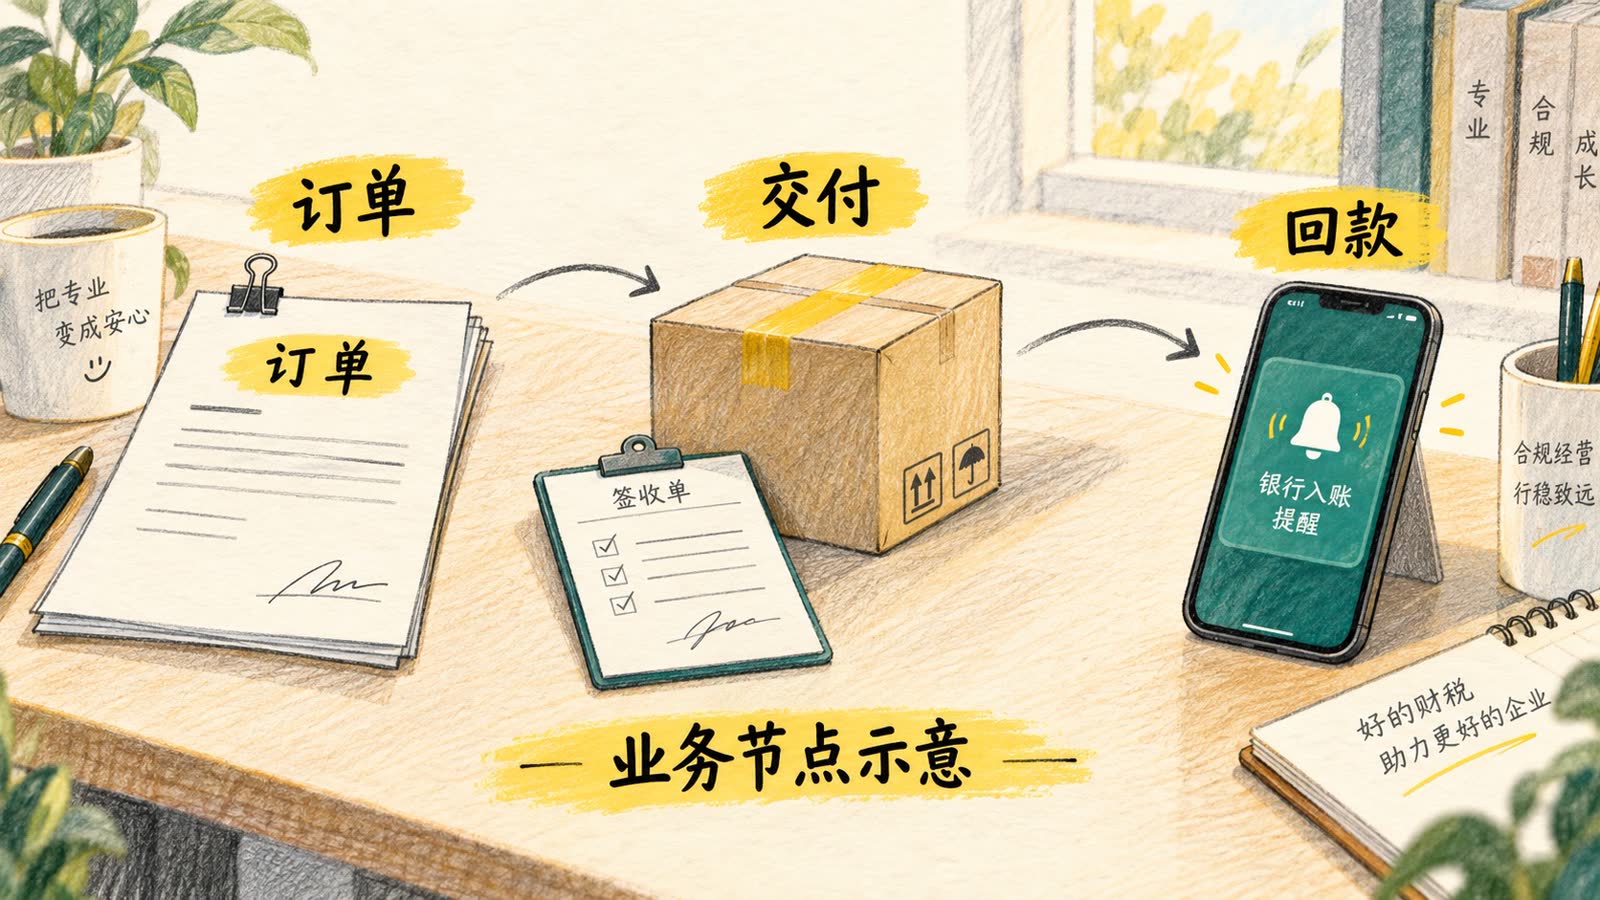
收入与回款:从变化较明显的一笔业务开始,找到收入明细,再核对合同、交付或验收资料与对应回款。确认这次收到的是当期业务款、以前期间应收款还是预收性质款项,不能仅靠付款备注分类。应收款仍未到账时,向业务经办人确认约定条件、对账情况与争议事项。
成本费用:先问变化对应哪些采购、人工、租赁或其他支出,再区分业务量变化、价格变化、记录期间变化和一次性事项。钱付出去了,不等于全部属于当季费用;有些付款可能对应预付、资产购置或偿还款项,应由财务结合实际业务核对。
现金:先核对银行记录与账面记录,再把经营收付与借款、股东投入、还本付息等性质不同的事项说明白。银行账户之间的调拨不能简单当成新增业务收入。不要把“现金紧张”直接等同“亏损”,也不要把“有利润”直接等同“随时有钱可付”。
这里的“小微企业”是读者范围,不表示所有企业都自动适用《小企业会计准则》。该准则有自己的适用条件和排除情形,符合条件的小企业也有制度选择规则;不能为了让报表看起来更合适而混用两套准则。〔小企业会计准则第2、3条〕
三、查到差异后,怎样防止停在口头解释?
“业务那边还没给”“可能是跨月”都可以作为查证线索,但还不是复盘结论。把一个变化追到明细和业务记录后,请实际经办人确认事实;缺少签收单、结算说明或其他关键资料时,单独记录缺什么、向谁补、补回来要核对什么。
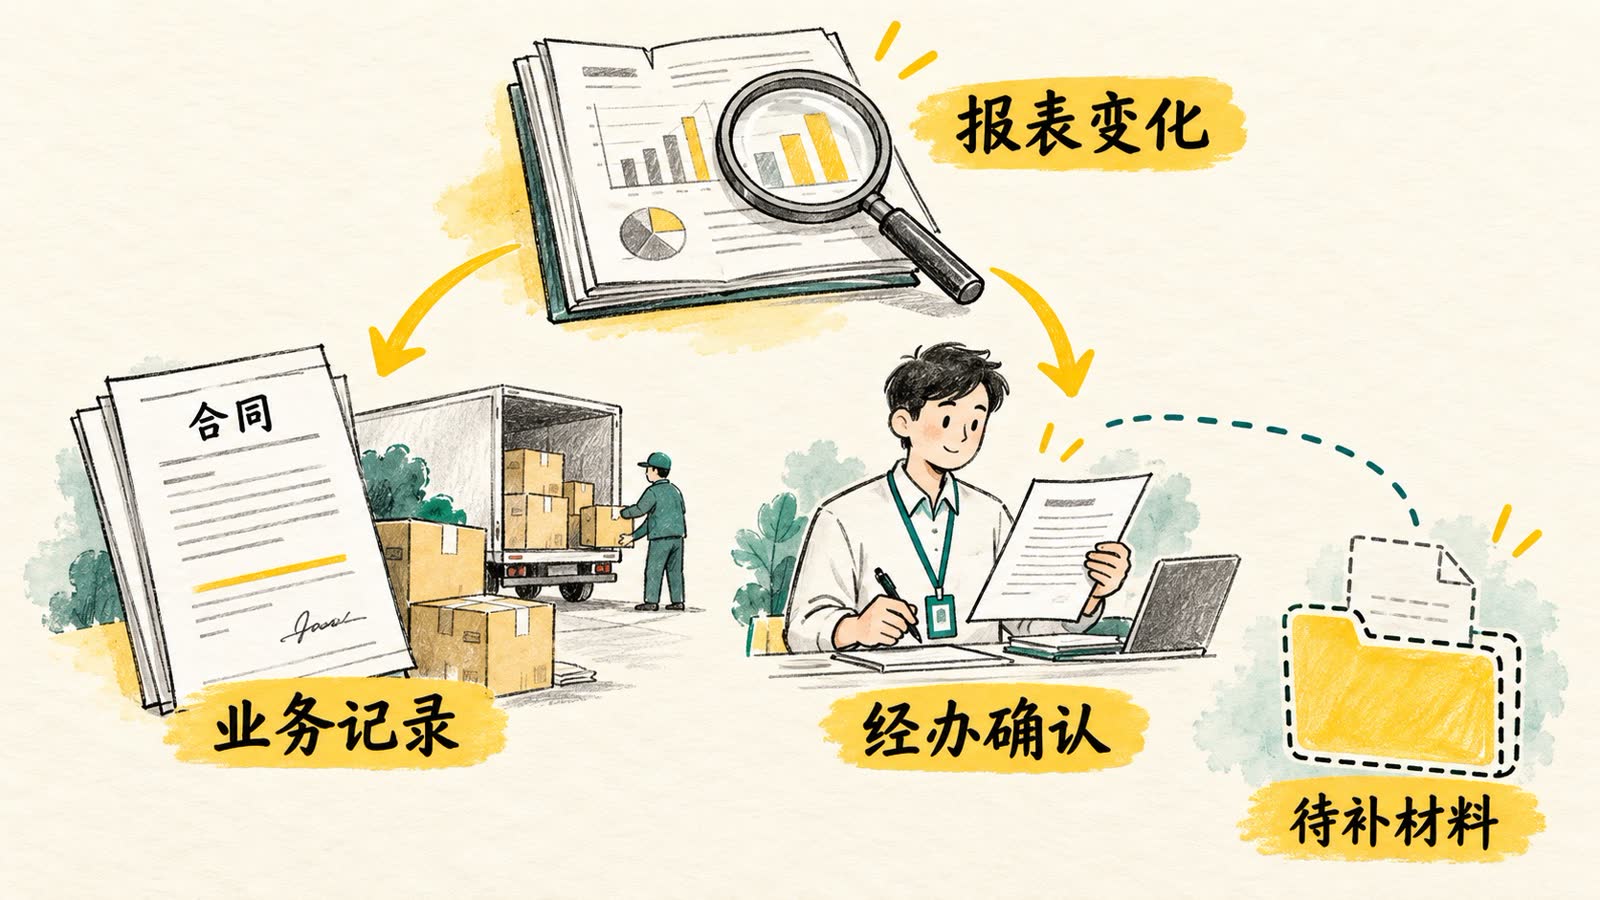
按《会计法》,会计核算应以实际发生的经济业务为依据,并对会计凭证进行审核、定期核对相关记录。这支持的是据实核算和核对原则;季度复盘会怎样组织、先查哪笔、何时回访,是企业按自身情况确定的管理安排。〔会计法第9、14、17条〕
建议给每个未决事项写一段简短记录:本次发现了什么变化,已核实到哪一步,缺少哪项材料,由谁补充,谁负责复核,双方约定何时反馈。日期由实际事项和双方安排确定,不在文章中替企业设一个统一期限。
如果复核后确需调整账务或涉及申报处理,应由财务依据实际业务、适用制度和相关规定处理,并保留依据及调整记录。不能为了让两个数字一致,先改报表再补理由。
四、下一次复核,带什么回来?
本次会议先选最影响判断的三项变化,避免一次铺开全年所有问题。每项都带着资料编号或文件位置离开,而不是只记一个笼统的“财务处理”。下一次回来核对的是:材料是否补齐,原解释是否成立,后续动作是否真正完成。
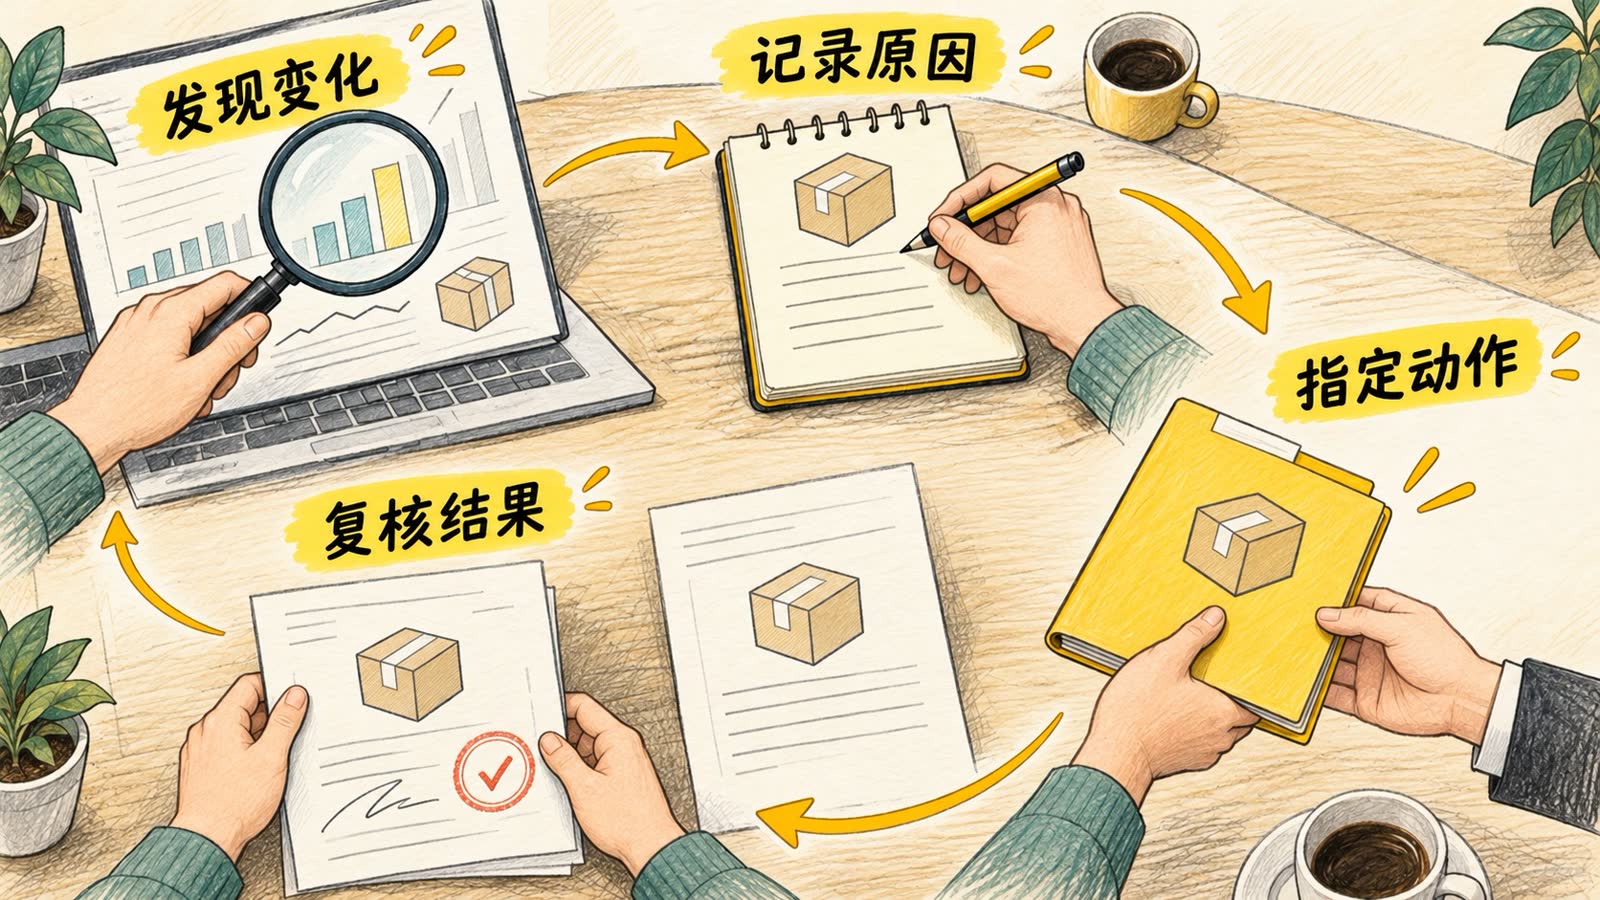
需要说明到什么程度?至少让未参与原业务的人也能顺着记录理解这次变化,并找到支持结论的资料。仍不能确认的事项继续保留未决状态,写清下一步;已经完成的事项,保留实际反馈与复核结果,避免只留下“已处理”三个字。
苏州及财企业服务有限公司(品牌:及财企服)在本文整理的是季度复盘的资料与提问方法。沟通具体服务时,应另行确认服务事项、资料交接、责任分工与合同约定;本文不构成对个别业务会计或税务处理结果的承诺。
继续核对日常交付,可读《代理记账成果如何验收?申报表、回执、报表和异常清单怎么查》;需要把季度问题拆到月度跟进,可读《收入、回款和现金为什么对不上?老板每月应向会计追问哪些变化》。
参考依据
财政部:《中华人民共和国会计法》(2024年修正),对应真实业务、凭证审核与核对原则。
财政部:《企业会计准则——基本准则》(2014年修订),本文引用权责发生制、收入及现金流相关条款。
财政部:《小企业会计准则》原文附件,第2、3条用于说明适用范围与制度选择。
资料核对日期:2026年10月16日。具体会计处理以企业实际适用制度及业务事实为准。