项目制企业要看清每个项目的成本和回款,先给项目一个固定编号,让合同版本、人员工时、采购与外协、进度验收、开票和银行收款都能按编号找到。能直接归属的费用直接挂项目;跨项目共用的费用单列分配依据和审核记录。项目台账用于管理与交接,不能代替会计凭证,也不能仅凭进度或收款判断收入。
这套方法适合同时推进多个客户项目的服务、实施和工程类企业。难点往往不是少一张表,而是同一员工做了两个项目、同一张采购发票覆盖了两处现场,月底才问“这笔钱算谁的”。下面按当天就能开始整理的顺序说。
第一步:给项目固定编号,合同变化保留版本
先做一份项目主表,每个项目只用一个内部编号。主表至少记客户、项目名称、负责人、合同编号、起止或关键节点、状态。合同下有不同任务包,可以设子编号,但不要因为名称、负责人或客户联系人变了就重新造一个项目。
项目编号写进工时记录、采购申请、领用单、外协验收、开票申请和收款匹配记录。旧合同、补充协议、变更单各保留原件和生效顺序;一份合同对应多个内部项目时,还要写清拆分关系。这样回头查一笔费用,不必靠文件名猜它属于哪份合同。
第二步:直接费用先落项目,共用费用留分配底稿
专为某个项目发生的材料、外协和差旅,原始单据能指向该项目,就连同申请、交付或验收记录归入同一编号。跨项目工作的员工,留当期工时、任务记录和负责人确认;共用采购或设备服务,留领用、用量或其他能复核的业务记录。月末再按企业事先确定、前后保持一致的口径分配,并让复核人能从台账追到原始资料。
业务发生和发票开具若跨了月份,台账把服务或领用日期与票据日期分别记下,交财务判断入账期间;工时记录后来需要更正,也保留修改原因和确认人,不用新表覆盖原记录。这样月底追溯时,看到的是业务怎么发生,而不只是票什么时候到。
还无法确认归属的支出先列“待核对”,注明缺哪张单、由谁补,不要为了把项目成本做平而随意均分。内部管理中“挂到项目”也不等于会计上都能资本化。执行企业会计准则的企业,合同履约成本确认为资产有明确条件;管理费用、与已履行部分相关的支出等还需按适用准则分别判断。
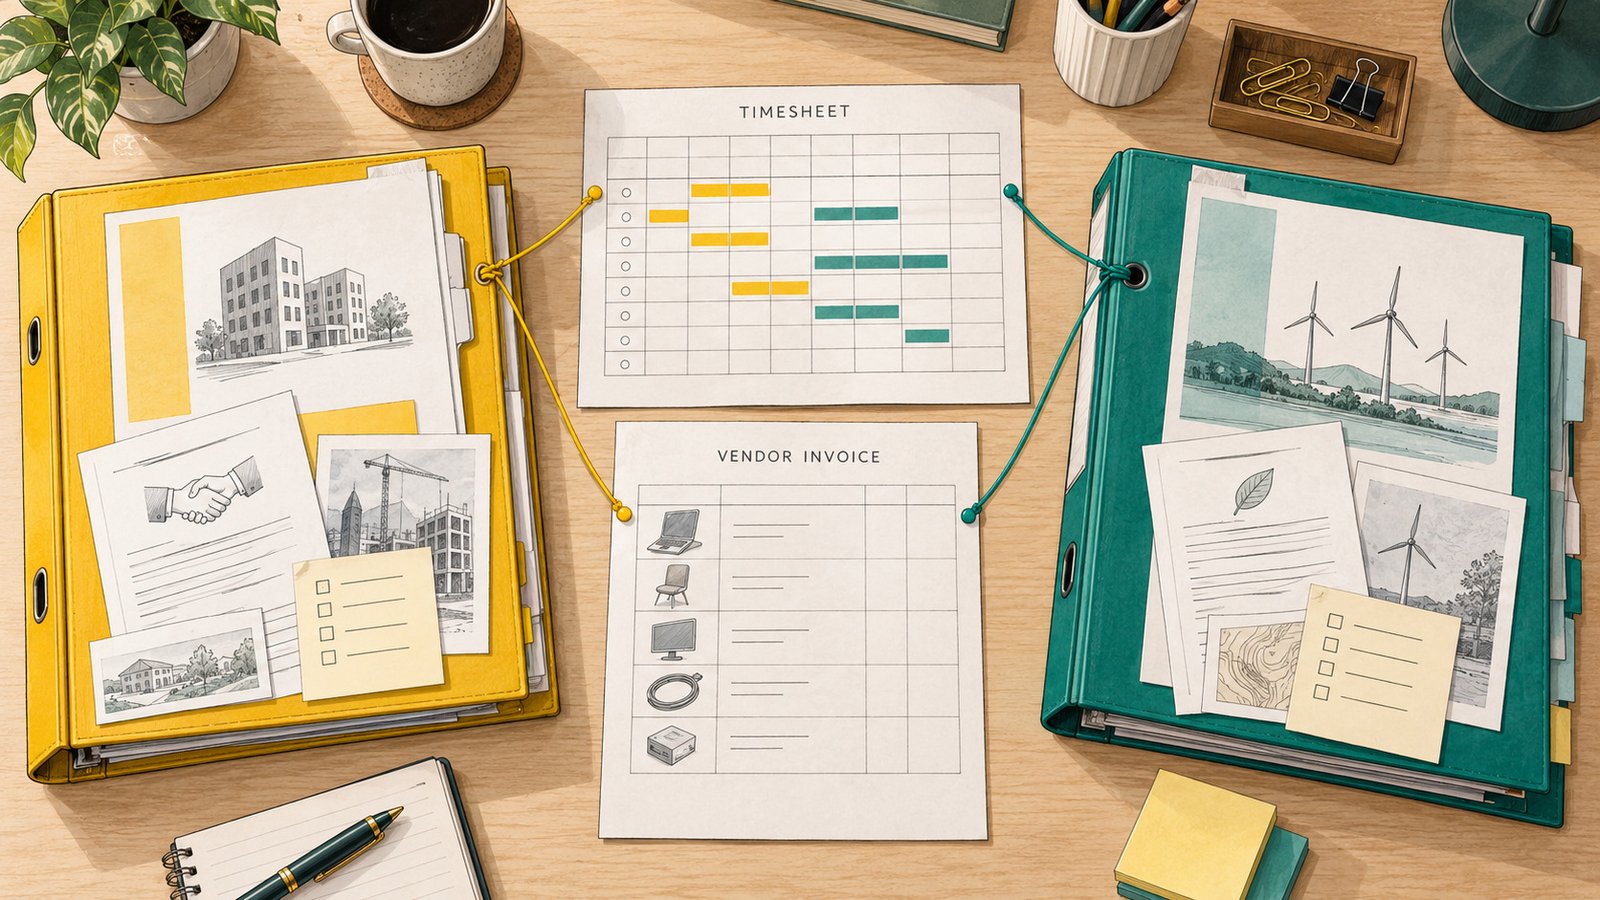
第三步:用一张矩阵接住六类资料
下面是可直接照着建表的通用矩阵。每条记录还应有业务日期、项目编号、单据号或存放路径、经办人和处理状态;有金额、工时、数量的,保留对应原始数据。表里写“待核对”,比填一个没有依据的数字更有用。
| 资料节点 | 与项目编号一起留什么 | 谁来核对 |
|---|---|---|
| 合同 | 合同号、版本、变更、约定节点 | 业务负责人 |
| 人员 | 任务、工时期间、确认记录 | 项目负责人 |
| 采购外协 | 申请、采购明细、领用或验收、票据 | 采购与项目 |
| 共用费用 | 受益项目、分配依据、计算和审批 | 业务与财务 |
| 进度 | 交付记录、阶段成果、客户确认 | 项目负责人 |
| 开票回款 | 开票记录、对方付款说明、银行流水 | 财务与业务 |
通用核对模板,企业可按合同结构和适用会计制度增减字段;它不替代法定原始凭证。
第四步:进度、开票、回款分别记,再找差额
项目主表里把四个时间分开:约定交付日、实际交付或验收日、开票日、实际到账日。项目负责人给出进度依据,财务用发票和银行流水逐笔匹配;一笔回款覆盖多个项目时,要有客户付款说明、合同约定或双方确认的分配依据。找不到归属的款项先挂待匹配清单,不硬塞给最接近金额的项目。
经营层想看的“项目做了多少、还有多少钱没收”可以在这张表上比较,但它不是收入确认表。适用收入准则时,是否按履约进度确认收入,要先判断履约义务是否属于某一时段内履行;否则还要判断客户取得控制权的时点。验收、开票和回款各有用途,不能彼此画等号。
月末交接,先处理三种对不上的记录
每月选一个固定交接日:项目负责人确认本月交付和变更,人员与采购提交工时、领用及验收记录,财务核对凭证、发票与银行流水。最先处理的不是“差多少利润”,而是三种断点:有费用却没有项目归属,有进度却缺交付依据,有收款却找不到对应项目或合同。每项写负责人、缺口、补齐时间和复核结果,下一月沿着同一编号接着追。
如果企业已经有项目表,却总在月底重新追单据,可以带一份项目清单和两笔“归属说不清”的真实业务,向苏州及财企业服务有限公司咨询代理记账交接范围。其官网列有代理记账业务;具体资料核对、账务处理和交付内容应按企业适用制度与双方约定确认,不预设某种项目成本口径必然适用。
常见问题
一个员工同时做两个项目,人工成本怎么归集?
先按实际工作记录工时或任务,并由项目负责人核对,再按企业事先确定且可复核的口径分配共用人工。不能月底凭印象补一个比例。
一张采购发票涉及多个项目,可以平均分吗?
不能仅因发票合并开具就平均分配。先查采购明细、领用或服务记录;确属共用的,再保留实际用量、工时等分配依据和审核记录。
项目已经验收但尚未收款,就一定不能确认收入吗?
不能只凭是否收款判断。执行企业会计准则的企业应结合合同履约义务及控制权转移等条件判断收入确认;管理台账的进度、验收和回款应分别记录。
项目管理台账能代替会计账簿吗?
不能。项目台账用于归集和交接资料,会计核算仍须依据真实业务、经审核的凭证及企业适用的会计制度。
依据与适用边界
《中华人民共和国会计法》,2024 年 6 月 28 日修正,国家税务总局政策法规库原文;本文引用第 9、14、15、17 条关于真实业务、原始凭证和账簿核对的要求。2026 年 10 月 13 日核对。
财政部《企业会计准则第14号——收入》,财会〔2017〕22 号;本文引用第 11—13 条及第 26—27 条。2026 年 10 月 13 日核对原文。
项目矩阵是通用资料整理建议。企业执行的会计制度、合同约定和实际业务可能不同,不能直接把台账分配结果当作收入、资产或税务处理结论。配图为 AI 生成编辑示意,非真实客户资料。